
Khi xem bảng minh họa max funded IUL, nhiều người thấy dòng “Death Benefit Option: Increasing” hoặc “Level” mà không ai giải thích. Thật ra đây là lựa chọn Option A Option B IUL, và nó ảnh hưởng thẳng đến chi phí bảo hiểm (COI) mỗi tháng và số tiền tích lũy sau 20-30 năm.
Bài này giải thích hai lựa chọn bằng ví dụ số, vì sao thiết kế max funded hay dùng Option B trong những năm đóng phí rồi chuyển sang Option A, và những điều cần kiểm tra trước khi đổi.
Option A Option B IUL là gì?
Mỗi hợp đồng IUL có một số tiền bảo hiểm ghi trên hợp đồng (specified amount). Option là cách hãng tính tiền trả cho gia đình khi người được bảo hiểm qua đời:
| Lựa chọn | Tiền bảo hiểm gia đình nhận | Phần rủi ro hãng chịu |
|---|---|---|
| Option A (Level) | Bằng số tiền bảo hiểm ghi trên hợp đồng | Số tiền bảo hiểm trừ giá trị tài khoản, nhỏ dần |
| Option B (Increasing) | Số tiền bảo hiểm cộng giá trị tài khoản | Gần như bằng số tiền bảo hiểm, không giảm |
| Option C (một số hãng) | Số tiền bảo hiểm cộng tổng phí đã đóng | Tăng theo phí đã đóng |
Phần rủi ro (net amount at risk) là số tiền hãng phải bỏ ra thêm ngoài giá trị tài khoản của bạn. COI được tính trên phần rủi ro này, nên phần rủi ro càng lớn thì COI càng cao. Chi tiết về COI có trong bài phí bảo hiểm COI.
Ví dụ tính từng bước: Option A và Option B khác nhau bao nhiêu?
Giả định: số tiền bảo hiểm $500,000, mức COI ví dụ $3 trên mỗi $1,000 phần rủi ro mỗi năm.
Khi giá trị tài khoản là $100,000
- Option A: tiền bảo hiểm $500,000. Phần rủi ro: $500,000 − $100,000 = $400,000. COI: 400 × $3 = $1,200/năm.
- Option B: tiền bảo hiểm $500,000 + $100,000 = $600,000. Phần rủi ro: $500,000. COI: 500 × $3 = $1,500/năm.
Khi giá trị tài khoản là $300,000
- Option A: tiền bảo hiểm vẫn $500,000. Phần rủi ro: $200,000. COI: 200 × $3 = $600/năm.
- Option B: tiền bảo hiểm $800,000. Phần rủi ro vẫn $500,000. COI: $1,500/năm.
Ở mức tài khoản $300,000, Option B tốn thêm $900 mỗi năm. Đổi lại, gia đình nhận $800,000 thay vì $500,000. Trên thực tế mức COI tăng theo tuổi, nên khoảng chênh lệch này thường lớn dần khi bạn lớn tuổi.
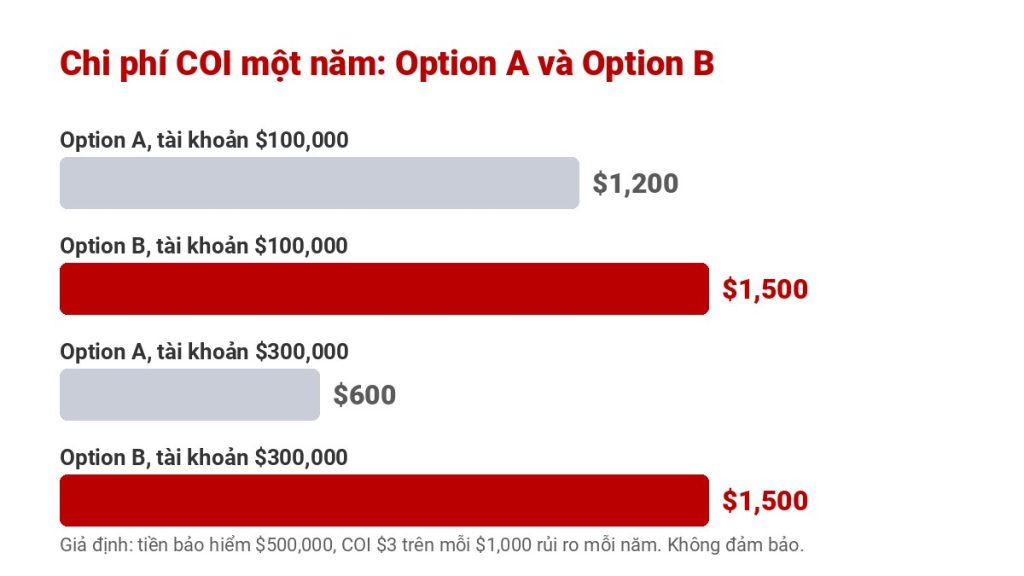
Máy tính: Option A và Option B, tiền bảo hiểm và COI khác nhau bao nhiêu?
Vì sao max funded IUL hay chọn Option B trong những năm đóng phí?
Max funded IUL là cách thiết kế hợp đồng với số tiền bảo hiểm thấp nhất có thể cho mức phí bạn muốn đóng, để phần lớn tiền đi vào tích lũy. Xem lại cách hoạt động trong bài max funded IUL hoạt động thế nào. Trong giai đoạn đóng phí, nhiều chuyên viên chọn Option B vì:
- Tiền bảo hiểm lớn dần theo tài khoản: gia đình được bảo vệ nhiều hơn khi tiền đóng vào tăng lên.
- Giữ khoảng cách với giới hạn luật thuế: luật 7702 yêu cầu tiền bảo hiểm luôn cao hơn giá trị tài khoản theo một tỷ lệ nhất định (corridor). Option B giúp tiền bảo hiểm tự tăng theo tài khoản.
- Tài khoản còn nhỏ: những năm đầu, giá trị tài khoản chưa lớn nên phần COI tốn thêm của Option B chưa nhiều.
Mỗi hãng có quy định và cách thiết kế riêng, nên con số cụ thể phải xem trong bảng minh họa của bạn.
Khi nào chuyển sang Option A?
Khi bạn ngưng đóng phí, hoặc chuẩn bị rút tiền hưu trí bằng khoản vay, giữ Option B nghĩa là vẫn trả COI cho phần rủi ro lớn trong khi mục tiêu lúc này là giữ tiền tích lũy. Vì vậy thiết kế thường gặp là chuyển sang Option A ở giai đoạn này:
- Tiền bảo hiểm thường được giữ bằng mức tổng ngay lúc đổi (ví dụ $800,000), rồi cố định từ đó.
- Từ đây, tài khoản càng lớn thì phần rủi ro càng nhỏ, COI giảm dần so với giữ Option B.
- Bảng minh họa nên ghi rõ năm dự kiến chuyển sang Option A, để bạn thấy được tác động lên giá trị tài khoản.
Đổi chiều ngược lại có được không?
Đổi từ Option B sang Option A thường không phải khám sức khỏe lại, vì phần rủi ro của hãng giảm. Còn đổi từ Option A sang Option B thường phải xét sức khỏe lại, vì phần rủi ro tăng. Quy định cụ thể khác nhau tùy hãng, nên hỏi chuyên viên và xem điều khoản trong hợp đồng.
Những lưu ý khi chọn hoặc đổi Option A Option B IUL
- Đừng tự giảm tiền bảo hiểm trong 7 năm đầu: theo luật 7702A, giảm quyền lợi trong 7 năm đầu khiến giới hạn phí được tính lại và hợp đồng có thể thành MEC, mất lợi thế thuế khi vay rút.
- Xin bảng minh họa trước và sau khi đổi: so sánh giá trị tài khoản, tiền bảo hiểm và số năm hợp đồng còn chạy.
- Nhìn cả cột bảo đảm: không chỉ cột lãi giả định. Xem bài giá trị đảm bảo trong illustration.
- Nghĩ đến mục tiêu gia đình: nếu ưu tiên để lại nhiều tiền cho con, giữ Option B lâu hơn có thể hợp lý dù tốn thêm COI.
Muốn biết toàn bộ chi phí, xem thêm phí IUL và cách đọc bảng minh họa IUL. Nếu đang cân nhắc max funded, bài ưu nhược điểm max funded IUL và max funded IUL có tốt không sẽ giúp bạn nhìn toàn cảnh.
3 câu hỏi giúp bạn chọn Option A Option B IUL
Không có lựa chọn đúng cho tất cả mọi người. Trước khi ký, hãy tự trả lời 3 câu hỏi sau cùng chuyên viên của bạn:
- Mục tiêu chính của bạn là gì? Nếu ưu tiên tích lũy để rút tiền hưu trí, bạn cần COI thấp về lâu dài, nên kế hoạch chuyển sang Option A rất quan trọng. Nếu ưu tiên để lại tiền cho gia đình, giữ Option B lâu hơn có thể hợp lý.
- Bạn sẽ đóng phí trong bao nhiêu năm? Số năm đóng phí quyết định khi nào nên đổi Option. Ví dụ đóng 10 năm thì bảng minh họa thường cho đổi ở khoảng năm 11, trước khi bắt đầu vay rút.
- Bạn có chắc sẽ đóng đủ phí không? Nếu thu nhập không ổn định, như chủ tiệm hay người làm 1099, hãy hỏi bảng minh họa với mức phí thấp hơn để xem Option B còn hợp lý không, vì phần rủi ro lớn sẽ làm phí bảo hiểm ăn vào tài khoản nhanh hơn khi đóng thiếu.
Ghi lại câu trả lời và yêu cầu chuyên viên giải thích từng dòng Option trong bảng minh họa. Một thiết kế tốt sẽ cho bạn thấy rõ năm đổi Option, tiền bảo hiểm trước và sau khi đổi, và giá trị tài khoản ở cả cột bảo đảm lẫn cột giả định.
Kết luận: chọn Option A hay Option B?
Option A giữ tiền bảo hiểm cố định và COI giảm dần khi tài khoản lớn lên. Option B cho gia đình nhận thêm cả giá trị tài khoản nhưng tốn COI hơn. Với max funded IUL, cách làm phổ biến là dùng Option B trong những năm đóng phí rồi chuyển sang Option A khi ngưng đóng hoặc trước khi rút tiền. Quan trọng nhất là thiết kế khớp với mục tiêu của bạn và được ghi rõ trong bảng minh họa.
Câu hỏi thường gặp
Option A và Option B trong IUL khác nhau thế nào?
Option A giữ tiền bảo hiểm cố định, giá trị tài khoản nằm bên trong. Option B trả số tiền bảo hiểm cộng thêm giá trị tài khoản, nên gia đình nhận nhiều hơn nhưng chi phí COI cao hơn.
Option nào làm COI thấp hơn?
Option A, vì phần rủi ro của hãng bằng tiền bảo hiểm trừ giá trị tài khoản và nhỏ dần khi tài khoản lớn lên.
Vì sao max funded IUL hay chọn Option B lúc đầu?
Để tiền bảo hiểm tăng theo tài khoản trong những năm đóng phí, giữ khoảng cách với giới hạn của luật 7702, trong khi tài khoản còn nhỏ nên COI tốn thêm chưa nhiều.
Đổi từ Option B sang Option A có phải khám sức khỏe không?
Thường là không, vì phần rủi ro của hãng giảm. Đổi từ A sang B thường phải xét sức khỏe lại. Quy định cụ thể tùy hãng.
Giảm tiền bảo hiểm có làm hợp đồng thành MEC không?
Có thể, nếu giảm trong 7 năm đầu, vì giới hạn phí 7 năm bị tính lại. Nên hỏi chuyên viên và xin bảng minh họa trước khi giảm.
Muốn xem hợp đồng của bạn nên dùng Option A hay Option B?
Thinksmart Insurance giúp bạn đọc bảng minh họa bằng tiếng Việt, so sánh nhiều hãng và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance