
“Chứng khoán sập 30-40% thì tiền trong IUL có mất hết không?” Mỗi lần tin tức báo thị trường đỏ lửa, đây là câu hỏi Thinksmart nhận nhiều nhất. Câu hỏi thị trường sập IUL có mất tiền không cần được trả lời đủ hai mặt, vì chỉ nghe một nửa thì dễ hiểu sai.
Câu trả lời ngắn: không mất theo thị trường, vì IUL có mức sàn (thường 0%) cho phần lãi chỉ số. Nhưng giá trị tài khoản vẫn có thể giảm, vì chi phí bảo hiểm và phí hợp đồng vẫn bị trừ mỗi tháng, kể cả trong năm lỗ. Bài này giải thích bằng số thật của những năm thị trường sập.
Thị trường sập IUL có mất tiền không? Hiểu mức sàn trước
Trong IUL, tiền của bạn không được đem đi mua cổ phiếu trực tiếp. Chỉ số như S&P 500 chỉ là “thước đo” để hãng tính lãi. Mỗi chiến lược chỉ số có 3 con số chính:
| Thuật ngữ | Ý nghĩa đơn giản |
|---|---|
| Mức sàn (floor) | Lãi thấp nhất trong một kỳ tính lãi, thường 0%, có chiến lược 1% |
| Mức trần (cap) | Lãi cao nhất được ghi trong kỳ, ví dụ 9-11% |
| Tỷ lệ tham gia (participation rate) | Phần trăm mức tăng của chỉ số được tính vào lãi |
Vì có mức sàn, khi thị trường sập IUL ghi 0% chứ không ghi -38%. Đây là điểm khác lớn nhất giữa IUL và một tài khoản đầu tư chứng khoán hay VUL (Variable Universal Life). Chi tiết về cap có trong bài cap rate IUL, còn tiền đóng được hãng quản lý ra sao thì xem tiền đóng IUL đi đâu.
Kỳ tính lãi: thị trường sập giữa năm có sao không?
Phần lớn chiến lược tính lãi theo kiểu “điểm đầu đến điểm cuối” (point-to-point) trong 1 năm. Hãng chỉ so giá trị chỉ số ở ngày bắt đầu và ngày kết thúc kỳ. Nếu thị trường sập giữa kỳ rồi hồi lại trước ngày kết thúc, bạn vẫn có thể nhận lãi. Ngược lại, nếu thị trường giảm đúng vào cuối kỳ, kỳ đó là 0% dù trước đó đã tăng. Một số hãng có tính năng khóa chỉ số (index lock) cho phép khóa mức tăng giữa kỳ.
Số thật: những năm thị trường sập và IUL ghi bao nhiêu?
Đây là mức tăng giảm theo năm của chỉ số S&P 500 (không tính cổ tức) trong những năm xấu nhất gần đây, và lãi chỉ số một IUL ví dụ (cap 10%, mức sàn 0%) sẽ ghi:
| Năm | S&P 500 | Lãi chỉ số IUL ví dụ |
|---|---|---|
| 2001 | -13.04% | 0% |
| 2002 | -23.37% | 0% |
| 2008 | -38.49% | 0% |
| 2009 | +23.45% | 10% (bị cap) |
| 2022 | -19.44% | 0% |
| 2023 | +24.23% | 10% (bị cap) |
Nhìn bảng sẽ thấy rõ: năm lỗ thì IUL đứng yên ở 0%, năm phục hồi mạnh thì IUL chỉ nhận đến mức trần. Đó là “cái giá” của sự bảo vệ.
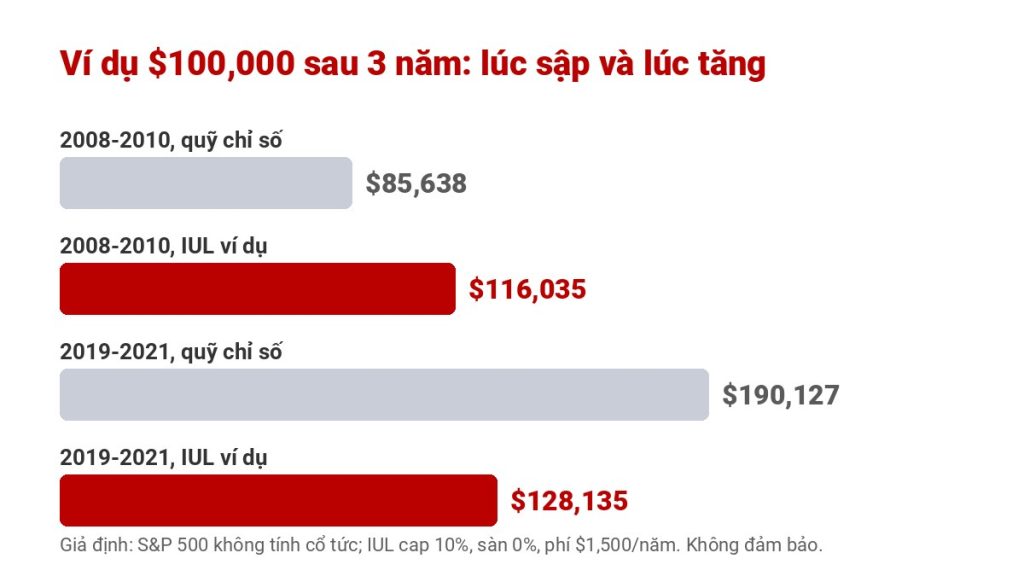
Ví dụ tính từng bước: $100,000 qua giai đoạn 2008-2010
Giả định: giá trị tài khoản $100,000, cap 10%, mức sàn 0%, chi phí hợp đồng $1,500 mỗi năm. So với bỏ thẳng $100,000 vào quỹ chỉ số S&P 500 (chưa tính cổ tức và phí quỹ).
Quỹ chỉ số:
- 2008: $100,000 × (1 − 38.49%) = $61,510.
- 2009: $61,510 × (1 + 23.45%) = $75,934.
- 2010: $75,934 × (1 + 12.78%) = $85,638.
IUL ví dụ:
- 2008: lãi 0%, trừ phí: $100,000 − $1,500 = $98,500.
- 2009: lãi 10% (cap): $98,500 × 1.10 − $1,500 = $106,850.
- 2010: lãi 10% (cap): $106,850 × 1.10 − $1,500 = $116,035.
Sau 3 năm, IUL ví dụ hơn quỹ chỉ số khoảng $30,000. Lý do chính là reset hằng năm: năm 2008 IUL không mất, nên năm 2009 tính lãi tiếp từ gần $100,000. Trong khi đó, quỹ chỉ số phải tăng khoảng 63% mới về lại được $100,000.
Nhưng thị trường tăng mạnh thì sao? Ví dụ 2019-2021
Công bằng mà nói, phải xem cả mặt còn lại. Cùng giả định, giai đoạn 2019-2021 chỉ số tăng 28.88%, 16.26% và 26.89%:
- Quỹ chỉ số: $100,000 → $128,880 → $149,836 → $190,127.
- IUL ví dụ: mỗi năm lãi 10% (cap) rồi trừ $1,500: $108,500 → $117,850 → $128,135.
Lần này quỹ chỉ số hơn khoảng $62,000, chưa kể cổ tức. Vì vậy IUL không phải để “thắng thị trường”. IUL phù hợp với người cần bảo hiểm nhân thọ, muốn tích lũy ổn định và không chịu được cảnh tài khoản mất 30-40% đúng lúc sắp nghỉ hưu.
Máy tính: một năm thị trường lên hoặc xuống, IUL và quỹ chỉ số còn bao nhiêu?
Thị trường sập IUL vẫn có thể giảm giá trị: 3 trường hợp cần biết
1. Phí vẫn bị trừ trong năm lỗ
Mức sàn chỉ bảo vệ phần lãi chỉ số. Chi phí bảo hiểm (COI), phí quản lý và phí rider vẫn trừ mỗi tháng. Nếu nhiều năm lỗ liên tiếp như 2000-2002 (ba năm giảm 10.14%, 13.04% và 23.37%), IUL ví dụ ghi 0% ba năm liền và giá trị tài khoản giảm dần từ $100,000 xuống còn $95,500 vì phí. So với quỹ chỉ số còn khoảng $59,880, mức giảm này nhỏ hơn nhiều, nhưng không phải là không giảm. Xem chi tiết các loại phí trong bài phí IUL.
2. Hợp đồng đóng thiếu phí
Hợp đồng được thiết kế đóng tối thiểu, lại gặp vài năm lỗ, có thể không đủ tiền trả phí khi lớn tuổi (COI tăng theo tuổi). Khi giá trị tài khoản không đủ trả chi phí, hợp đồng có thể mất hiệu lực nếu không đóng thêm. Đây là rủi ro thật, không phải do thị trường lấy tiền của bạn mà do tài khoản không lớn lên như kế hoạch.
3. Đang vay tiền từ hợp đồng
Nếu bạn đang vay theo kiểu khoản vay chỉ số (indexed/participating loan), năm lỗ thì phần tiền vay được ghi 0% trong khi lãi vay vẫn chạy. Vài năm như vậy có thể làm khoản vay lớn nhanh hơn dự tính. Đọc thêm vay tiền từ IUL trước khi rút tiền hưu trí.
Làm gì khi thị trường sập nếu bạn đang có IUL?
- Đừng hủy hợp đồng vì hoảng sợ: mức sàn đã làm đúng việc của nó. Hủy sớm thường mất phí hủy (surrender charge).
- Tiếp tục đóng phí theo kế hoạch: đây là cách tốt nhất để tài khoản không bị hụt trong những năm 0%.
- Xem báo cáo hằng năm: kiểm tra giá trị tài khoản, phí đã trừ, khoản vay nếu có.
- Xin bảng minh họa cập nhật (in-force illustration): để biết hợp đồng còn chạy đến tuổi nào. Cách đọc có trong bài bảng minh họa IUL và giá trị đảm bảo trong illustration.
- Cân nhắc chiến lược: một số hãng có chiến lược mức sàn 1% hoặc tài khoản lãi cố định để chia bớt rủi ro "nhiều năm lỗ".
Hiểu lầm thường gặp khi thị trường sập
- "IUL không bao giờ giảm": sai. Lãi chỉ số không âm, nhưng phí vẫn trừ nên giá trị có thể giảm.
- "Thị trường tăng 25% thì tôi được 25%": sai. Lãi bị giới hạn bởi cap và tỷ lệ tham gia, và không có cổ tức.
- "Hãng đem tiền tôi đi mua cổ phiếu nên sập là mất": sai. Tiền nằm trong quỹ chung của hãng, chủ yếu là trái phiếu chất lượng cao.
- "Năm lỗ thì cap năm sau chắc chắn giữ nguyên": không chắc. Cap hiện tại có thể thay đổi, nhưng không thấp hơn mức tối thiểu ghi trong hợp đồng.
Kết luận: thị trường sập IUL có mất hết tiền không?
Không. Khi thị trường sập IUL ghi 0% cho phần lãi chỉ số nhờ mức sàn, nên bạn không mất 20-40% như người bỏ thẳng vào chứng khoán. Nhưng phí vẫn bị trừ trong năm lỗ, và năm thị trường tăng mạnh thì IUL chỉ nhận đến mức trần. Hiểu đủ hai mặt, đóng phí đều và xem lại hợp đồng mỗi năm là cách giữ IUL chạy đúng kế hoạch.
Câu hỏi thường gặp
Thị trường sập thì tiền trong IUL có mất không?
Phần lãi chỉ số không âm nhờ mức sàn (thường 0%), nên bạn không mất theo mức giảm của thị trường. Tuy nhiên chi phí hợp đồng vẫn trừ hằng tháng nên giá trị tài khoản có thể giảm nhẹ.
Năm 2008 thị trường giảm 38%, IUL ghi bao nhiêu?
Với chiến lược S&P 500 có mức sàn 0%, lãi chỉ số năm đó là 0%. Giá trị tài khoản chỉ giảm bằng số phí đã trừ.
Sau năm lỗ, IUL có phải chờ thị trường gỡ lại không?
Không. Phần lớn chiến lược reset mỗi năm, năm sau tính lãi từ điểm chỉ số mới nên không cần chờ chỉ số về lại đỉnh cũ.
Vì sao năm thị trường tăng mạnh IUL lại lời ít hơn?
Vì lãi chỉ số bị giới hạn bởi mức trần (cap) và tỷ lệ tham gia, và IUL không nhận cổ tức. Đó là cái giá đổi lấy mức sàn.
Có nên hủy IUL khi thị trường sập không?
Thường là không. Mức sàn đã bảo vệ phần lãi, còn hủy sớm có thể mất phí hủy. Nên đóng phí đều và xin bảng minh họa cập nhật để xem hợp đồng còn chạy tốt không.
Muốn xem hợp đồng IUL của bạn chịu được năm lỗ thế nào?
Thinksmart Insurance giúp bạn đọc báo cáo hằng năm và bảng minh họa bằng tiếng Việt, so sánh nhiều hãng và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance