
Phí IUL là các khoản hãng bảo hiểm trừ từ giá trị tài khoản hợp đồng mỗi tháng để trả cho phần bảo vệ và chi phí vận hành. Nhiều anh chị đóng đều đặn rồi ngạc nhiên vì năm đầu giá trị tích lũy tăng rất ít. Lý do là phí IUL tập trung nhiều ở những năm đầu. Bài này giải thích 6 khoản phí IUL thường gặp, vì sao chúng giảm dần theo năm, kèm ví dụ giả định và máy tính để tự kiểm tra.
Phí IUL là gì và bị trừ như thế nào?
IUL (Indexed Universal Life) là bảo hiểm nhân thọ vĩnh viễn có giá trị tích lũy, lãi tín dụng gắn với một chỉ số như S&P 500. Khi anh chị đóng tiền, tiền không vào tài khoản 100%. Một phần trả phí IUL, phần còn lại vào giá trị tích lũy (accumulated value). Sau đó, mỗi tháng hãng tiếp tục trừ các khoản phí từ tài khoản, dù anh chị có đóng tháng đó hay không.
Lãi tín dụng được cộng vào phần còn lại sau khi trừ phí. Cơ chế cap, floor và participation rate quyết định lãi đó, xem bài cap, floor và participation rate trong IUL. Một điểm hay bị hiểu sai: floor 0% chỉ bảo vệ phần lãi khỏi chỉ số âm, còn phí IUL vẫn bị trừ, nên năm chỉ số 0% thì giá trị tài khoản vẫn có thể giảm.
6 khoản phí IUL thường gặp
Tên gọi có thể khác nhau giữa các hãng, nhưng trang “Policy Charges” của bảng minh họa thường có các khoản sau.
1. Phí trên mỗi lần đóng (Premium Expense Charge)
Một tỷ lệ phần trăm trừ ngay trên mỗi lần đóng phí, ví dụ 8%. Đóng $300 thì khoảng $24 bị trừ trước khi vào tài khoản. Ở nhiều sản phẩm, khoản này chỉ áp dụng trong những năm còn đóng phí và có giới hạn số năm. Nếu anh chị đóng 20 năm rồi ngưng, khoản này thường cũng dừng.
2. Chi phí bảo hiểm (Cost of Insurance, COI)
Đây là chi phí bảo hiểm cho phần bảo vệ, tức quyền lợi tử vong và các quyền lợi sống đi kèm. COI không tính trên toàn bộ số tiền bảo hiểm mà trên “số tiền rủi ro” (net amount at risk), gần bằng quyền lợi tử vong trừ giá trị tích lũy. COI tăng theo tuổi, và phụ thuộc giới tính, hạng sức khỏe, thuốc lá. Đây thường là khoản phí IUL lớn nhất khi về già.
3. Phí quyền lợi bổ sung (Cost of Other Benefits)
Nếu anh chị chọn thêm rider, ví dụ rider cho con, rider miễn đóng phí khi mất khả năng lao động, thì mỗi rider có chi phí riêng. Một số quyền lợi sống (living benefits) được kèm sẵn không thu phí trước, nhưng khi dùng thì số tiền nhận bị chiết khấu. Xem thêm bài quyền lợi sống là gì.
4. Phí quản lý hợp đồng (Policy Fee)
Một khoản cố định nhỏ mỗi tháng, thường vài đô, ví dụ $6 đến $8/tháng, để quản lý hợp đồng. Khoản này thường kéo dài suốt hợp đồng.
5. Phí vận hành (Expense Charge)
Khoản phí bù chi phí phát hành hợp đồng, thường tính theo số tiền bảo hiểm và chỉ thu trong khoảng 10 năm đầu. Ví dụ một bảng minh họa mẫu có khoản này khoảng $77.50/tháng, tức khoảng $930/năm, trong 10 năm đầu. Đây là lý do chính khiến phí IUL năm đầu cao.
6. Phí trên giá trị tích lũy (Accumulated Value Charge)
Một tỷ lệ nhỏ tính trên giá trị tích lũy, ví dụ 0.04%/tháng (khoảng 0.48%/năm), thường áp dụng trong một số năm nhất định. Giá trị càng lớn thì số đô bị trừ càng nhiều, nhưng tỷ lệ thấp.
Cộng 6 khoản trên lại là tổng phí IUL bị trừ trong năm (Policy Charges).
Phí hủy hợp đồng và lãi vay: không nằm trong phí hằng tháng
Hai khoản này hay bị lẫn với phí IUL. Phí hủy hợp đồng (surrender charge) chỉ bị trừ khi anh chị hủy hoặc giảm số tiền bảo hiểm trong khoảng 10 năm đầu, thể hiện ở chênh lệch giữa giá trị tích lũy và giá trị hoàn lại. Lãi vay chỉ phát sinh khi anh chị vay từ hợp đồng. Cả hai đều quan trọng, nhưng không bị trừ hằng tháng như 6 khoản trên. Cách đọc giá trị hoàn lại có trong bài cách đọc bảng minh họa IUL.
Vì sao phí IUL giảm dần theo năm?
Có ba lý do. Thứ nhất, phí vận hành thường hết sau khoảng 10 năm. Thứ hai, phí trên mỗi lần đóng dừng khi anh chị ngưng đóng. Thứ ba, khi giá trị tích lũy lớn lên, số tiền rủi ro nhỏ lại (với quyền lợi tử vong cố định), nên COI tính trên phần nhỏ hơn.
Ngược lại, COI tăng theo tuổi. Vì vậy sau nhiều năm, tổng phí IUL có thể tăng trở lại một chút khi người được bảo hiểm lớn tuổi. Điều quan trọng là lúc đó lãi tín dụng thường đã lớn hơn phí rất nhiều nếu hợp đồng được đóng đủ.
Ví dụ giả định: phí IUL so với lãi tín dụng
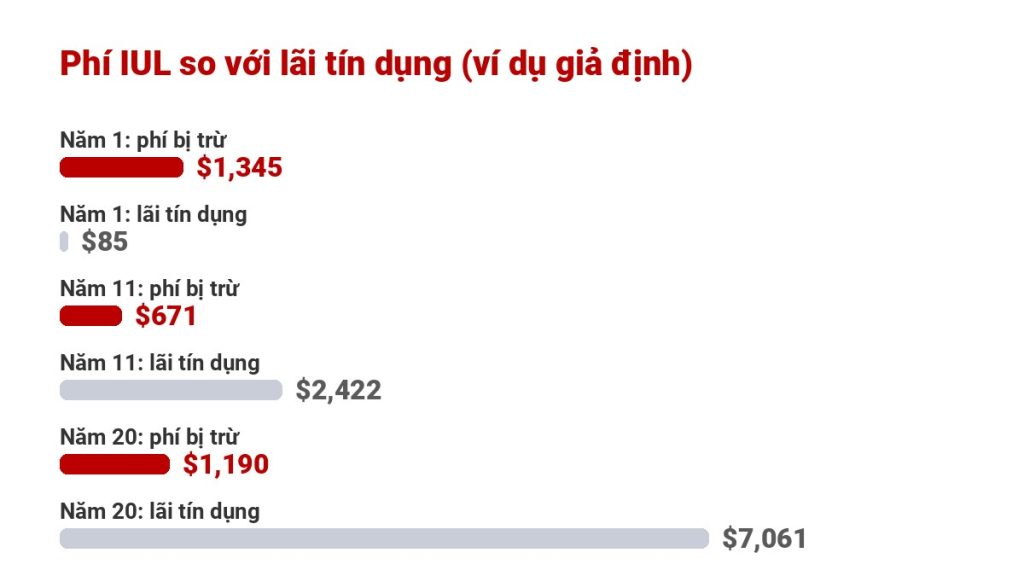
Giả định chị Lan 46 tuổi, sức khỏe tốt, mua IUL $200,000, đóng $304.80/tháng (khoảng $3,658/năm). Trong một bảng minh họa mẫu, phí IUL và lãi tín dụng (không đảm bảo) có thể như sau:
| Năm hợp đồng | Tổng phí IUL bị trừ | Lãi tín dụng | Nhận xét |
|---|---|---|---|
| Năm 1 (46 tuổi) | $1,345 | $85 | Phí gấp khoảng 16 lần lãi |
| Năm 11 (56 tuổi) | $671 | $2,422 | Phí vận hành đã hết, lãi vượt phí |
| Năm 20 (65 tuổi) | $1,190 | $7,061 | COI tăng theo tuổi, nhưng lãi gấp khoảng 6 lần phí |
Cách hiểu từng bước:
- Năm 1: $1,345 ÷ $3,658 ≈ 37% tiền đóng năm đầu đi vào phí IUL. Đây là lý do hủy sớm thường lỗ.
- Năm 11: phí giảm còn $671, khoảng một nửa năm 1, vì phí vận hành 10 năm đầu đã hết.
- Năm 20: phí tăng lại lên $1,190 do COI theo tuổi, nhưng lãi $7,061 lớn hơn nhiều.
Số liệu trên là ví dụ giả định để thấy xu hướng. Lãi tín dụng không được đảm bảo, phí thực tế tùy hãng, tuổi, sức khỏe và số tiền bảo hiểm.
Hãng có được tăng phí IUL không?
Hãng có quyền điều chỉnh phí hiện hành, nhưng không được vượt mức tối đa đảm bảo ghi trong hợp đồng. Trong hợp đồng có bảng “Table of Guaranteed Maximum Cost of Insurance Rates”, liệt kê mức COI tối đa theo từng tuổi, tính trên mỗi $1,000 số tiền rủi ro mỗi tháng.
Ví dụ: ở tuổi 60, mức tối đa giả định là $0.41193 cho mỗi $1,000/tháng, số tiền rủi ro $200,000.
- $200,000 ÷ $1,000 = 200 đơn vị.
- 200 × $0.41193 = $82.39/tháng.
- $82.39 × 12 ≈ $988.68/năm. Đây là mức chi phí bảo hiểm tối đa hãng có thể thu ở tuổi đó, không phải mức thu thực tế.
Cột đảm bảo (guaranteed) trong bảng minh họa dùng chính các mức phí tối đa này cộng với lãi tối thiểu. Vì vậy cột đảm bảo là “bài kiểm tra trường hợp xấu” của phí IUL.
Máy tính phí IUL: tự tính chi phí bảo hiểm tối đa
Nhập số tiền rủi ro, mức COI tối đa theo tuổi trong hợp đồng, phí đóng hằng tháng và tỷ lệ phí trên mỗi lần đóng:
Máy tính phí IUL: chi phí bảo hiểm (COI) tối đa và phí trên mỗi lần đóng
Chi phí bảo hiểm (COI) tối đa:
Cách giảm tác động của phí IUL
- Đóng đủ và đều: đóng ít hơn mức kế hoạch thì phí IUL chiếm tỷ lệ lớn hơn, hợp đồng dễ mất hiệu lực.
- Giữ hợp đồng lâu dài: phí cao nhất ở 10 năm đầu, IUL hợp với kế hoạch từ 15 đến 20 năm trở lên.
- Chọn số tiền bảo hiểm hợp lý: số tiền bảo hiểm cao hơn mức cần thì COI và phí vận hành cao hơn.
- Chỉ chọn rider thật sự cần: mỗi rider là một khoản chi phí bảo hiểm cộng thêm.
- Giữ sức khỏe tốt khi thẩm định: hạng sức khỏe tốt hơn thì COI thấp hơn.
- Xem lại mỗi năm: xin bảng minh họa cập nhật (in-force illustration) để thấy phí và lãi thực tế.
Câu hỏi nên hỏi người tư vấn về phí IUL
- Cho tôi xem trang Policy Charges: năm 1, năm 10 và tuổi 65 tôi bị trừ bao nhiêu?
- Phí vận hành kéo dài bao nhiêu năm?
- Phí trên mỗi lần đóng là bao nhiêu phần trăm, áp dụng mấy năm?
- Mức COI tối đa ở tuổi 70, 80 là bao nhiêu?
- Nếu chỉ số 0% ba năm liền, giá trị tài khoản thay đổi ra sao sau khi trừ phí?
Phí IUL không xấu hay tốt tự thân. Nó là giá của phần bảo vệ và việc quản lý hợp đồng. Điều cần là hiểu rõ trước khi ký. Xem thêm lợi nhuận bảo hiểm IUL cao hay thấp và so sánh các loại bảo hiểm nhân thọ khác.
Tìm hiểu thêm về sản phẩm tại trang IUL của Thinksmart.
Câu hỏi thường gặp
Phí IUL gồm những khoản nào?
Thường có 6 khoản: phí trên mỗi lần đóng (premium expense charge), chi phí bảo hiểm (COI), phí rider, phí quản lý hợp đồng (policy fee), phí vận hành (expense charge) và phí trên giá trị tích lũy. Tên gọi và mức phí khác nhau giữa các hãng.
Vì sao năm đầu đóng IUL mà giá trị tài khoản tăng rất ít?
Vì phí IUL cao nhất trong những năm đầu, nhất là phí vận hành và phí trên mỗi lần đóng, trong khi giá trị tài khoản còn nhỏ nên lãi tín dụng cũng nhỏ. Sau khoảng 10 năm, phí thường giảm và lãi có thể vượt phí.
Hãng bảo hiểm có thể tăng phí IUL không?
Hãng có thể điều chỉnh phí hiện hành, nhưng chi phí bảo hiểm không được vượt mức tối đa đảm bảo ghi trong hợp đồng. Cột đảm bảo của bảng minh họa cho thấy kết quả nếu hãng thu ở mức tối đa.
Floor 0% có nghĩa là tài khoản IUL không bao giờ giảm?
Không. Floor 0% chỉ bảo vệ phần lãi tín dụng khỏi chỉ số âm. Phí IUL vẫn bị trừ mỗi tháng, nên năm lãi 0% thì giá trị tài khoản có thể giảm.
Ngưng đóng phí thì phí IUL có ngưng không?
Không. Phí trên mỗi lần đóng sẽ dừng, nhưng chi phí bảo hiểm, phí quản lý và các khoản khác vẫn trừ từ giá trị tài khoản. Nếu tài khoản không đủ trả phí, hợp đồng có thể mất hiệu lực.
Muốn biết hợp đồng IUL của mình đang bị trừ phí bao nhiêu?
Gửi bảng minh họa hoặc thông báo hằng năm cho đội ngũ Thinksmart Insurance, chúng tôi sẽ giải thích từng khoản phí bằng tiếng Việt, miễn phí và không ép mua. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance