
Bảng minh họa IUL (illustration) là tập tài liệu nhiều trang mà người tư vấn đưa khi giới thiệu hợp đồng IUL. Nhiều người chỉ nhìn con số lớn nhất ở cột cuối rồi ký. Đó là cách đọc dễ hiểu lầm nhất. Bài này giải thích từng cột quan trọng, khác nhau giữa cột đảm bảo và không đảm bảo, có ví dụ giả định và máy tính để anh chị tự đọc một dòng bảng minh họa.
Bảng minh họa IUL là gì?
Bảng minh họa IUL cho thấy hợp đồng có thể diễn biến ra sao qua từng năm, nếu anh chị đóng phí như kế hoạch và nếu lãi tín dụng đúng như giả định. Nó giúp so sánh và lên kế hoạch, nhưng không hứa trước kết quả. Tín dụng lãi thật mỗi năm phụ thuộc chỉ số (thường là S&P 500), mức trần (cap), mức sàn (floor) và tỷ lệ tham gia (participation rate). Xem lại cap, floor và participation rate là gì nếu chưa rõ.
Ở Mỹ, quy định của Hiệp hội Ủy viên Bảo hiểm (NAIC, hướng dẫn AG 49-A) giới hạn mức lãi tối đa mà hãng được dùng để minh họa. Vì vậy, các hãng không được tùy ý đưa số quá cao, nhưng mức tối đa đó vẫn chỉ là giả định.
Phần đầu: thông tin của hợp đồng
Trang đầu của bảng minh họa IUL thường tóm tắt: tuổi và giới tính người được bảo hiểm, hạng sức khỏe (risk class), số tiền bảo hiểm (face amount), loại quyền lợi tử vong (Option A cố định hoặc Option B tăng dần), phí dự kiến (planned premium), số năm đóng, chiến lược chỉ số và mức lãi dùng để minh họa. Hãy kiểm tra những thông tin này đúng với mình. Sai hạng sức khỏe thì cả bảng sẽ khác khi hợp đồng thật được phát hành.
Cột 1 và 2: năm hợp đồng và tuổi
Mỗi dòng là một năm hợp đồng (Policy Year) và tuổi tương ứng (Age). Khi đọc, hãy chọn vài mốc quan trọng với gia đình: năm thứ 10, tuổi về hưu (ví dụ 65), và tuổi 85 hoặc 90. Đừng chỉ nhìn dòng cuối cùng.
Cột 3: phí đóng (Premium Outlay)
Trong bảng minh họa IUL, đây là số tiền anh chị dự kiến đóng mỗi năm. Nếu có cột phí cộng dồn (Cumulative Premium), nó cho biết tổng tiền đã bỏ ra tới năm đó, rất tiện để so với giá trị hoàn lại. Nếu đóng ít hơn mức trong bảng, các cột phía sau sẽ thấp hơn và hợp đồng có thể mất hiệu lực sớm hơn.
Cột đảm bảo và không đảm bảo trong bảng minh họa IUL
Đây là phần quan trọng nhất khi đọc bảng minh họa IUL. Hầu hết bảng minh họa IUL có ít nhất hai nhóm cột:
- Guaranteed (đảm bảo): giả định hãng thu phí ở mức tối đa ghi trong hợp đồng và chỉ trả lãi ở mức tối thiểu đảm bảo. Đây giống như “bài kiểm tra trường hợp xấu”.
- Non-Guaranteed / Illustrated (không đảm bảo): dùng phí hiện hành và mức lãi minh họa. Con số đẹp hơn nhưng không chắc chắn.
- Một số bảng có thêm cột lãi thay thế (Alternate hoặc Midpoint), dùng mức lãi thấp hơn, giúp thấy kết quả khi thị trường không thuận lợi.
Hãy xem năm nào cột đảm bảo về 0. Nếu ở cột đảm bảo hợp đồng mất hiệu lực khi anh chị mới ngoài 70, nghĩa là cần theo dõi kỹ và có thể phải đóng thêm sau này nếu lãi thực tế thấp.
Cột giá trị tích lũy và giá trị hoàn lại
Accumulated Value (giá trị tích lũy, có hãng gọi là Account Value) là tiền trong tài khoản hợp đồng sau khi cộng phí đóng và lãi tín dụng, trừ các loại phí. Cash Surrender Value (giá trị hoàn lại) là số tiền thực sự nhận được nếu hủy hợp đồng năm đó, sau khi trừ phí hủy (surrender charge).
Trong khoảng 10 năm đầu, phí hủy thường cao, nên giá trị hoàn lại thấp hơn giá trị tích lũy và thường thấp hơn tổng phí đã đóng. Vì vậy IUL là kế hoạch dài hạn. Hủy sớm thường bị lỗ.
Cột quyền lợi tử vong (Net Death Benefit)
Đây là số tiền người thụ hưởng nhận nếu người được bảo hiểm qua đời trong năm đó, sau khi trừ khoản vay còn nợ (nếu có). Với Option A, số này thường giữ nguyên; với Option B, số này tăng theo giá trị tích lũy. Nếu bảng có minh họa vay hợp đồng để lấy tiền hưu, quyền lợi tử vong sẽ giảm dần theo khoản vay.
Ví dụ giả định: đọc một dòng ở năm thứ 10
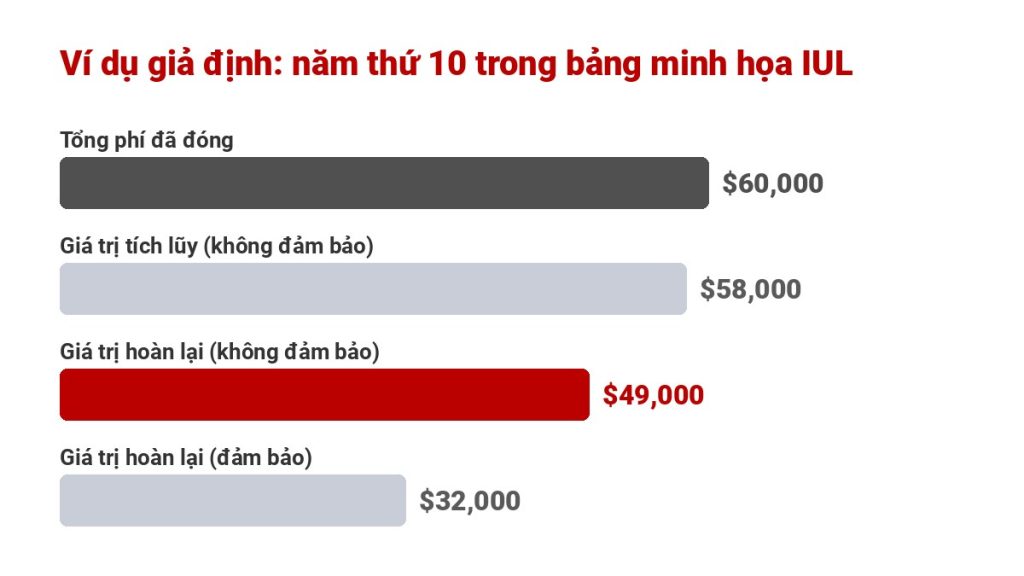
Giả sử anh Tuấn 45 tuổi, đóng $500/tháng ($6,000/năm). Dòng năm thứ 10 (tuổi 55) trong một bảng minh họa giả định có thể như sau:
| Cột (năm 10, tuổi 55) | Số giả định |
|---|---|
| Tổng phí đã đóng | $60,000 |
| Giá trị tích lũy (không đảm bảo) | $58,000 |
| Giá trị hoàn lại (không đảm bảo) | $49,000 |
| Giá trị hoàn lại (đảm bảo) | $32,000 |
| Quyền lợi tử vong | $250,000 |
Cách đọc từng bước:
- Phí hủy năm 10: $58,000 − $49,000 = $9,000.
- Nếu hủy năm 10 theo cột không đảm bảo: $49,000 − $60,000 = lỗ $11,000 so với tiền đã đóng.
- Theo cột đảm bảo: $32,000 − $60,000 = lỗ $28,000. Đây là trường hợp xấu.
- Trong suốt 10 năm, gia đình vẫn được bảo vệ $250,000.
Dùng máy tính dưới đây để đọc nhanh một dòng trong bảng minh họa của anh chị:
Máy tính đọc nhanh một dòng bảng minh họa IUL
Phí hủy hợp đồng ở năm này (Surrender Charge):
Bảng phí (Policy Charges)
Nhiều bảng minh họa có trang riêng liệt kê phí theo năm: phí trên mỗi lần đóng (premium expense charge), chi phí bảo hiểm (cost of insurance) tăng theo tuổi, phí quản lý hợp đồng (policy fee), phí vận hành trong những năm đầu, phí rider. Thông thường phí cao trong khoảng 10 năm đầu rồi giảm. Hỏi người tư vấn trang này nếu không thấy. Bài lợi nhuận bảo hiểm IUL cao hay thấp giải thích thêm vì sao phí ảnh hưởng nhiều tới kết quả.
Dấu hiệu cần hỏi kỹ khi đọc bảng minh họa IUL
- Mức lãi minh họa đúng bằng mức cao nhất được phép: xin thêm bảng với mức lãi thấp hơn, ví dụ thấp hơn 1 đến 2 điểm phần trăm.
- Cột đảm bảo mất hiệu lực sớm: hỏi cần đóng thêm bao nhiêu để giữ hợp đồng nếu lãi thấp.
- Minh họa vay rất lớn để lấy tiền hưu: hỏi lãi vay, loại vay, và điều gì xảy ra nếu chỉ số 0% nhiều năm liền.
- Phí đóng thấp hơn nhiều so với mức khuyến nghị: hợp đồng có thể dễ mất hiệu lực.
- Không có kế hoạch xem lại: nên yêu cầu bảng minh họa cập nhật (in-force illustration) mỗi năm hoặc vài năm một lần.
Sau khi mua: bảng minh họa IUL cập nhật
Bảng minh họa IUL không chỉ dùng lúc mua. Khi hợp đồng đã có hiệu lực, anh chị có thể xin hãng một bảng minh họa cập nhật (in-force illustration) bất cứ lúc nào. Bảng này bắt đầu từ giá trị tích lũy thật hiện tại, dùng phí và lãi hiện hành, rồi dự phóng lại. So với bảng minh họa IUL lúc mua sẽ thấy hợp đồng có đi đúng hướng không.
Nếu bảng minh họa IUL cập nhật cho thấy hợp đồng có thể mất hiệu lực sớm hơn dự kiến, anh chị vẫn còn cách xử lý khi còn thời gian: đóng thêm một ít, đổi chiến lược chỉ số, giảm số tiền bảo hiểm, hoặc giảm khoản vay dự định. Chờ tới khi hợp đồng sắp mất hiệu lực thì lựa chọn còn rất ít. Thói quen tốt là xem lại mỗi năm khi nhận thông báo hằng năm.
5 câu nên hỏi khi đọc bảng minh họa IUL
- Bảng này dùng mức lãi bao nhiêu, và kết quả ra sao nếu thấp hơn 2%?
- Theo cột đảm bảo, hợp đồng giữ được tới tuổi nào?
- Phí hủy kéo dài bao nhiêu năm?
- Nếu tôi phải ngưng đóng vài năm, chuyện gì xảy ra?
- Hợp đồng có quyền lợi sống không, và có làm thay đổi bảng này không?
Hiểu bảng minh họa IUL giúp anh chị chọn đúng sản phẩm. So sánh thêm với các loại bảo hiểm nhân thọ khác, hoặc xem nên chọn VUL hay IUL.
Tìm hiểu thêm về sản phẩm tại trang IUL của Thinksmart.
Câu hỏi thường gặp
Bảng minh họa IUL có phải là cam kết của hãng không?
Không. Bảng minh họa IUL là dự phóng dựa trên giả định. Chỉ các con số ở cột đảm bảo (guaranteed) và các điều khoản trong hợp đồng mới là cam kết. Các cột không đảm bảo có thể cao hơn hoặc thấp hơn thực tế.
Giá trị tích lũy và giá trị hoàn lại khác nhau thế nào?
Giá trị tích lũy là tiền trong tài khoản hợp đồng. Giá trị hoàn lại là số tiền thực nhận nếu hủy, sau khi trừ phí hủy. Trong những năm đầu, giá trị hoàn lại thường thấp hơn đáng kể.
Vì sao cột đảm bảo thấp hơn nhiều?
Vì cột đảm bảo giả định phí ở mức tối đa trong hợp đồng và lãi ở mức tối thiểu. Đây là trường hợp xấu để anh chị biết rủi ro, không phải kết quả dự đoán.
Có nên tin con số ở cột cuối bảng minh họa không?
Chỉ nên xem đó là một kịch bản. Hãy xin thêm bảng với mức lãi thấp hơn, xem cột đảm bảo, và yêu cầu bảng minh họa cập nhật định kỳ sau khi mua.
Bao lâu thì nên xem lại bảng minh họa?
Nên xin bảng minh họa cập nhật (in-force illustration) mỗi năm hoặc vài năm một lần, nhất là khi lãi thực tế khác giả định hoặc khi thay đổi cách đóng phí.
Có bảng minh họa IUL mà chưa hiểu hết?
Gửi bảng cho đội ngũ Thinksmart Insurance, chúng tôi sẽ giải thích từng cột bằng tiếng Việt, miễn phí và không ép mua. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance