
Max funded IUL cho chủ doanh nghiệp nhỏ là câu hỏi Thinksmart nghe rất nhiều từ chủ tiệm nail, chủ tiệm phở, tài xế Uber và thợ làm 1099. Họ không có 401k của công ty, không có ai đóng thêm (match), và thu nhập tháng nhiều tháng ít.
Max funded IUL có thể là một mảnh tốt trong kế hoạch, nhưng không phải mảnh đầu tiên và không hợp với mọi người. Bài viết này chỉ thứ tự nên để dành, so với Solo 401k và SEP IRA, và cách chọn mức đóng để không bị “đóng thiếu” khi gặp tháng ế.

Vì sao chủ tiệm và người làm 1099 hỏi về max funded IUL?
- Không có 401k công ty: phải tự mở Solo 401k, SEP IRA hoặc IRA.
- Thu nhập cao nhưng không đều: có năm lời nhiều, muốn để dành thêm ngoài giới hạn 401k.
- Thu nhập quá cao cho Roth IRA: năm 2027, Roth IRA bị giới hạn khi thu nhập vượt mức quy định. IUL không có giới hạn thu nhập.
- Cần bảo vệ: nếu chủ tiệm mất, gia đình mất luôn nguồn thu và có thể còn nợ thuê mặt bằng, nợ máy móc.
Max funded IUL là cách đóng nhiều nhất hợp đồng cho phép mà không thành MEC, với tiền bảo hiểm thấp nhất có thể, để nhiều tiền vào giá trị tài khoản. Xem cơ chế trong bài max funded IUL hoạt động thế nào.
Max funded IUL cho chủ doanh nghiệp so với Solo 401k và SEP IRA
| Điểm so sánh | Solo 401k / SEP IRA | Max funded IUL |
|---|---|---|
| Thuế lúc đóng | Thường được trừ thuế năm nay (bản truyền thống) | Đóng bằng tiền sau thuế, không được trừ |
| Giới hạn đóng 2027 | Solo 401k: phần người lao động $25,500, tổng tối đa $75,000 (chưa tính catch-up) | Không có con số chung; giới hạn theo luật 7702 và MEC so với tiền bảo hiểm |
| Lấy tiền trước 59½ | Thường bị thuế và phạt 10%, trừ ngoại lệ | Có thể vay từ hợp đồng, thường không bị thuế nếu không phải MEC và hợp đồng còn hiệu lực |
| Tiền bảo hiểm cho gia đình | Không có | Có |
| Rủi ro thị trường | Theo quỹ bạn chọn, có thể lỗ | Mức sàn (thường 0%) nhưng phí vẫn bị trừ, có mức trần lãi |
Hai công cụ không loại trừ nhau. Với đa số chủ doanh nghiệp nhỏ, 401k hoặc SEP giúp giảm thuế ngay, còn max funded IUL lo phần bảo vệ và phần để dành thêm. So sánh chi tiết với 401k có trong bài max funded IUL và 401k.
Ví dụ: chủ tiệm nail lời $90,000 một năm
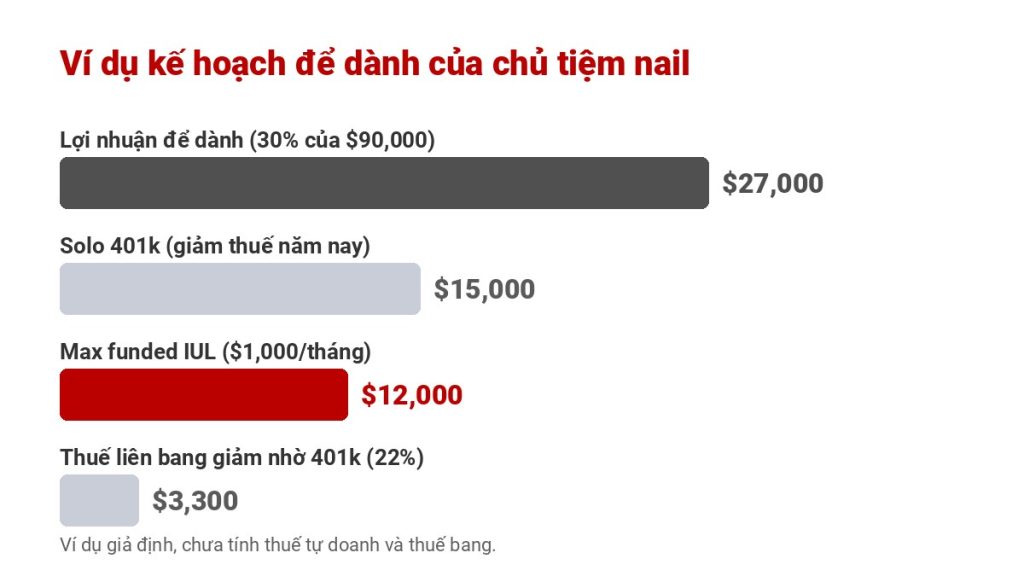
Giả định: chị Hạnh 40 tuổi, chủ tiệm nail, lợi nhuận ròng $90,000/năm, muốn để dành 30%. Tháng ế nhất chị vẫn chắc chắn để ra được $1,000.
- Tổng để dành: $90,000 × 30% = $27,000/năm.
- Quỹ khẩn cấp trước: nếu chưa có 3 đến 6 tháng chi tiêu, dồn vào đây trước.
- Solo 401k: chị đóng $15,000. Ở bậc thuế liên bang 22%, khoản này giảm khoảng $15,000 × 22% = $3,300 thuế liên bang (ước tính đơn giản).
- Phần còn lại: $27,000 − $15,000 = $12,000/năm, tức $1,000/tháng cho max funded IUL, đúng bằng mức chị đóng được cả trong tháng ế.
Nếu phần còn lại lớn hơn mức chị chắc chắn đóng được trong tháng ế, nên chọn mức thấp hơn, rồi đóng thêm vào những năm làm ăn tốt nếu hợp đồng còn chỗ. Đóng thêm thì dễ, còn đóng thiếu nhiều năm có thể làm hợp đồng yếu đi.
Máy tính: chủ tiệm nên đóng max funded IUL bao nhiêu mỗi tháng?
Thu nhập không đều: rủi ro lớn nhất với max funded IUL
Max funded IUL cần thời gian: chi phí cao nhất ở 10 năm đầu và hủy sớm thường có phí hủy hợp đồng. Với thu nhập không đều, rủi ro không nằm ở thị trường mà ở chuyện bỏ dở giữa chừng. Cách giảm rủi ro:
- Đặt mức đóng theo tháng ế, không theo tháng đắt khách.
- Hỏi rõ mức tối thiểu và mức mục tiêu trong bảng minh họa, và hợp đồng chịu được bao lâu nếu tạm ngưng đóng.
- Giữ quỹ khẩn cấp riêng để không phải vay IUL khi tiệm gặp khó những năm đầu.
- Xem lại hằng năm: năm lời nhiều có thể đóng thêm, nhưng không được vượt giới hạn MEC. Xem cách đọc bảng minh họa IUL.
Phần bảo vệ: tiền bảo hiểm giúp gì cho tiệm và gia đình?
Người ta hay chỉ nhìn vào phần tích lũy mà quên rằng max funded IUL vẫn là bảo hiểm nhân thọ. Với chủ tiệm, phần bảo vệ này rất thực tế. Nếu chủ tiệm mất đột ngột, gia đình thường phải lo cùng lúc nhiều khoản: tiền thuê mặt bằng còn lại trong hợp đồng, nợ mua ghế và máy móc, lương thợ tháng cuối, chi phí sang nhượng hoặc đóng cửa tiệm, cộng với chi tiêu hằng ngày của gia đình.
Tiền bảo hiểm trả cho người thụ hưởng thường không bị đánh thuế thu nhập liên bang, giúp gia đình có thời gian quyết định giữ tiệm hay bán tiệm mà không phải bán vội. Khi thiết kế hợp đồng max funded, tiền bảo hiểm được giữ ở mức thấp nhất cho phép, nên hãy kiểm tra con số đó có đủ cho các khoản trên không. Nếu chưa đủ, có thể kết hợp thêm một hợp đồng term rẻ cho giai đoạn còn nợ.
Thuế: điều chủ tiệm hay hiểu sai
- Phí IUL thường không được trừ thuế, kể cả khi trả từ tài khoản của tiệm, nếu hợp đồng là để bảo vệ cá nhân và gia đình. Hỏi CPA trước khi ghi sổ.
- Vay từ IUL thường không bị tính là thu nhập nếu hợp đồng không phải MEC và còn hiệu lực. Nếu để hợp đồng mất hiệu lực khi còn nợ vay, phần lời có thể bị đánh thuế. Xem vay tiền từ IUL.
- Nếu thành MEC (đóng quá nhanh so với giới hạn 7 năm), tiền vay và rút bị đánh thuế phần lời trước và có thể bị phạt 10% nếu dưới 59½.
- Người làm 1099 nên khai đủ thu nhập: khai thiếu thì vừa ít tín chỉ Social Security, vừa khó chứng minh thu nhập khi mua bảo hiểm mức cao. Xem thợ nail 1099 hay W2.
Ai không nên dùng max funded IUL cho chủ doanh nghiệp?
- Tiệm mới mở dưới 2 năm, dòng tiền chưa ổn định.
- Chưa có quỹ khẩn cấp hoặc đang nợ thẻ tín dụng lãi cao.
- Có thể cần lấy lại phần lớn số tiền trong vài năm tới (mua nhà, mở thêm tiệm).
- Chưa tận dụng Solo 401k hoặc SEP IRA mà đang cần giảm thuế.
Ưu và nhược điểm đầy đủ có trong bài ưu nhược điểm max funded IUL và bài cũ max funded IUL có tốt không.
Tóm lại: max funded IUL cho chủ doanh nghiệp
Max funded IUL cho chủ doanh nghiệp nhỏ và người làm 1099 hợp nhất khi đã có quỹ khẩn cấp, đã dùng Solo 401k hoặc SEP để giảm thuế, và còn tiền dư đều đặn. Hãy chọn mức đóng theo tháng ế, giữ hợp đồng dưới giới hạn MEC, và xem lại mỗi năm. Làm như vậy, IUL vừa bảo vệ gia đình vừa trở thành một nguồn tiền linh hoạt khi về hưu.
Câu hỏi thường gặp
Chủ tiệm nail có nên mua max funded IUL không?
Có thể, khi đã có quỹ khẩn cấp, đã dùng Solo 401k hoặc SEP IRA để giảm thuế, và còn tiền dư đều đặn ít nhất 7 đến 10 năm. Tiệm mới mở hoặc dòng tiền chưa ổn định thì nên chờ.
Phí max funded IUL có được trừ thuế cho tiệm không?
Thường là không, nếu hợp đồng để bảo vệ cá nhân và gia đình. Phí đóng bằng tiền sau thuế. Hãy hỏi CPA trước khi ghi vào chi phí của tiệm.
Solo 401k năm 2027 đóng được bao nhiêu?
Phần người lao động tối đa $25,500, cộng phần chủ theo lợi nhuận, tổng không quá $75,000, chưa tính phần đóng thêm theo tuổi.
Thu nhập không đều thì đóng IUL thế nào?
Chọn mức đóng bằng số tiền chắc chắn đóng được trong tháng ế, rồi đóng thêm vào năm làm ăn tốt nếu hợp đồng còn chỗ dưới giới hạn MEC.
Người làm 1099 có mua max funded IUL được không?
Được. Hãng sẽ xem thu nhập đã khai thuế để quyết định mức bảo hiểm, nên khai đủ thu nhập rất quan trọng.
Chủ tiệm muốn biết mức đóng max funded IUL phù hợp?
Thinksmart Insurance giúp chủ doanh nghiệp nhỏ và người làm 1099 tính mức đóng theo thu nhập thật, so sánh nhiều hãng bằng tiếng Việt và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance