
Bài viết này tổng hợp ưu nhược điểm max funded IUL theo cách thẳng thắn nhất: điểm mạnh là gì, điểm yếu là gì, và quan trọng hơn hết là ai nên mua, ai không nên mua. Max funded IUL là hợp đồng bảo hiểm nhân thọ IUL (Indexed Universal Life) được đóng phí gần mức tối đa luật thuế cho phép, trong khi số tiền bảo hiểm được giữ ở mức thấp nhất có thể. Mục đích là để phần lớn tiền đóng vào đi vào giá trị tiền mặt thay vì trả chi phí bảo hiểm.
Nghe thì hấp dẫn, nhưng sản phẩm này chỉ tốt với một nhóm người nhất định. Nếu chưa rõ cách vận hành, bạn có thể đọc trước bài max funded IUL hoạt động thế nào. Bài này không lặp lại phần đó mà đi thẳng vào câu hỏi: có nên mua hay không.
Bảng ưu nhược điểm max funded IUL
| Ưu điểm | Nhược điểm |
|---|---|
| Giá trị tiền mặt tăng hoãn thuế | Phí và chi phí những năm đầu cao |
| Lấy tiền ra có thể không bị đánh thuế (rút đến số vốn đã đóng, rồi vay) | Hủy trong 10 năm đầu thường bị phí hủy, có thể lỗ |
| Sàn 0%: năm chỉ số giảm, phần lãi chỉ số không âm | Lợi nhuận bị giới hạn bởi cap rate và tỷ lệ tham gia |
| Tiền bảo hiểm trả cho gia đình thường không bị đánh thuế thu nhập | Bảng minh họa là giả định, không được bảo đảm |
| Có thể kèm quyền lợi sống khi bệnh nặng, bệnh mãn tính | Vay quá nhiều có thể làm hợp đồng mất hiệu lực và phát sinh thuế |
| Không có giới hạn đóng hằng năm hay giới hạn thu nhập do IRS đặt ra như 401(k), Roth IRA | Vẫn bị giới hạn bởi luật MEC; đóng quá mức thì mất ưu đãi thuế khi lấy tiền |
| Linh hoạt: có thể giảm hoặc tạm ngưng đóng khi giá trị đủ lớn | Phức tạp, cần theo dõi hằng năm; chi phí bảo hiểm có thể tăng theo tuổi |
Bảng trên cho thấy ưu nhược điểm max funded IUL gần như cân nhau. Điểm khác biệt nằm ở người mua: cùng một hợp đồng, người đóng đều 20 năm có thể hài lòng, còn người hủy ở năm thứ 3 sẽ thấy mình mất tiền.
Giải thích 7 ưu điểm
1. Tăng hoãn thuế
Phần lãi ghi vào giá trị tiền mặt không bị đánh thuế hằng năm. Bạn không nhận form 1099 cho phần tăng trưởng này như khi để tiền trong tài khoản đầu tư thông thường.
2. Lấy tiền ra có thể không bị đánh thuế
Với hợp đồng không phải MEC, bạn có thể rút tiền đến bằng số phí đã đóng (gọi là vốn gốc, basis) mà không bị đánh thuế, sau đó lấy tiếp bằng cách vay từ hợp đồng (policy loan). Tiền vay không bị tính là thu nhập, miễn là hợp đồng còn hiệu lực. Xem thêm vay tiền từ IUL.
3. Sàn 0%
Năm chỉ số thị trường giảm, phần lãi chỉ số được ghi vào là 0%, không bị âm. Nhưng cần nhớ: phí bảo hiểm và chi phí hợp đồng vẫn bị trừ hằng tháng, nên giá trị tiền mặt vẫn có thể giảm nhẹ trong năm lãi 0%.
4. Tiền bảo hiểm cho gia đình
Nếu người được bảo hiểm qua đời, gia đình nhận tiền bảo hiểm, thường không bị đánh thuế thu nhập liên bang. Đây là điểm mà 401(k) hay tài khoản đầu tư không có.
5. Quyền lợi sống
Nhiều hợp đồng cho nhận trước một phần tiền bảo hiểm khi bị bệnh hiểm nghèo, bệnh mãn tính hoặc bệnh giai đoạn cuối. Điều kiện cụ thể tùy hãng và tùy rider. Xem chronic illness rider.
6. Không bị giới hạn như 401(k) hay Roth IRA
IRS không đặt mức đóng tối đa hằng năm hay giới hạn thu nhập cho bảo hiểm nhân thọ. Người thu nhập cao, đã đóng tối đa 401(k) và không mở được Roth IRA thường quan tâm điểm này. Tuy vậy, số tiền đóng vẫn bị giới hạn bởi luật thuế về bảo hiểm (giải thích ở phần MEC bên dưới).
7. Linh hoạt khi đóng phí
Khi giá trị tiền mặt đã đủ lớn, bạn có thể giảm phí hoặc ngưng đóng một thời gian. Nhưng linh hoạt cũng là con dao hai lưỡi: đóng ít đi thì giá trị tăng chậm hơn và hợp đồng dễ bị thiếu tiền trả chi phí hơn.
Giải thích 7 nhược điểm
1. Phí những năm đầu cao
Mỗi hợp đồng có phí ban đầu, phí quản lý, chi phí bảo hiểm (cost of insurance) và phí rider. Phần lớn chi phí rơi vào những năm đầu. Xem chi tiết các loại phí trong bài phí IUL.
2. Hủy sớm dễ lỗ
Trong khoảng 10 đến 15 năm đầu, hủy hợp đồng thường bị trừ phí hủy (surrender charge). Ví dụ ở phần sau cho thấy con số cụ thể.
3. Lợi nhuận bị giới hạn
Đổi lại sàn 0%, lãi chỉ số bị giới hạn bởi cap rate và tỷ lệ tham gia. Năm thị trường tăng mạnh, bạn chỉ nhận đến mức cap. Hãng cũng có thể thay đổi cap theo thời gian, trong giới hạn hợp đồng. Xem cap rate IUL.
4. Bảng minh họa không phải lời hứa
Bảng minh họa dùng lãi suất giả định, thường là trung bình đều mỗi năm. Thực tế lãi lên xuống, và chỉ phần cột bảo đảm mới là cam kết. Đọc kỹ cả cột bảo đảm và cột không bảo đảm. Xem cách đọc tại bảng minh họa IUL.
5. Rủi ro vay quá tay
Nếu khoản vay và lãi vay lớn dần đến mức giá trị tiền mặt không đủ trả chi phí, hợp đồng có thể mất hiệu lực. Khi đó, phần lời đã lấy ra qua khoản vay có thể bị tính thuế, dù bạn không còn nhận thêm đồng nào.
6. Giới hạn MEC
Đóng vượt mức luật cho phép, hợp đồng thành MEC. Tiền bảo hiểm vẫn không bị đánh thuế thu nhập, nhưng lấy tiền ra lúc còn sống sẽ mất phần lớn ưu đãi thuế.
7. Phức tạp, cần theo dõi
Max funded IUL không phải loại “mua rồi để đó”. Mỗi năm nên xem báo cáo hằng năm, so với bảng minh họa ban đầu và điều chỉnh nếu cần. Chi phí bảo hiểm cũng tăng theo tuổi.
Ví dụ giả định: hủy sớm ở năm thứ 3 mất bao nhiêu?
Anh Minh (nhân vật giả định), 40 tuổi, mua max funded IUL và đóng $12,000 mỗi năm. Sang năm thứ 3, anh muốn lấy tiền ra để mua nhà nên tính hủy hợp đồng.
- Tổng phí đã đóng: $12,000 × 3 = $36,000.
- Giá trị hủy hợp đồng (giả định): giá trị tiền mặt sau khi trừ phí hủy còn $27,000.
- Số tiền mất: $36,000 − $27,000 = $9,000, tức khoảng 25% số tiền đã đóng.
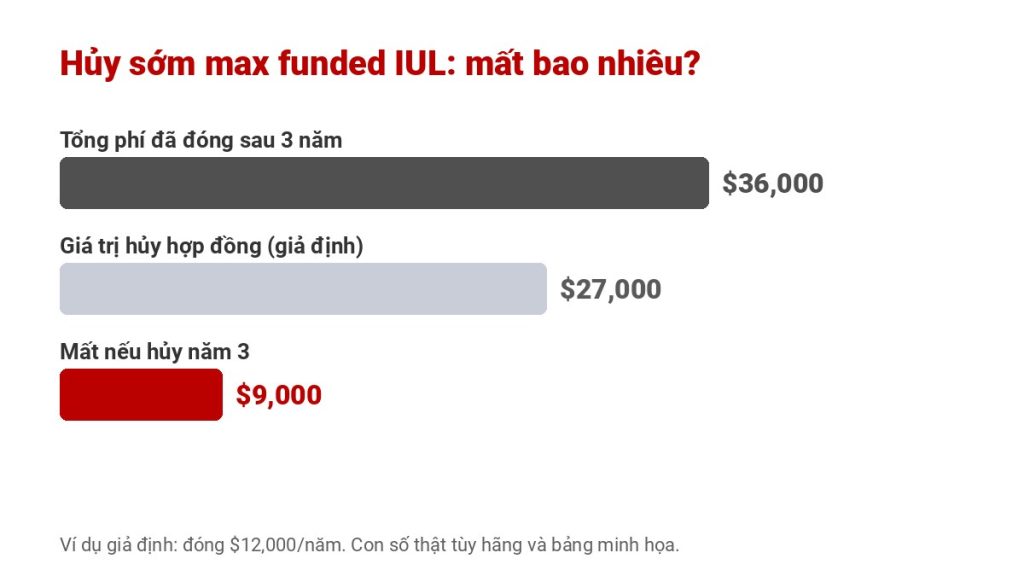
Con số thật tùy hãng, tuổi, sức khỏe và cách thiết kế hợp đồng. Nhưng điểm chung là: max funded IUL cần thời gian. Nếu bạn biết mình sẽ cần tiền trong vài năm tới, đây không phải chỗ để tiền. Bài max funded IUL cost (tiếng Anh) có thêm ví dụ về chi phí.
MEC là gì và vì sao ảnh hưởng đến ưu nhược điểm max funded IUL?
MEC (Modified Endowment Contract) là hợp đồng bảo hiểm nhân thọ bị đóng tiền quá nhanh so với luật thuế. Luật dùng “bài kiểm tra 7 năm” (7-pay test): trong 7 năm đầu, tổng tiền đóng không được vượt mức đủ để đóng xong hợp đồng trong 7 kỳ bằng nhau.
Ví dụ giả định: hợp đồng có giới hạn 7 năm là $15,000 mỗi năm. Năm đầu bạn đóng $20,000, vượt $5,000. Hợp đồng trở thành MEC, và:
- Tiền lấy ra (rút hoặc vay) bị tính phần lời trước, phần lời đó bị đánh thuế thu nhập.
- Nếu dưới 59 tuổi rưỡi, thường bị thêm phạt 10% trên phần lời.
- Tiền bảo hiểm trả cho gia đình vẫn thường không bị đánh thuế thu nhập.
Max funded nghĩa là đóng sát mức MEC nhưng không vượt. Hãng bảo hiểm thường theo dõi và báo nếu sắp vượt, nhưng bạn vẫn nên hỏi rõ giới hạn của hợp đồng mình.
Tự kiểm tra: max funded IUL có hợp với bạn không?
5 kiểu người hợp với max funded IUL
- Thu nhập cao và ổn định, đã đóng tối đa hoặc gần tối đa 401(k) và muốn thêm một chỗ để tiền tăng hoãn thuế.
- Chủ doanh nghiệp nhỏ có lợi nhuận đều, muốn vừa bảo vệ gia đình vừa có nguồn tiền linh hoạt cho tương lai.
- Người 30 đến 50 tuổi, sức khỏe tốt, còn ít nhất 15 đến 20 năm trước khi cần dùng tiền, nên chi phí bảo hiểm thấp hơn và có thời gian cho tiền tăng.
- Người muốn thêm một nguồn thu nhập khi nghỉ hưu không bị tính thuế nếu làm đúng. Xem max funded IUL nghỉ hưu.
- Người cần bảo hiểm nhân thọ thật sự và thích một hợp đồng vừa có tiền bảo hiểm vừa có giá trị tiền mặt.
5 kiểu người không nên mua
- Chưa có quỹ khẩn cấp: lỡ cần tiền gấp phải hủy hợp đồng sớm là lỗ.
- Còn nợ thẻ tín dụng hay nợ lãi cao: trả nợ trước thường có lợi hơn bất kỳ khoản để dành nào.
- Chưa nhận đủ phần công ty đóng thêm vào 401(k): đó là tiền công ty cho, nên ưu tiên trước. So sánh tại max funded IUL và 401k.
- Thu nhập thất thường hoặc sắp có khoản chi lớn trong 5 năm tới như mua nhà, học phí.
- Chỉ cần bảo vệ gia đình với chi phí thấp: bảo hiểm có kỳ hạn (term) thường rẻ hơn nhiều cho cùng số tiền bảo hiểm.
Người lớn tuổi hoặc sức khỏe không tốt cũng nên cân nhắc kỹ, vì chi phí bảo hiểm cao sẽ ăn vào phần giá trị tiền mặt.
Câu hỏi nên hỏi trước khi ký
- Phí hủy hợp đồng kéo dài bao nhiêu năm, mỗi năm còn bao nhiêu phần trăm?
- Giới hạn MEC hằng năm của hợp đồng này là bao nhiêu?
- Bảng minh họa dùng lãi suất giả định bao nhiêu? Nếu lãi thấp hơn 1 đến 2% thì sao?
- Cột bảo đảm cho thấy hợp đồng còn hiệu lực đến tuổi nào nếu tôi ngưng đóng?
- Lãi vay là cố định hay thay đổi? Có giới hạn vay không?
- Hợp đồng có những rider quyền lợi sống nào, điều kiện nhận ra sao?
Nếu muốn đọc thêm góc nhìn về lợi ích và rủi ro, xem bài max funded IUL có tốt không.
Kết luận về ưu nhược điểm max funded IUL
Tóm lại, ưu nhược điểm max funded IUL phụ thuộc vào người mua nhiều hơn vào sản phẩm. Với người đã có nền tài chính vững, đóng được đều trong thời gian dài và cần bảo hiểm nhân thọ, đây có thể là một công cụ hữu ích để tiền tăng hoãn thuế và có nguồn tiền linh hoạt sau này. Với người còn nợ, chưa có quỹ khẩn cấp hoặc cần tiền sớm, rủi ro lỗ khi hủy sớm lớn hơn lợi ích. Không có lợi nhuận nào được bảo đảm ngoài phần ghi trong cột bảo đảm của hợp đồng.
Câu hỏi thường gặp
Ưu nhược điểm max funded IUL lớn nhất là gì?
Ưu điểm lớn nhất là tiền tăng hoãn thuế và có thể lấy ra không bị đánh thuế nếu hợp đồng không phải MEC và còn hiệu lực. Nhược điểm lớn nhất là phí những năm đầu cao nên hủy sớm dễ lỗ.
Max funded IUL có bị lỗ không?
Lãi chỉ số có sàn 0% nên không âm, nhưng chi phí vẫn bị trừ hằng tháng. Nếu hủy trong những năm đầu, giá trị hủy hợp đồng thường thấp hơn tổng phí đã đóng.
Nên đóng max funded IUL bao lâu?
Thường nên tính ít nhất 7 đến 10 năm, và để tiền thêm nhiều năm nữa trước khi lấy ra. Thời gian càng dài thì chi phí ban đầu càng được bù.
Hợp đồng thành MEC thì sao?
Tiền bảo hiểm vẫn thường không bị đánh thuế thu nhập, nhưng tiền lấy ra lúc còn sống bị tính phần lời trước và bị đánh thuế, có thể bị phạt thêm 10% nếu dưới 59 tuổi rưỡi.
Ai không nên mua max funded IUL?
Người chưa có quỹ khẩn cấp, còn nợ lãi cao, chưa nhận đủ phần công ty đóng 401(k), thu nhập thất thường hoặc cần dùng tiền trong vài năm tới.
Muốn biết max funded IUL có hợp với gia đình bạn?
Thinksmart Insurance so sánh bảng minh họa của nhiều hãng, giải thích rõ ràng bằng tiếng Việt cả phần lợi và phần rủi ro, và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance