
Bảo hiểm nhân thọ cho người tiểu đường và huyết áp cao là câu hỏi Thinksmart nhận gần như mỗi ngày: “Tôi uống thuốc tiểu đường, thuốc huyết áp, có hãng nào nhận không?” Câu trả lời ngắn: có. Đây là hai bệnh rất phổ biến, và nhiều người kiểm soát tốt vẫn được hạng Standard.
Điều hãng quan tâm không phải là bạn có bệnh hay không, mà là bệnh được kiểm soát tốt tới đâu, đã bao lâu, và có biến chứng chưa. Bài viết giải thích từng điểm hãng xem, các kết quả có thể xảy ra, phí tăng bao nhiêu và cách chuẩn bị hồ sơ.
Vì sao bảo hiểm nhân thọ cho người tiểu đường vẫn mua được?
Tiểu đường và huyết áp cao rất phổ biến ở Mỹ, nên các hãng có sẵn hướng dẫn thẩm định rõ ràng cho hai bệnh này. Người Mỹ gốc Á còn dễ bị tiểu đường hơn ở mức cân nặng thấp hơn, vì vậy Hiệp hội Tiểu đường Mỹ khuyên người gốc Á nên đi kiểm tra từ BMI 23, thay vì 25 như người khác.
Với hãng bảo hiểm, một người tiểu đường loại 2 kiểm soát tốt, uống thuốc đều, không biến chứng, có rủi ro gần với người bình thường hơn nhiều so với một người có bệnh nhưng bỏ thuốc, không đi khám. Đó là lý do hai người cùng bệnh có thể nhận hai mức phí rất khác nhau. Xem cách xếp hạng trong bài hạng sức khỏe bảo hiểm.
6 điều hãng xem khi bạn bị tiểu đường hoặc huyết áp cao
| Hãng xem | Tốt cho hồ sơ | Làm hồ sơ khó hơn |
|---|---|---|
| 1. Chỉ số A1C (đường huyết trung bình 3 tháng) | Ổn định, càng gần mức bình thường càng tốt | Cao và tăng dần qua các lần xét nghiệm |
| 2. Huyết áp đo được | Ổn định nhờ thuốc trong nhiều tháng | Từ 140/90 trở lên dù đang uống thuốc |
| 3. Loại điều trị | Ăn uống, tập luyện, thuốc uống | Insulin liều cao, nhiều loại thuốc cùng lúc |
| 4. Tuổi lúc phát bệnh | Phát bệnh khi đã lớn tuổi | Phát bệnh khi còn trẻ (thời gian sống với bệnh dài hơn) |
| 5. Biến chứng | Không có | Thận (protein trong nước tiểu), mắt, tê chân, bệnh tim, đột quỵ |
| 6. Cân nặng và thói quen | BMI hợp lý, không hút thuốc, khám định kỳ | Béo phì, hút thuốc, không đi khám, bỏ thuốc |
Các mức A1C và huyết áp cần biết
- A1C: dưới 5,7% là bình thường; 5,7% đến 6,4% là tiền tiểu đường; từ 6,5% trở lên là tiểu đường.
- Huyết áp: dưới 120/80 là bình thường; 120 đến 129 (tâm thu) là tăng nhẹ; 130 đến 139 hoặc 80 đến 89 là cao độ 1; từ 140/90 trở lên là cao độ 2.
Mỗi hãng có mức chấp nhận riêng cho từng hạng, nên cùng một chỉ số có thể được hãng này xếp tốt hơn hãng kia. Đây là lý do nên so sánh nhiều hãng.
Kết quả thẩm định có thể là gì?
- Standard (hoặc tốt hơn): bệnh nhẹ, kiểm soát tốt, không biến chứng. Phí như người khỏe trung bình.
- Table rating: được nhận nhưng phí cao hơn, ví dụ Table 2 hoặc Table 4.
- Hoãn (postpone): mới phát hiện bệnh hoặc mới đổi thuốc, hãng muốn chờ thêm vài tháng xem bệnh ổn định chưa.
- Từ chối: thường khi có biến chứng nặng hoặc bệnh không kiểm soát. Xem thêm vì sao bảo hiểm từ chối người mua.
Ví dụ: phí tăng bao nhiêu khi bị xếp table?
Giả định một hợp đồng có phí hạng Standard là $50/tháng. Nhiều hãng cộng khoảng 25% phí Standard cho mỗi bậc table:
- Standard: $50/tháng.
- Table 2: $50 × (1 + 2 × 25%) = $50 × 1,5 = $75/tháng.
- Table 4: $50 × (1 + 4 × 25%) = $50 × 2 = $100/tháng.
- Chênh lệch: Table 2 đóng thêm $25 × 12 = $300 mỗi năm, tức $6,000 sau 20 năm.
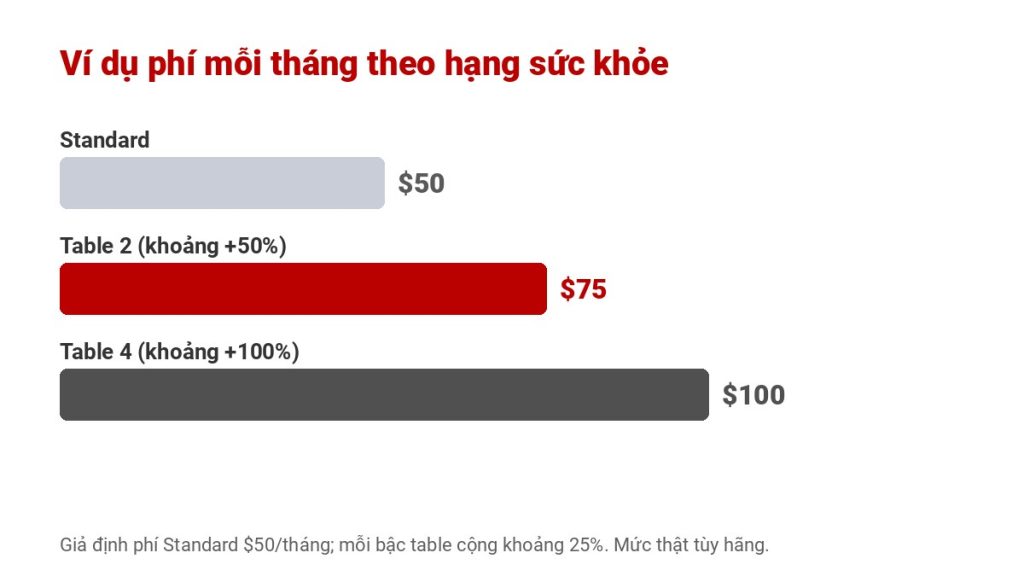
Chênh lệch này cho thấy vì sao kiểm soát bệnh tốt trước khi nộp đơn đáng giá. Một số hãng cũng cho xin xét lại hạng sau vài năm nếu chỉ số tốt lên, tùy hợp đồng.
Máy tính: bị xếp hạng table thì phí tăng bao nhiêu?
Vừa tiểu đường vừa huyết áp cao thì sao?
Nhiều người có cả hai bệnh, thường kèm mỡ máu cao. Hãng không cộng dồn ba mức phạt riêng lẻ mà nhìn tổng thể nguy cơ tim và thận. Người có đường huyết, huyết áp và mỡ máu đều ổn nhờ thuốc, khám đều, không hút thuốc vẫn có thể được Standard ở một số hãng. Ngược lại, khi cả ba đều không kiểm soát, nguy cơ cộng lại cao hơn từng bệnh riêng, dễ bị xếp table hơn. Cách làm thực tế: cải thiện chỉ số đang xa mức mục tiêu nhất trước.
Loại bảo hiểm nào phù hợp?
- Term life: phí thấp nhất cho mức bảo vệ cao, hợp để bảo vệ tiền nhà và con nhỏ trong 20 hoặc 30 năm. Nhiều hợp đồng term cho chuyển sang bảo hiểm vĩnh viễn sau này mà không cần khám lại.
- IUL hoặc whole life: bảo vệ suốt đời và có giá trị tiền mặt. Nếu bị xếp table, chi phí bảo hiểm cao hơn, nên hỏi xem hạng này ảnh hưởng thế nào tới giá trị tài khoản trong bảng minh họa.
- Final expense: hợp đồng nhỏ, thường không cần khám, hợp với người lớn tuổi có nhiều bệnh.
Chuẩn bị hồ sơ bảo hiểm nhân thọ cho người tiểu đường
- Khám định kỳ và uống thuốc đều: hồ sơ bệnh án nhiều năm ổn định là bằng chứng tốt nhất.
- Có kết quả A1C và huyết áp gần nhất: ghi rõ ngày, tên thuốc và liều.
- Nộp đơn khi bệnh đang ổn định, không nộp ngay sau khi mới phát hiện hoặc mới đổi thuốc.
- Ngày khám bảo hiểm: uống thuốc như thường lệ, nhịn ăn theo hướng dẫn, ngủ đủ, tránh cà phê và thuốc lá trước khi đo huyết áp.
- Khai trung thực: hãng sẽ xem hồ sơ thuốc và bệnh án. Khai sai có thể làm hợp đồng bị hủy hoặc từ chối bồi thường. Xem vì sao bảo hiểm từ chối bồi thường.
- So sánh nhiều hãng: mỗi hãng nhìn tiểu đường và huyết áp khác nhau.
Nếu bị từ chối thì còn lựa chọn nào?
- Hãng khác: bị một hãng từ chối không có nghĩa mọi hãng đều từ chối.
- Bảo hiểm không khám sức khỏe (simplified issue): trả lời câu hỏi sức khỏe, mức bảo hiểm thường thấp hơn.
- Bảo hiểm nhận chắc chắn (guaranteed issue): không hỏi sức khỏe, mức thấp, thường có thời gian chờ 2 đến 3 năm cho tử vong vì bệnh.
- Bảo hiểm nhóm qua chỗ làm: thường không cần thẩm định cho mức cơ bản.
- Cải thiện sức khỏe rồi nộp lại: A1C và huyết áp tốt lên sau 6 đến 12 tháng có thể đổi kết quả.
Đừng chờ tới khi bệnh nặng hơn
Tiểu đường và huyết áp cao thường tiến triển theo thời gian. Mua khi bệnh còn nhẹ và ổn định gần như luôn rẻ và dễ hơn mua khi đã có biến chứng. Hạng sức khỏe được xếp lúc mua; bệnh nặng hơn sau đó không làm hãng tăng phí riêng cho bạn. Ngoài ra, nhiều hợp đồng có quyền lợi khi còn sống (living benefits) cho bệnh hiểm nghèo hoặc bệnh mãn tính, rất có ích với người có nguy cơ đột quỵ hay bệnh tim. Xem thêm đợi có bệnh mới mua bảo hiểm.
Tóm lại: bảo hiểm nhân thọ cho người tiểu đường
Bảo hiểm nhân thọ cho người tiểu đường và huyết áp cao hoàn toàn mua được. Hãng xem A1C, huyết áp, thuốc, tuổi phát bệnh, biến chứng và cân nặng. Kiểm soát tốt thường được Standard; nếu bị xếp table, mỗi bậc thường cộng khoảng 25% phí. Mua khi bệnh ổn định, khai trung thực và so sánh nhiều hãng là cách có giá tốt nhất.
Câu hỏi thường gặp
Bị tiểu đường có mua được bảo hiểm nhân thọ không?
Được. Tiểu đường loại 2 kiểm soát tốt, không biến chứng thường được hạng Standard hoặc table nhẹ. Hãng xem A1C, thuốc, tuổi phát bệnh và biến chứng.
Huyết áp cao có bị tăng phí bảo hiểm không?
Không nhất thiết. Huyết áp ổn định nhờ thuốc nhiều tháng thường không làm tăng phí nhiều. Huyết áp từ 140/90 trở lên dù đang uống thuốc có thể bị xếp table.
Table rating là gì?
Là hạng dưới Standard, phí cao hơn. Nhiều hãng cộng khoảng 25% phí Standard cho mỗi bậc, ví dụ Table 2 khoảng 150% và Table 4 khoảng 200% phí Standard.
Có cần khai bệnh tiểu đường khi mua bảo hiểm không?
Có. Hãng sẽ kiểm tra hồ sơ thuốc và bệnh án. Khai sai có thể làm hợp đồng bị hủy hoặc bị từ chối bồi thường.
Bị từ chối vì tiểu đường thì làm sao?
Thử hãng khác, chọn bảo hiểm không khám hoặc nhận chắc chắn với mức thấp hơn, dùng bảo hiểm nhóm qua chỗ làm, hoặc cải thiện chỉ số rồi nộp lại sau 6 đến 12 tháng.
Bị tiểu đường hay huyết áp cao, muốn biết hãng nào nhận?
Thinksmart Insurance xem hồ sơ sức khỏe của bạn, so sánh hướng dẫn thẩm định của nhiều hãng bằng tiếng Việt và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance