
Mùa Medicare ghi danh (Open Enrollment) năm nay kéo dài từ 15/10 đến hết ngày 7/12/2026. Đây là thời gian người có Medicare được đổi chương trình sức khỏe hoặc chương trình thuốc cho năm 2027. Thay đổi trong mùa này có hiệu lực từ ngày 1/1/2027.
Nhiều ông bà, cha mẹ người Việt giữ nguyên chương trình cũ năm này qua năm khác vì ngại giấy tờ hoặc không rành tiếng Anh. Nhưng chương trình có thể đổi phí, đổi danh sách thuốc, đổi mạng lưới bác sĩ mỗi năm. Bài này giúp con cháu và chính người lớn tuổi biết cần làm gì trước hạn 7/12, và chi phí Medicare năm 2027 thay đổi ra sao.
Medicare ghi danh là gì và ai cần quan tâm?
Medicare là bảo hiểm sức khỏe của chính phủ cho người từ 65 tuổi trở lên và một số người khuyết tật. Medicare gồm các phần chính:
- Part A: nằm bệnh viện, viện dưỡng lão sau khi nằm viện (skilled nursing), hospice. Đa số người đã đi làm đủ 40 quý (khoảng 10 năm) không phải đóng phí Part A.
- Part B: đi khám bác sĩ, xét nghiệm, chăm sóc ngoại trú. Có phí hằng tháng.
- Part C (Medicare Advantage): chương trình của công ty bảo hiểm tư nhân thay cho Part A và B, thường kèm thuốc và thêm quyền lợi như răng, mắt.
- Part D: chương trình thuốc theo toa.
Mùa Medicare ghi danh hằng năm dành cho người đã có Medicare. Người mới đủ 65 tuổi có thời gian ghi danh lần đầu riêng (7 tháng quanh tháng sinh nhật 65), không cần chờ đến mùa này.
Trong mùa Medicare ghi danh được làm gì?
| Bạn đang có | Có thể đổi sang |
|---|---|
| Original Medicare (A và B) | Một chương trình Medicare Advantage |
| Medicare Advantage | Một chương trình Medicare Advantage khác, hoặc quay về Original Medicare |
| Chương trình thuốc Part D | Một chương trình Part D khác, hoặc bắt đầu tham gia Part D |
Nếu không làm gì, chương trình hiện tại thường tự động gia hạn sang năm sau, với phí và quyền lợi mới của năm 2027. Đó chính là lý do nên kiểm tra lại.
Phí Medicare năm 2027: con số mới
Ngày 17/11/2026, chính phủ đã công bố phí Medicare năm 2027. Những con số chính:
| Khoản | Năm 2026 | Năm 2027 |
|---|---|---|
| Phí Part B mỗi tháng (mức chuẩn) | $202.90 | $209.40 |
| Khấu trừ Part B mỗi năm | $283 | $292 |
| Khấu trừ Part A mỗi lần nằm viện | $1,736 | $1,776 |
| Nằm viện ngày 61 đến 90 (mỗi ngày) | $434 | $444 |
| Viện dưỡng lão ngày 21 đến 100 (mỗi ngày) | $217 | $222 |
Người phải đóng phí Part A (đi làm chưa đủ 40 quý): $328 mỗi tháng nếu có từ 30 quý, và $597 mỗi tháng nếu dưới 30 quý.
Thu nhập cao trả thêm phí Part B (IRMAA)
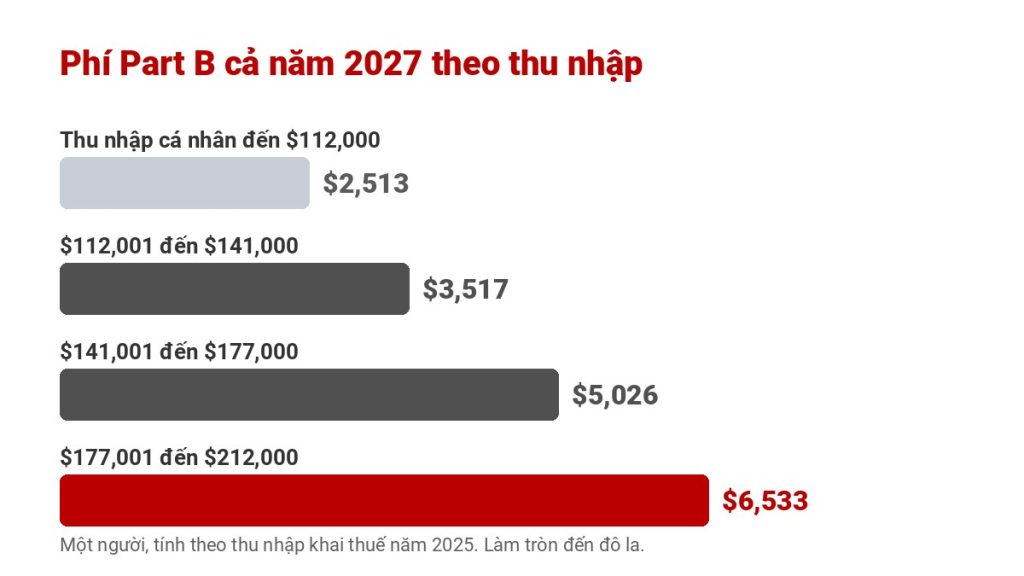
Phí Part B không giống nhau cho mọi người. Nếu thu nhập trên tờ khai thuế 2 năm trước (năm 2025 cho phí năm 2027) vượt mức, bạn trả thêm một khoản gọi là IRMAA. Thu nhập ở đây là MAGI: tổng thu nhập đã điều chỉnh cộng với tiền lãi được miễn thuế.
| Độc thân | Vợ chồng khai chung | Phí Part B/tháng |
|---|---|---|
| Đến $112,000 | Đến $224,000 | $209.40 |
| $112,001 đến $141,000 | $224,001 đến $282,000 | $293.10 |
| $141,001 đến $177,000 | $282,001 đến $354,000 | $418.80 |
| $177,001 đến $212,000 | $354,001 đến $424,000 | $544.40 |
| $212,001 đến dưới $500,000 | $424,001 đến dưới $750,000 | $670.00 |
| Từ $500,000 | Từ $750,000 | $711.80 |
Người có chương trình thuốc Part D cũng trả thêm phụ phí theo cùng bậc thu nhập: $15.40, $39.70, $64.00, $88.30 hoặc $96.40 mỗi tháng, cộng vào phí chương trình thuốc.
Ví dụ giả định: bán nhà năm 2025
Bà Lan (nhân vật giả định), độc thân, bình thường có thu nhập khoảng $40,000 mỗi năm. Năm 2025 bà bán căn nhà cho thuê và có lời, làm MAGI năm 2025 lên $150,000.
- Bậc thu nhập: $150,000 nằm trong khoảng $141,001 đến $177,000.
- Phí Part B năm 2027: $418.80 mỗi tháng thay vì $209.40, tức trả thêm $209.40 mỗi tháng.
- Cả năm trả thêm: $209.40 × 12 = $2,512.80, chưa kể phụ phí Part D $39.70 mỗi tháng nếu có chương trình thuốc.
Phụ phí chỉ tính theo từng năm. Nếu năm 2026 thu nhập của bà trở lại bình thường, phí năm 2028 sẽ về mức chuẩn. Ngoài ra, người có biến cố làm giảm thu nhập như nghỉ hưu, mất vợ hoặc chồng, ly hôn có thể xin Sở An Sinh Xã Hội xem lại bằng mẫu SSA-44.
Máy tính: phí Part B năm 2027 của bạn là bao nhiêu?
6 việc cần làm trước hạn Medicare ghi danh 7/12
- Đọc thư thông báo thay đổi (Annual Notice of Change): chương trình gửi thư này vào mùa thu, ghi rõ phí, khấu trừ, quyền lợi và danh sách thuốc năm tới thay đổi gì.
- Kiểm tra danh sách thuốc: liệt kê tất cả thuốc đang uống, liều lượng, rồi so với danh sách thuốc (formulary) của chương trình năm 2027. Thuốc có thể bị đổi bậc giá hoặc cần xin phép trước.
- Kiểm tra bác sĩ và bệnh viện: với Medicare Advantage, bác sĩ quen có thể rời mạng lưới. Gọi thẳng văn phòng bác sĩ để hỏi.
- So sánh tổng chi phí, không chỉ phí tháng: chương trình phí $0 có thể có tiền đồng trả (copay) và mức tự trả tối đa cao hơn. Cộng phí cả năm với chi phí khám và thuốc dự kiến.
- Kiểm tra mình có được hỗ trợ không: người thu nhập và tài sản thấp có thể được chương trình Extra Help trả bớt tiền thuốc, hoặc Medicaid và chương trình Medicare Savings giúp trả phí Part B.
- Nhờ người giúp miễn phí: mỗi tiểu bang có chương trình tư vấn Medicare miễn phí (SHIP). Có thể nhờ con cháu ngồi cùng khi so sánh để không bỏ sót.
Lỡ hạn 7/12 thì sao?
Sau ngày 7/12, phần lớn người sẽ phải giữ chương trình đã chọn cho cả năm 2027. Có vài ngoại lệ:
- Medicare Advantage Open Enrollment (1/1 đến 31/3/2027): người đang có Medicare Advantage được đổi sang chương trình Advantage khác, hoặc quay về Original Medicare và mua thêm Part D, một lần.
- Special Enrollment Period: khi có thay đổi như dọn nhà ra khỏi vùng phục vụ, mất bảo hiểm của công ty, vào hoặc ra viện dưỡng lão, đủ điều kiện Medicaid hay Extra Help.
Lưu ý: nếu không có Part D hoặc bảo hiểm thuốc tương đương liên tục 63 ngày trở lên sau khi đủ điều kiện, bạn có thể bị phạt trễ hạn cộng vào phí Part D, và khoản phạt này thường kéo dài suốt thời gian có Medicare.
Original Medicare với Medicare Advantage: chọn thế nào?
| Điểm so sánh | Original Medicare (+ Medigap + Part D) | Medicare Advantage |
|---|---|---|
| Chọn bác sĩ | Bác sĩ nào nhận Medicare trên toàn nước Mỹ | Thường trong mạng lưới, có thể cần giấy giới thiệu |
| Phí tháng | Phí Part B + phí Medigap + phí Part D | Phí Part B, phí chương trình thường thấp, có khi $0 |
| Tự trả tối đa | Original Medicare không có giới hạn; Medigap giúp trả phần lớn | Có mức tự trả tối đa mỗi năm |
| Quyền lợi thêm | Ít, thường không có răng, mắt | Thường có răng, mắt, tai, tập thể dục |
Người hay đi lại giữa các tiểu bang hoặc có bệnh cần nhiều bác sĩ chuyên khoa thường hợp Original Medicare kèm Medigap. Người muốn phí tháng thấp và ở một chỗ cố định thường cân nhắc Medicare Advantage. Lưu ý quan trọng: ngoài 6 tháng đầu tiên sau khi có Part B, mua Medigap ở nhiều tiểu bang có thể phải khai sức khỏe và bị từ chối hoặc tính phí cao hơn. Vì vậy chuyển từ Medicare Advantage về Original Medicare chưa chắc mua lại được Medigap.
Medicare không trả những gì?
Medicare là nền tảng quan trọng nhưng không trả hết. Những khoản người lớn tuổi hay phải tự lo:
- Chăm sóc dài hạn: Medicare không trả tiền người giúp tắm rửa, ăn uống, thay đồ lâu dài ở nhà hoặc viện dưỡng lão. Đây là khoản lớn nhất nhiều gia đình không ngờ tới. Xem quyền lợi chronic illness trong bảo hiểm nhân thọ.
- Răng, mắt, máy trợ thính với Original Medicare.
- Khấu trừ, đồng trả và phụ phí theo thu nhập như ở bảng trên.
- Chi phí tang lễ và khoản để lại cho con cháu.
Một lợi ích ít người để ý: thu nhập rút từ một số nguồn như tiền vay từ hợp đồng bảo hiểm nhân thọ hay rút từ Roth IRA đúng quy định không tính vào MAGI, nên không đẩy phí Part B lên bậc cao hơn. Còn tiền rút từ 401(k) truyền thống, IRA truyền thống và lời khi bán tài sản thì có tính. Xem thêm bậc thuế 2027.
Người Việt hay gặp khó khăn gì khi Medicare ghi danh?
- Thư từ toàn tiếng Anh: nhiều thư quan trọng bị bỏ qua. Con cháu nên giúp mở và đọc thư từ chương trình vào tháng 9 và tháng 10.
- Bị gọi điện mời chào: không đưa số Medicare cho người lạ gọi đến. Medicare không gọi điện để bán chương trình.
- Chọn theo quà tặng: đừng chọn chương trình chỉ vì quà hay thẻ mua sắm. Hãy chọn theo thuốc đang dùng và bác sĩ đang khám.
- Không biết mình có Medicaid: người vừa có Medicare vừa có Medicaid có những chương trình riêng và được đổi nhiều lần hơn trong năm.
Xem thêm cách vận hành của hệ thống y tế ở Mỹ và bảo hiểm sức khỏe cho người dưới 65 tuổi trong bài trợ cấp ACA 2027.
Câu hỏi thường gặp
Mùa Medicare ghi danh năm 2026 kéo dài đến khi nào?
Từ 15/10 đến hết ngày 7/12/2026. Thay đổi có hiệu lực từ 1/1/2027.
Phí Part B năm 2027 là bao nhiêu?
Mức chuẩn là $209.40 mỗi tháng, khấu trừ Part B là $292 mỗi năm. Người có thu nhập cao trả thêm theo bậc thu nhập trên tờ khai thuế 2025.
Thu nhập bao nhiêu thì phải trả thêm phí Part B?
Năm 2027, độc thân có MAGI trên $112,000 hoặc vợ chồng khai chung trên $224,000 trên tờ khai thuế 2025 sẽ trả phụ phí IRMAA.
Không làm gì trong mùa Medicare ghi danh thì sao?
Chương trình hiện tại thường tự động gia hạn với phí và quyền lợi mới của năm 2027. Nên đọc thư thông báo thay đổi để chắc chương trình vẫn hợp.
Medicare có trả chăm sóc dài hạn không?
Không trả chăm sóc dài hạn kiểu giúp sinh hoạt hằng ngày. Medicare chỉ trả viện dưỡng lão có điều kiện, tối đa 100 ngày sau khi nằm viện, và từ ngày 21 phải đồng trả $222 mỗi ngày năm 2027.
Lo cho ông bà, cha mẹ sau tuổi 65?
Thinksmart Insurance giải thích rõ ràng bằng tiếng Việt về các khoản Medicare không trả, như chăm sóc dài hạn và chi phí cuối đời, và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance