
“Tiền đóng IUL đi đâu? Hãng có lấy tiền của tôi đi mua cổ phiếu không? Lỡ thị trường sập hay hãng phá sản thì sao?” Đây là những câu hỏi rất đúng, và người mua nên hỏi trước khi ký hợp đồng.
Câu trả lời ngắn: tiền bạn đóng không đi thẳng vào thị trường chứng khoán. Nó đi qua 3 chặng: bị trừ phí, vào giá trị tài khoản của bạn, và được hãng quản lý trong quỹ chung (general account) với rất nhiều quy định của tiểu bang. Bài viết này đi theo từng chặng, giải thích hãng tạo ra lãi theo chỉ số bằng cách nào, và những lớp bảo vệ nào đứng phía sau.
Chặng 1: tiền đóng IUL bị trừ những gì?
Muốn biết tiền đóng IUL đi đâu, hãy bắt đầu từ bảng Policy Charges trong bảng minh họa. Mỗi đồng phí bạn đóng sẽ bị trừ một số khoản trước khi thành giá trị tài khoản. Tên gọi khác nhau tùy hãng, nhưng thường gồm:
| Khoản trừ | Ý nghĩa |
|---|---|
| Phí trên mỗi lần đóng | Một tỷ lệ phần trăm trên số tiền đóng, chỉ tính khi bạn còn đóng phí |
| Chi phí bảo hiểm (COI) | Tiền mua phần bảo vệ (tiền bảo hiểm cho gia đình), tăng theo tuổi |
| Phí quản lý hợp đồng | Khoản cố định hằng tháng |
| Phí vận hành những năm đầu | Thường chỉ tính trong khoảng 10 năm đầu |
| Phí rider | Nếu bạn chọn thêm quyền lợi như bảo hiểm cho con, miễn đóng phí khi tàn tật |
Chi tiết từng loại có trong bài phí IUL. Điều quan trọng cần nhớ: chi phí cao nhất rơi vào những năm đầu, rồi giảm dần.
Ví dụ: năm đầu tiền đóng IUL đi đâu?
Để thấy rõ tiền đóng IUL đi đâu bằng con số, xem một bảng minh họa mẫu (nữ 46 tuổi, đóng $304.80 mỗi tháng):
- Tổng phí đóng năm đầu: $304.80 × 12 = $3,658.
- Tổng chi phí hợp đồng năm đầu: khoảng $1,345.
- Phần vào giá trị tài khoản: $3,658 − $1,345 = $2,313, tức khoảng 63%.
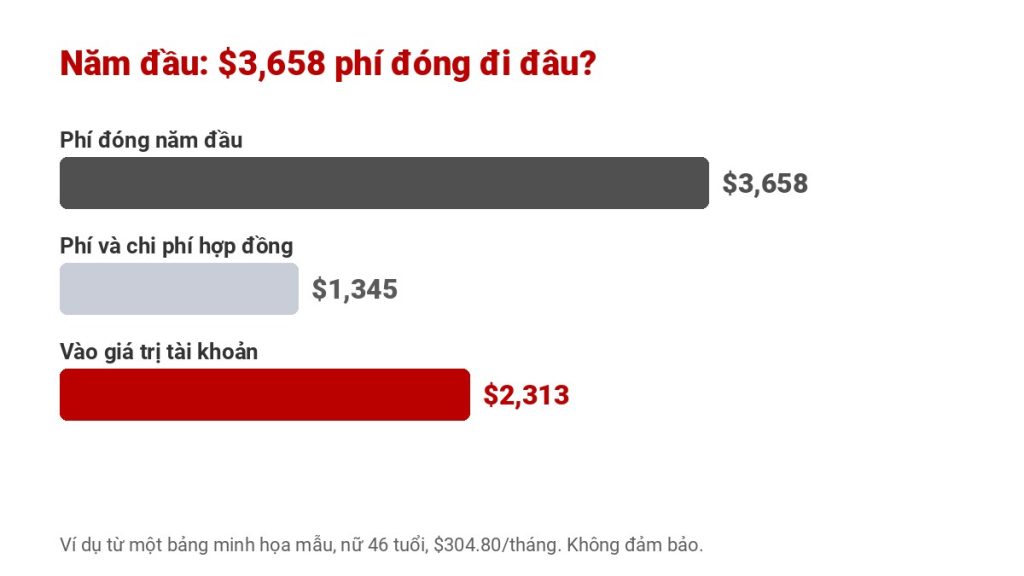
Cũng bảng minh họa đó cho thấy chi phí giảm còn khoảng $671 ở năm 11, trong khi tín dụng lãi tăng lên vì giá trị tài khoản đã lớn hơn. Đây là lý do IUL cần thời gian, và hủy sớm thường lỗ.
Máy tính: mỗi năm bao nhiêu tiền phí thật sự vào tài khoản IUL?
Chặng 2: giá trị tài khoản được tính lãi thế nào?
Phần còn lại sau khi trừ phí nằm trong giá trị tài khoản của bạn. Bạn chọn chia giá trị này vào các chiến lược:
- Chiến lược chỉ số: lãi tính theo mức tăng của một chỉ số như S&P 500, có mức trần (cap), tỷ lệ tham gia (participation rate) và mức sàn (thường 0%).
- Tài khoản lãi cố định: lãi do hãng công bố, có mức tối thiểu bảo đảm.
Điểm nhiều người hiểu lầm: bạn không sở hữu cổ phiếu hay quỹ chỉ số nào. Chỉ số chỉ là “thước đo” để tính lãi. Khi chỉ số giảm, phần lãi chỉ số là 0%, không âm. Nhưng chi phí hằng tháng vẫn bị trừ, nên giá trị tài khoản vẫn có thể giảm nhẹ trong năm đó. Xem thêm cap rate IUL.
Chặng 3: hãng bảo hiểm làm gì với tiền đóng IUL?
Đây là phần ít người được giải thích. Tiền của bạn và của hàng trăm ngàn người mua khác được gộp vào quỹ chung (general account) của hãng. Hãng đầu tư quỹ này theo hướng thận trọng, vì phải luôn có tiền trả quyền lợi cho người mua:
- Phần lớn là trái phiếu chất lượng cao (của chính phủ và công ty lớn).
- Khoản vay thế chấp bất động sản thương mại, một phần bất động sản.
- Chỉ một phần nhỏ là cổ phiếu và tài sản rủi ro hơn, có giới hạn theo luật tiểu bang.
Tiền đóng IUL đi đâu để tạo ra lãi theo chỉ số?
Hãng lấy một phần tiền lãi kiếm được từ trái phiếu để mua quyền chọn chỉ số (index options). Quyền chọn giống như một “vé” hưởng mức tăng của chỉ số trong một khoảng nhất định.
Ví dụ đơn giản hóa (giả định): giá trị tài khoản của bạn là $10,000 trong chiến lược chỉ số. Hãng kỳ vọng kiếm khoảng 4% từ trái phiếu, tức $400 mỗi năm. Hãng dùng phần lớn số tiền này mua quyền chọn theo chỉ số với mức trần nhất định.
- Chỉ số tăng: quyền chọn có lời, hãng dùng tiền đó ghi lãi vào tài khoản của bạn, tối đa đến mức trần.
- Chỉ số giảm: quyền chọn hết giá trị, hãng chỉ mất tiền mua “vé”. Phần $10,000 của bạn không bị trừ vì chỉ số giảm, lãi chỉ số năm đó là 0%.
Cũng vì cơ chế này mà mức trần có thể thay đổi: khi lãi trái phiếu giảm hoặc quyền chọn đắt lên, hãng có ít “ngân sách” hơn và có thể hạ cap, nhưng không thấp hơn mức tối thiểu ghi trong hợp đồng. Ngược lại, khi lãi suất tăng, cap có thể tăng.
IUL khác VUL ở chỗ nào?
Với VUL (Variable Universal Life), tiền nằm trong tài khoản riêng (separate account) và đầu tư thẳng vào các quỹ do bạn chọn, nên có thể lỗ theo thị trường. Với IUL, tiền nằm trong quỹ chung của hãng và được bảo vệ bởi mức sàn. Xem thêm IUL và Whole Life.
Tiền đóng IUL có an toàn không? 4 lớp bảo vệ
Lớp 1: luật và giám sát của tiểu bang
Hãng bảo hiểm nhân thọ phải giữ dự phòng (reserves) đủ để trả các nghĩa vụ trong tương lai, giữ vốn tối thiểu theo mức rủi ro, nộp báo cáo tài chính hằng năm và được Sở Bảo hiểm tiểu bang kiểm tra định kỳ. Luật cũng giới hạn hãng được đầu tư bao nhiêu vào tài sản rủi ro.
Lớp 2: sức khỏe tài chính của hãng
Các công ty xếp hạng độc lập như A.M. Best, S&P, Moody’s và Fitch chấm điểm khả năng trả quyền lợi của từng hãng. Hãng xếp hạng cao thường có quỹ chung vững và ít rủi ro. Cách kiểm tra có trong bài kiểm tra hãng bảo hiểm có uy tín.
Lớp 3: quỹ bảo đảm của tiểu bang (guaranty association)
Cả 50 tiểu bang, Washington D.C. và Puerto Rico đều có quỹ bảo đảm bảo hiểm nhân thọ. Nếu một hãng mất khả năng thanh toán và bị thanh lý, quỹ này giúp bảo vệ người mua trong giới hạn luật định:
| Mức thường gặp | Một số tiểu bang |
|---|---|
| Ít nhất $300,000 tiền bảo hiểm | New York, Connecticut, Washington: $500,000 |
| Ít nhất $100,000 giá trị tiền mặt | New York, Connecticut, Washington: $500,000 |
California dùng mức $300,000 và $100,000 nhưng chỉ bảo vệ 80% mỗi khoản. Quỹ áp dụng theo tiểu bang bạn đang ở khi hãng bị thanh lý, và thường có giới hạn tổng cho mỗi người. Phần vượt giới hạn trở thành khoản đòi từ tài sản của hãng. Lưu ý: đây là lưới an toàn cuối cùng, không phải lý do để chọn hãng. Hãy chọn hãng có sức khỏe tài chính tốt ngay từ đầu.
Lớp 4: cách bạn quản lý hợp đồng
Phần lớn rủi ro thật sự của IUL không đến từ việc hãng phá sản, mà từ chính hợp đồng: đóng thiếu phí, vay quá nhiều, không theo dõi. Khi giá trị tài khoản không đủ trả chi phí, hợp đồng có thể mất hiệu lực. Vì vậy:
- Đóng đủ phí theo kế hoạch, nhất là 10 năm đầu.
- Đọc báo cáo hằng năm và xin bảng minh họa cập nhật (in-force illustration) vài năm một lần.
- Xem cả cột bảo đảm, không chỉ cột lãi giả định. Xem giá trị đảm bảo trong illustration.
- Vay có kế hoạch. Xem vay tiền từ IUL.
Câu hỏi nên hỏi chuyên viên: tiền đóng IUL đi đâu?
Một chuyên viên tốt phải trả lời rõ những câu sau, dựa trên bảng minh họa của chính bạn:
- Mỗi lần đóng, bao nhiêu phần trăm là phí, và tính trong bao nhiêu năm?
- Tổng chi phí hợp đồng ở năm 1, 5, 10 và 20 là bao nhiêu?
- Có những chiến lược chỉ số nào, cap hiện hành và cap tối thiểu bảo đảm là bao nhiêu?
- Xếp hạng tài chính hiện tại của hãng là gì?
- Nếu đóng đúng kế hoạch, theo cột bảo đảm hợp đồng còn hiệu lực đến tuổi nào?
Nếu câu trả lời nghe giống lời hứa lợi nhuận, hãy hỏi xem điều đó được ghi ở đâu trong bảng minh họa.
Những điều không nên hiểu sai
- “Tiền vốn luôn an toàn tuyệt đối”: không đúng. Mức sàn bảo vệ phần lãi chỉ số khỏi bị âm, nhưng chi phí vẫn bị trừ, và hủy sớm có phí hủy hợp đồng.
- “IUL được FDIC bảo hiểm như tài khoản ngân hàng”: không đúng. IUL không có FDIC; lớp bảo vệ là luật tiểu bang và quỹ bảo đảm, có giới hạn.
- “Thị trường tăng 25% thì tôi được 25%”: không đúng. Lãi chỉ số bị giới hạn bởi cap và tỷ lệ tham gia.
- “Cap ghi lúc mua là cố định mãi”: không đúng. Cap hiện hành có thể thay đổi theo thời gian, trong giới hạn hợp đồng.
Tóm lại: tiền đóng IUL đi đâu?
Tiền đóng IUL đi qua 3 chặng: trừ phí, vào giá trị tài khoản của bạn, và được hãng quản lý trong quỹ chung, phần lớn là trái phiếu chất lượng cao, với một phần lãi dùng để mua quyền chọn chỉ số. Đứng sau là luật tiểu bang, xếp hạng tài chính và quỹ bảo đảm tiểu bang. Lớp bảo vệ quan trọng nhất vẫn là bạn: chọn hãng vững, đóng đủ, và xem lại hợp đồng hằng năm.
Câu hỏi thường gặp
Tiền đóng IUL đi đâu?
Một phần trả phí và chi phí bảo hiểm, phần còn lại vào giá trị tài khoản của bạn. Về phía hãng, tiền nằm trong quỹ chung, phần lớn đầu tư vào trái phiếu chất lượng cao.
Hãng có lấy tiền đóng IUL đi mua cổ phiếu không?
Không mua cổ phiếu cho bạn. Hãng dùng một phần tiền lãi từ trái phiếu để mua quyền chọn chỉ số, nhờ đó ghi lãi cho bạn khi chỉ số tăng, tối đa đến mức trần.
Hãng bảo hiểm phá sản thì tiền IUL có mất không?
Quỹ bảo đảm tiểu bang bảo vệ trong giới hạn, thường ít nhất $300,000 tiền bảo hiểm và $100,000 giá trị tiền mặt; một số tiểu bang cao hơn, California bảo vệ 80%. Phần vượt giới hạn là khoản đòi từ tài sản của hãng.
IUL có được FDIC bảo hiểm không?
Không. FDIC dành cho tài khoản ngân hàng. IUL được bảo vệ bởi luật tiểu bang, sức khỏe tài chính của hãng và quỹ bảo đảm tiểu bang.
Vì sao cap IUL có thể bị giảm?
Vì lãi chỉ số được tạo ra bằng cách mua quyền chọn từ tiền lãi trái phiếu. Khi lãi suất giảm hoặc quyền chọn đắt lên, hãng có thể hạ cap, nhưng không thấp hơn mức tối thiểu trong hợp đồng.
Muốn biết tiền đóng IUL của bạn đang đi đâu?
Thinksmart Insurance giúp bạn đọc bảng Policy Charges và báo cáo hằng năm bằng tiếng Việt, so sánh nhiều hãng và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance