
Nhiều anh chị làm nail hỏi Thinksmart: thợ nail 1099 hay W-2 thì lợi hơn? Cùng ngồi một bàn, cùng làm cho một tiệm, nhưng người nhận giấy W-2, người nhận giấy 1099. Đến mùa khai thuế, có người phải đóng thêm vài ngàn đô mà không hiểu vì sao. Bài này giải thích bằng lời dễ hiểu: hai cách này khác nhau ở thuế, ở quyền lợi và ở bảo hiểm, kèm ví dụ tính từng bước và máy tính để bạn tự tính.

Thợ nail 1099 hay W-2 là gì?
W-2 là giấy tiệm gửi cho nhân viên vào đầu năm, ghi tổng lương và số thuế đã khấu trừ. Thợ W-2 được tiệm trả lương theo giờ hoặc theo phần trăm, tiệm quyết định giờ làm, giá dịch vụ, cung cấp đồ nghề và chỗ ngồi.
1099 (thường là 1099-NEC) là giấy tiệm gửi cho người làm tự do (independent contractor). Từ các khoản trả sau ngày 31/12/2025, tiệm chỉ bắt buộc gửi 1099-NEC khi trả cho bạn từ $2,000 trở lên trong năm (trước đây là $600), và mức này sẽ được điều chỉnh theo lạm phát. Nhưng dù không nhận được giấy, bạn vẫn phải tự khai toàn bộ thu nhập.
Trong nghề nail ở Mỹ có 3 kiểu làm việc thường gặp: nhân viên nhận lương (W-2), thợ ăn chia phần trăm nhưng được trả theo 1099, và thợ thuê bàn (booth rental) tự có khách, tự đặt giá, trả tiền thuê bàn cho tiệm. Chỉ kiểu thứ ba mới thật sự gần với người tự làm chủ.
Khác nhau về thuế: thuế tự doanh 15,3%
Khoản khác nhau lớn nhất là thuế Social Security và Medicare:
- Thợ W-2: đóng 7,65% (6,2% Social Security + 1,45% Medicare). Tiệm đóng thêm 7,65% nữa cho bạn.
- Thợ 1099: phải đóng cả hai phần, gọi là thuế tự doanh (self-employment tax): 15,3%, tính trên 92,35% thu nhập ròng sau chi phí.
Phần 12,4% Social Security chỉ tính tới mức trần thu nhập: $184,500 cho năm thuế 2026 và $192,300 cho năm 2027. Phần Medicare không có mức trần.
Ví dụ tính từng bước
Chị Lan (ví dụ giả định) có thu nhập ròng $40,000 trong năm 2026:
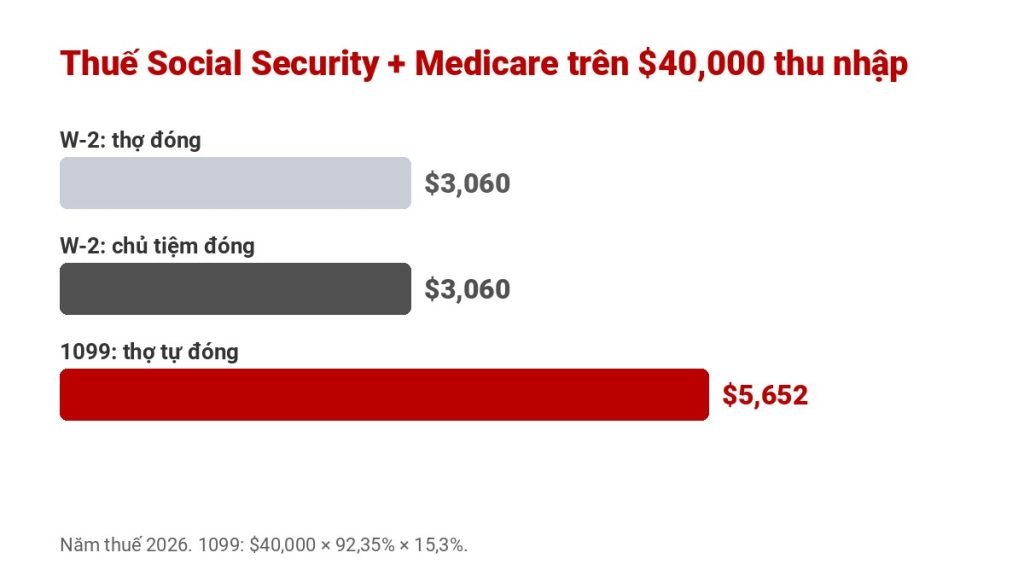
- Nếu là thợ W-2: $40,000 × 7,65% = $3,060. Tiệm đóng thêm $3,060.
- Nếu là thợ 1099: $40,000 × 92,35% = $36,940 thu nhập tính thuế tự doanh.
- $36,940 × 15,3% = $5,652 thuế tự doanh.
- Chênh lệch: $5,652 − $3,060 = $2,592 mỗi năm thợ 1099 phải đóng thêm.
Bù lại, thợ 1099 được trừ một nửa thuế tự doanh và các chi phí làm nghề thật (đồ nghề, hóa chất, tiền thuê bàn, phí gia hạn bằng, bảo hiểm trách nhiệm) khi tính thuế thu nhập. Nhiều người còn được trừ thêm tối đa 20% thu nhập kinh doanh (QBI) nếu đủ điều kiện. Vì vậy số thuế cuối cùng tùy từng người.
Máy tính: thuế chênh lệch giữa 1099 và W-2
Nhập thu nhập ròng của bạn để xem làm 1099 phải đóng thêm bao nhiêu thuế Social Security và Medicare:
Máy tính: làm 1099 phải đóng thêm bao nhiêu thuế Social Security và Medicare?
Tiền tip và thuế ước tính
Thợ làm móng (manicurists and pedicurists) nằm trong danh sách nghề được áp dụng khoản khấu trừ tiền tip mới: từ năm 2025 đến 2028, mỗi người được trừ tối đa $25,000 tiền tip đủ điều kiện khi tính thuế thu nhập liên bang. Khoản này giảm dần khi thu nhập điều chỉnh (MAGI) trên $150,000, hoặc $300,000 nếu khai chung vợ chồng. Lưu ý: tip vẫn phải chịu thuế Social Security và Medicare, và với thợ 1099 khoản trừ không vượt quá thu nhập ròng từ nghề.
Thợ W-2 được tiệm khấu trừ thuế mỗi kỳ lương. Thợ 1099 thì không, nên nếu dự kiến nợ thuế từ $1,000 trở lên, phải tự đóng thuế ước tính 4 lần: hạn thường là 15/4, 15/6, 15/9 và 15/1 năm sau. Bỏ qua các kỳ này có thể bị phạt và tính lãi.
Khác nhau về quyền lợi

| Quyền lợi | Thợ W-2 | Thợ 1099 |
|---|---|---|
| Lương tối thiểu, tiền làm thêm giờ | Có, theo luật liên bang và tiểu bang | Không |
| Bảo hiểm tai nạn lao động (workers’ comp) | Tiệm mua | Tự lo |
| Trợ cấp thất nghiệp | Thường được nếu đủ điều kiện | Thường không |
| Bảo hiểm sức khỏe qua chỗ làm | Có nếu tiệm có chương trình | Tự mua, ví dụ qua chợ ACA |
| Hưu trí | 401(k) nếu tiệm có | Tự mở SEP IRA hoặc Solo 401(k) |
| Tự quyết giờ làm, giá, khách | Không | Có (nếu thật sự là 1099) |
Thợ nail 1099 hay W-2 không phải do tiệm tự chọn
IRS xét 3 nhóm câu hỏi: ai quyết định cách làm việc (giờ giấc, giá, quy trình), ai bỏ vốn và chịu lời lỗ, và quan hệ giữa hai bên có lâu dài, có phải công việc chính của tiệm không. Nếu tiệm xếp lịch, đặt giá, cung cấp đồ nghề và khách, thợ thường được xem là nhân viên dù nhận giấy 1099. Một số bang như California dùng cách xét chặt hơn (ABC test), nên rất khó để thợ ăn chia phần trăm trong tiệm là 1099 hợp lệ.
Nếu nghĩ mình bị xếp sai, bạn có thể gửi mẫu SS-8 nhờ IRS xác định, và dùng mẫu 8919 để chỉ đóng phần thuế Social Security và Medicare của nhân viên. Nên hỏi chuyên viên thuế trước khi làm.
Bảo hiểm: thợ 1099 cần tự lo những gì?
Thợ W-2 có vài lớp bảo vệ qua chỗ làm. Thợ 1099 thì không, nên cần tự tính:
- Bảo hiểm sức khỏe: mua qua chợ ACA, có thể được trợ cấp tùy thu nhập; xem trợ cấp ACA 2027.
- Bảo hiểm mất thu nhập: thợ nail làm bằng tay, đau cổ tay, lưng hay mắt là nghỉ làm. Không có workers’ comp, một tháng nghỉ là một tháng không lương.
- Bảo hiểm nhân thọ: không có bảo hiểm nhóm từ chỗ làm. Nhiều hợp đồng có quyền lợi sống, nhận trước tiền khi bệnh nặng. Xem nên mua bao nhiêu là đủ.
- Bảo hiểm trách nhiệm: thợ thuê bàn nên có bảo hiểm trách nhiệm nghề riêng; xem chủ tiệm nail cần những loại bảo hiểm nào.
Một điểm hay bị quên: khi mua bảo hiểm nhân thọ, hãng thường xem thu nhập ròng trên tờ khai thuế (Schedule C), không phải số tiền thu vào. Thợ 1099 trừ nhiều chi phí, khai thu nhập thấp thì số tiền bảo hiểm được mua cũng thấp; xem vì sao bảo hiểm từ chối người mua.
Việc cần làm nếu bạn nhận giấy 1099
- Mở một tài khoản riêng, để dành khoảng 25–30% mỗi lần nhận tiền để đóng thuế (tùy thu nhập và bang).
- Giữ hóa đơn chi phí làm nghề cả năm.
- Ghi lịch 4 kỳ đóng thuế ước tính.
- Kiểm tra bảo hiểm sức khỏe, mất thu nhập và nhân thọ của chính mình.
- Hỏi chuyên viên thuế nếu thấy mình làm như nhân viên mà nhận 1099.
Xem thêm các sản phẩm Term Life và IUL của Thinksmart.
Câu hỏi thường gặp
Thợ nail 1099 hay W-2 thì lợi hơn?
W-2 có nhiều quyền lợi và tiệm đóng một nửa thuế Social Security, Medicare. 1099 tự chủ hơn và được trừ chi phí, nhưng phải tự đóng 15,3% thuế tự doanh và tự lo bảo hiểm. Cách xếp loại tùy cách làm việc thật, không tự chọn được.
Tiệm không gửi giấy 1099 thì có phải khai thuế không?
Có. Từ năm 2026 tiệm chỉ bắt buộc gửi 1099-NEC khi trả từ $2,000 trở lên, nhưng mọi thu nhập đều phải khai, kể cả tiền mặt và tip.
Thợ 1099 phải đóng bao nhiêu thuế tự doanh?
15,3% trên 92,35% thu nhập ròng. Ví dụ $40,000 thu nhập ròng: $40,000 × 92,35% × 15,3% = $5,652, chưa tính thuế thu nhập.
Tiền tip của thợ nail có được miễn thuế không?
Từ 2025 đến 2028, thợ làm móng có thể trừ tối đa $25,000 tiền tip đủ điều kiện khi tính thuế thu nhập liên bang, giảm dần khi thu nhập cao. Tip vẫn chịu thuế Social Security và Medicare.
Thợ 1099 có mua được bảo hiểm nhân thọ không?
Được. Hãng thường dựa vào thu nhập ròng trên tờ khai thuế để tính số tiền bảo hiểm tối đa, nên khai thu nhập đúng và đủ sẽ giúp mua được mức bảo vệ phù hợp.
Thợ 1099 cần tư vấn bảo hiểm?
Thinksmart Insurance giúp thợ nail và người tự kinh doanh chọn bảo hiểm phù hợp với thu nhập thật, tư vấn bằng tiếng Việt, miễn phí. Liên hệ tư vấn →




 Thinksmart Insurance