
Phí bảo hiểm COI (cost of insurance) là khoản tiền hãng trừ mỗi tháng trong hợp đồng IUL để trả cho phần bảo vệ, tức số tiền gia đình nhận khi bạn mất. Nhiều người lo: “Hãng có được tự ý tăng khoản này không? Lỡ tăng gấp đôi thì sao?”
Câu trả lời ngắn: hãng có quyền điều chỉnh mức đang áp dụng, nhưng không được vượt quá bảng giới hạn tối đa đã in sẵn trong hợp đồng của bạn. Bài viết này chỉ bạn tìm bảng đó, tự tính phí bảo hiểm COI bằng một phép nhân đơn giản, và biết cần làm gì để hợp đồng không bị cạn tiền khi lớn tuổi.
Phí bảo hiểm COI là gì?
Trong IUL, tiền bạn đóng không dùng hết để tích lũy. Mỗi tháng hãng trừ ra một số chi phí, trong đó lớn nhất về lâu dài là phí bảo hiểm COI. Đây là “giá” của phần bảo vệ. Các khoản trừ khác (phí trên mỗi lần đóng, phí quản lý, phí rider) có trong bài phí IUL.
Phí bảo hiểm COI có 3 đặc điểm cần nhớ:
- Tăng theo tuổi: tuổi càng cao, rủi ro tử vong càng lớn, rate mỗi $1,000 càng cao.
- Phụ thuộc hạng sức khỏe và giới tính: hạng tốt hơn thì rate thấp hơn. Hạng này được xếp lúc mua; sức khỏe bạn yếu đi sau đó không làm hãng xếp lại hạng xấu hơn cho riêng bạn.
- Tính trên phần rủi ro (net amount at risk): không phải trên toàn bộ số tiền bảo hiểm, mà trên phần hãng thật sự phải “bỏ thêm” ngoài giá trị tài khoản.
Ai có quyền tăng phí bảo hiểm COI?
Người có quyền điều chỉnh là hãng bảo hiểm. Trong bảng minh họa (illustration), các hãng đều ghi rõ: mức phí hiện hành không được bảo đảm, do hãng quyết định và có thể thay đổi theo kỳ vọng về kinh nghiệm tương lai, gồm lãi đầu tư, tỷ lệ tử vong, tỷ lệ người giữ hợp đồng, thuế và chi phí. Đồng thời, mọi thay đổi phải nằm trong mức tối thiểu và tối đa ghi trong hợp đồng.
Nói cách khác, có hai con số cho phí bảo hiểm COI:
| Loại rate | Ý nghĩa | Có thể đổi? |
|---|---|---|
| Rate hiện hành (current) | Mức hãng đang trừ thật mỗi tháng, dùng trong cột “current” của bảng minh họa | Có, tăng hoặc giảm |
| Rate tối đa bảo đảm (guaranteed maximum) | Mức trần ghi trong hợp đồng, dùng trong cột “guaranteed” | Không, cố định suốt hợp đồng |
Một điểm quan trọng: khi điều chỉnh, hãng áp dụng cho cả một nhóm hợp đồng cùng loại (cùng sản phẩm, tuổi, hạng sức khỏe), chứ không tăng riêng cho bạn vì bạn vừa bị bệnh. Thực tế ở Mỹ đã có những lần một số hãng tăng COI cho các nhóm hợp đồng universal life cũ khi lãi suất xuống thấp kéo dài. Vì vậy hiểu bảng giới hạn tối đa không phải chuyện lý thuyết.
Cách đọc bảng giới hạn tối đa phí bảo hiểm COI trong 3 bước
Bước 1: tìm đúng trang trong hợp đồng
Mở hợp đồng (policy contract), không phải tờ giới thiệu. Tìm trang có tên gần giống “Table of Guaranteed Maximum Cost of Insurance Rates”, thường nằm trong phần Policy Data hoặc ở các trang cuối. Bảng liệt kê rate tối đa theo từng tuổi (hoặc từng năm hợp đồng), tính cho mỗi $1,000 mỗi tháng.
Bước 2: lấy rate đúng tuổi của bạn
Dò cột tuổi đạt được (attained age) hoặc năm hợp đồng. Ví dụ trong một bảng mẫu, tuổi 60 có rate tối đa là 0,41193 cho mỗi $1,000 mỗi tháng.
Bước 3: nhân ra số tiền
Công thức tính phí bảo hiểm COI tối đa mỗi tháng:
- Chia phần rủi ro cho 1.000: $200,000 ÷ 1,000 = 200.
- Nhân với rate: 200 × 0,41193 = $82.39 mỗi tháng.
- Nhân 12 tháng: $82.39 × 12 ≈ $989 mỗi năm.
Đây là mức cao nhất hãng được phép trừ ở tuổi 60 cho phần rủi ro $200,000. Mức hiện hành bạn đang trả thường thấp hơn, và bạn có thể so hai mức này trong bảng minh họa.
Máy tính: phí bảo hiểm COI mỗi tháng là bao nhiêu?
Vì sao giá trị tài khoản lớn giúp giảm phí bảo hiểm COI?
Với hợp đồng có tiền bảo hiểm cố định (Option A, level death benefit), khi bạn mất gia đình nhận $200,000. Trong số đó, một phần là giá trị tài khoản của chính bạn, phần còn lại hãng phải bỏ thêm. Phần hãng bỏ thêm gọi là net amount at risk, và phí bảo hiểm COI chỉ tính trên phần này.
Dùng cùng rate tối đa 0,41193 ở tuổi 60:
- Giá trị tài khoản $0: rủi ro $200,000 → 200 × 0,41193 = $82.39/tháng.
- Giá trị tài khoản $50,000 (giả định): rủi ro $150,000 → 150 × 0,41193 = $61.79/tháng.
- Giá trị tài khoản $100,000 (giả định): rủi ro $100,000 → 100 × 0,41193 = $41.19/tháng.
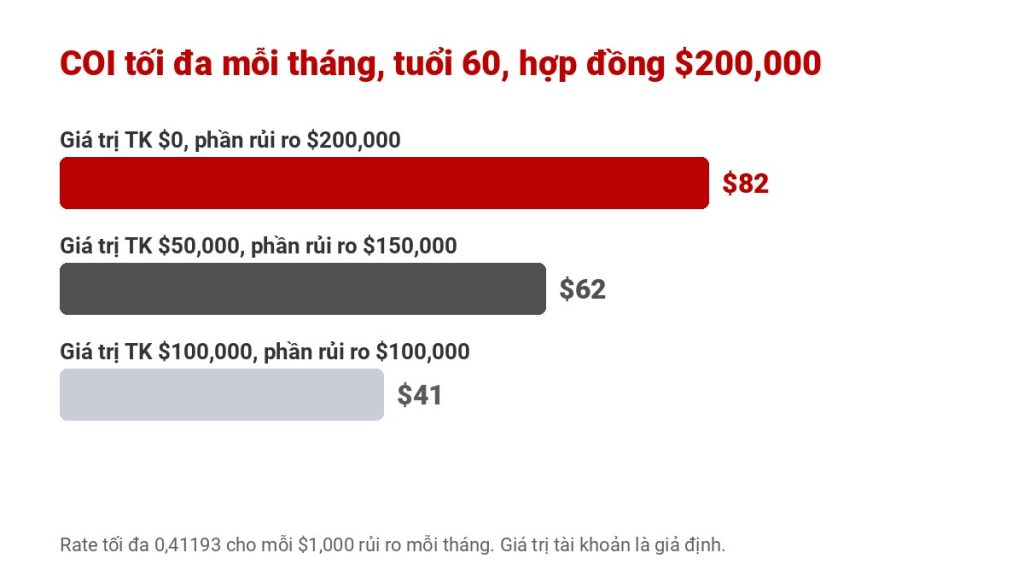
Đây là lý do đóng đủ phí trong những năm đầu rất quan trọng: tài khoản lớn thì phần rủi ro nhỏ, phí bảo hiểm COI ở tuổi già nhẹ hơn. Ngược lại, với Option B (tiền bảo hiểm tăng theo giá trị tài khoản), phần rủi ro gần như giữ nguyên, nên COI cao hơn.
Phí bảo hiểm COI tăng thì hợp đồng bị ảnh hưởng thế nào?
COI tăng theo tuổi là chuyện bình thường và đã có sẵn trong bảng minh họa. Điều cần lo là khi chi phí lớn hơn tiền vào tài khoản trong nhiều năm liền: giá trị tài khoản giảm dần, và nếu về 0 hợp đồng có thể mất hiệu lực (lapse).
Cột bảo đảm trong bảng minh họa chính là “bài kiểm tra xấu nhất”: tính với phí tối đa và lãi tối thiểu. Ví dụ trong một bảng minh họa mẫu cho nam 45 tuổi, theo cột bảo đảm hợp đồng hết hiệu lực ở năm thứ 31, theo mức lãi thay thế thấp hơn thì năm 38, còn theo mức hiện hành thì giữ được suốt đời. Xem cách đọc trong bài giá trị đảm bảo trong illustration.
Làm gì để không bị bất ngờ với phí bảo hiểm COI?
- Chụp lại trang bảng giới hạn tối đa và cất cùng hợp đồng.
- Đóng đủ phí theo kế hoạch, nhất là 10 năm đầu, để giá trị tài khoản đủ lớn.
- Đọc báo cáo hằng năm (annual statement): xem dòng Cost of Insurance có tăng bất thường so với năm trước không.
- Xin in-force illustration vài năm một lần để xem hợp đồng còn giữ được tới tuổi nào với phí hiện tại.
- Điều chỉnh khi cần: đóng thêm, đổi từ Option B sang Option A, hoặc giảm tiền bảo hiểm. Một số hãng cho xin xét lại hạng sức khỏe khi bạn bỏ thuốc lá hoặc sức khỏe tốt lên, tùy hợp đồng.
- Vay có kế hoạch: khoản vay lớn làm giảm giá trị thực của tài khoản. Xem vay tiền từ IUL.
Những điều không nên hiểu sai
- “Phí đóng hằng tháng của tôi cố định thì COI cũng cố định”: không đúng. Bạn có thể đóng cùng một số tiền, nhưng COI trừ bên trong tăng theo tuổi.
- “Hãng có thể tăng COI không giới hạn”: không đúng. Có trần trong bảng giới hạn tối đa.
- “Tôi bị bệnh thì hãng tăng COI cho riêng tôi”: không đúng. Hạng sức khỏe xếp lúc mua; thay đổi áp dụng theo nhóm.
- “Chỉ cần nhìn cột lãi giả định”: không đủ. Hãy xem cả cột bảo đảm để biết trường hợp xấu nhất.
Tóm lại: phí bảo hiểm COI
Phí bảo hiểm COI là chi phí bảo vệ, tăng theo tuổi và tính trên phần rủi ro. Hãng có quyền điều chỉnh mức hiện hành cho cả nhóm hợp đồng, nhưng không vượt bảng giới hạn tối đa trong hợp đồng. Bạn tự tính được bằng công thức phần rủi ro ÷ 1.000 × rate. Giữ giá trị tài khoản đủ lớn và xem lại hợp đồng định kỳ là cách tốt nhất để không bị bất ngờ.
Câu hỏi thường gặp
Phí bảo hiểm COI là gì?
Là chi phí bảo vệ hãng trừ mỗi tháng trong hợp đồng IUL hoặc universal life, tính trên phần rủi ro (net amount at risk), tăng theo tuổi.
Hãng bảo hiểm có được tăng phí bảo hiểm COI không?
Có. Hãng có thể điều chỉnh rate hiện hành cho cả một nhóm hợp đồng, nhưng không được vượt bảng giới hạn tối đa (Table of Guaranteed Maximum Cost of Insurance Rates) trong hợp đồng.
Tính phí bảo hiểm COI thế nào?
Lấy phần rủi ro chia 1.000 rồi nhân với rate tháng. Ví dụ $200,000 ở tuổi 60 với rate tối đa 0,41193: 200 × 0,41193 = $82.39 mỗi tháng, khoảng $989 mỗi năm.
Bảng giới hạn COI tối đa nằm ở đâu?
Trong hợp đồng, thường ở phần Policy Data hoặc các trang cuối, tên gần giống “Table of Guaranteed Maximum Cost of Insurance Rates”.
Làm sao giảm phí bảo hiểm COI?
Giữ giá trị tài khoản lớn bằng cách đóng đủ phí, chọn Option A thay vì Option B, giảm tiền bảo hiểm nếu không cần nhiều, và hỏi hãng về xét lại hạng sức khỏe nếu sức khỏe đã tốt lên.
Muốn biết phí bảo hiểm COI tối đa trong hợp đồng của bạn?
Thinksmart Insurance giúp bạn tìm bảng giới hạn tối đa, đọc báo cáo hằng năm và in-force illustration bằng tiếng Việt, so sánh nhiều hãng và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance