
Vay tiền từ IUL (policy loan) là một trong những quyền lợi được nhắc nhiều nhất của bảo hiểm nhân thọ liên kết chỉ số. Khi hợp đồng đã có giá trị tiền mặt, bạn có thể lấy tiền ra dưới dạng vay mà không cần xét tín dụng, không cần nói lý do, và không có lịch trả nợ bắt buộc.
Nghe rất tiện, nhưng đây vẫn là một khoản nợ có lãi. Bài này giải thích vay từ IUL hoạt động thế nào, khác gì rút tiền, lãi vay tính ra sao kể cả năm chỉ số 0%, và khi nào có thể phải đóng thuế.
Vay tiền từ IUL hoạt động thế nào?
Khi vay, bạn không lấy tiền ra khỏi tài khoản theo nghĩa thông thường. Hãng bảo hiểm cho bạn vay tiền của hãng, và dùng giá trị tiền mặt trong hợp đồng làm thế chấp. Vì vậy:
- Không cần xét tín dụng hay chứng minh thu nhập, không cần nói vay để làm gì.
- Số tiền vay tối đa thường là một phần giá trị hoàn lại (cash surrender value), tỷ lệ tùy hãng. Những năm đầu còn phí hủy hợp đồng nên số vay được thấp hơn.
- Không có lịch trả bắt buộc. Bạn có thể trả một phần, trả hết, hoặc không trả.
- Nợ còn lại được trừ vào tiền bảo hiểm khi người được bảo hiểm qua đời.
Người ta thường vay từ IUL để: có tiền khẩn cấp, góp tiền mua nhà, vốn làm ăn, học phí cho con, hoặc thu nhập khi nghỉ hưu (xem bài max funded IUL nghỉ hưu).
Vay khác rút tiền thế nào?
| Điểm so sánh | Vay (policy loan) | Rút tiền (withdrawal) |
|---|---|---|
| Có lãi không | Có lãi vay mỗi năm | Không có lãi |
| Ảnh hưởng tài khoản | Tài khoản vẫn còn làm thế chấp, tùy loại vay vẫn được ghi có tiền lời | Tài khoản giảm vĩnh viễn |
| Thuế (hợp đồng không phải MEC) | Không phải thu nhập khi hợp đồng còn hiệu lực | Không bị tính thuế đến mức tiền gốc đã đóng |
| Tiền bảo hiểm | Giảm bằng số nợ còn lại | Thường giảm theo số tiền rút |
| Trả lại | Trả được bất cứ lúc nào | Không trả lại, chỉ có thể đóng thêm phí |
Hai kiểu vay phổ biến
- Vay cố định (fixed hoặc standard loan): phần tiền tương ứng khoản vay được chuyển sang tài khoản thế chấp, được ghi có một mức lãi cố định, thường thấp hơn lãi vay một chút. Chi phí vay rõ ràng và dễ đoán.
- Vay liên kết chỉ số (indexed, participating hoặc variable loan): tài khoản vẫn nằm trong chiến lược chỉ số. Năm chỉ số tốt, tiền lời có thể cao hơn lãi vay. Năm 0%, bạn vẫn trả lãi vay mà không có tiền lời bù lại.
Mỗi hãng đặt tên và điều kiện khác nhau, có hợp đồng cho đổi kiểu vay. Hãy hỏi rõ: lãi vay hiện tại, lãi vay tối đa ghi trong hợp đồng, và kiểu vay nào đang áp dụng.
Ví dụ giả định: vay tiền từ IUL, năm tốt và năm 0%
Chị Mai (nhân vật giả định) vay $50,000 từ hợp đồng IUL theo kiểu vay liên kết chỉ số. Lãi vay giả định 5.5% một năm.
- Lãi vay mỗi năm: $50,000 × 5.5% = $2,750.
- Năm chỉ số tốt, tiền lời ghi có 8%: $50,000 × 8% = $4,000. Chênh lệch: $4,000 − $2,750 = +$1,250.
- Năm chỉ số âm, tiền lời 0%: $0 − $2,750 = −$2,750.
- Nếu cứ 4 năm có 3 năm tốt và 1 năm 0%: (3 × $1,250 − $2,750) ÷ 4 = $1,000 ÷ 4 = +$250 mỗi năm.
- Nếu có 2 năm 0% trong 4 năm: (2 × $1,250 − 2 × $2,750) ÷ 4 = −$750 mỗi năm.
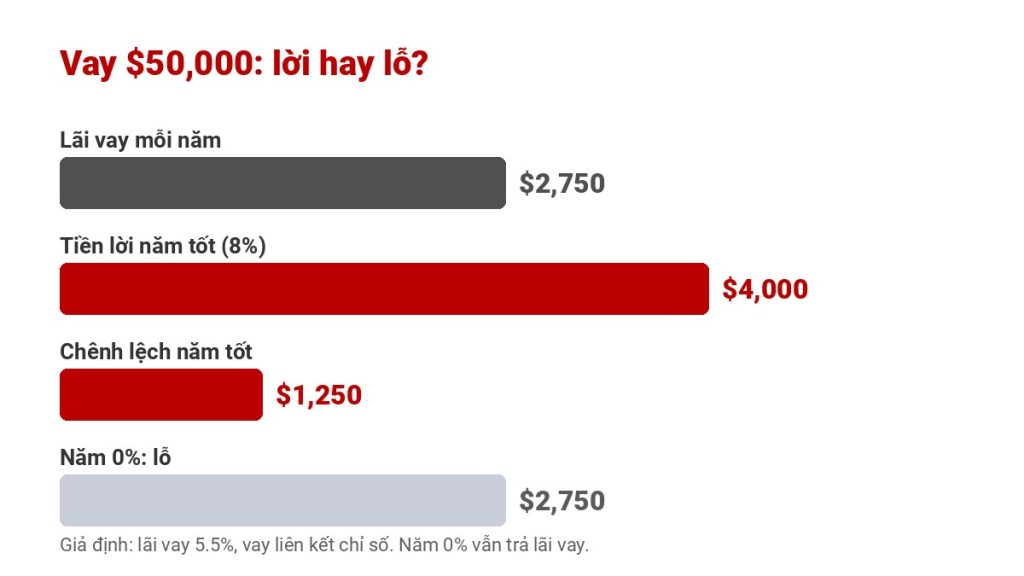
Ví dụ cho thấy: chênh lệch giữa tiền lời và lãi vay có thể có lời hoặc lỗ, và chỉ cần vài năm 0% là kết quả đổi chiều. Đừng xem việc vay là “chắc chắn có lời”. Tìm hiểu thêm về cap rate và tỷ lệ tham gia, vì cap càng thấp thì năm tốt càng khó bù năm 0%.
Máy tính: tiền lời ghi có so với lãi vay (giả định)
Thuế khi vay tiền từ IUL
- Hợp đồng còn hiệu lực, không phải MEC: tiền vay không phải thu nhập, không bị tính thuế.
- Hợp đồng là MEC (đóng vượt mức luật 7702A): tiền vay bị tính thuế phần lời trước, và có thể bị phạt thêm 10% nếu dưới 59½ tuổi.
- Hợp đồng mất hiệu lực hoặc bị hủy khi còn nợ: khoản nợ được xóa tính như tiền bạn đã nhận. Phần vượt tiền gốc đã đóng có thể bị đánh thuế thu nhập, dù bạn không nhận thêm đồng nào. Đây là rủi ro thuế lớn nhất.
5 rủi ro khi vay tiền từ IUL
- Lãi cộng dồn: không trả lãi thì nợ lớn dần mỗi năm.
- Năm chỉ số 0%: với kiểu vay liên kết chỉ số, năm 0% vẫn phải chịu lãi vay.
- Phí bảo hiểm tăng theo tuổi: tài khoản phải đủ trả phí hằng tháng và làm thế chấp. Xem các loại phí IUL.
- Mất hiệu lực: khi nợ cộng phí vượt giá trị tài khoản, hãng yêu cầu đóng thêm tiền; không đóng thì hợp đồng lapse.
- Tiền bảo hiểm giảm: gia đình nhận ít hơn nếu nợ chưa trả lúc người được bảo hiểm qua đời.
Cách vay an toàn hơn
- Chỉ vay khi hợp đồng đã tích lũy đủ, thường sau nhiều năm đóng phí.
- Vay ít hơn mức tối đa, để lại khoảng dư cho năm thị trường xấu.
- Trả lãi hằng năm nếu có thể, hoặc trả dần nợ gốc khi có tiền.
- Xin bảng minh họa cập nhật mỗi năm và đọc kỹ (xem cách đọc bảng minh họa IUL).
- Hỏi về rider chống mất hiệu lực do vay (overloan protection) nếu dự định vay lâu dài.
Muốn hiểu IUL từ đầu, xem trang bảo hiểm IUL của Thinksmart.
Trả lãi vay hay để lãi cộng dồn?
Khi vay tiền từ IUL, phần lớn công ty cho phép bạn chọn trả lãi hằng năm hoặc để lãi cộng vào khoản nợ. Để cộng dồn thì nhẹ túi lúc đầu, nhưng nợ lớn lên rất nhanh. Ví dụ giả định với khoản vay $50,000, lãi vay 5.5% mỗi năm, không trả đồng nào:
| Sau | Nợ nếu để lãi cộng dồn | Nợ nếu trả lãi mỗi năm |
|---|---|---|
| 1 năm | $52,750 | $50,000 |
| 5 năm | $65,348 | $50,000 |
| 10 năm | $85,407 | $50,000 |
Cách tính: $50,000 × 1.055 = $52,750 sau năm đầu; nhân tiếp 1.055 mỗi năm thì sau 10 năm còn khoảng $85,407. Nếu trả $2,750 tiền lãi mỗi năm, nợ gốc đứng yên ở $50,000. Khoản nợ càng lớn thì giá trị tiền mặt còn lại càng mỏng, và hợp đồng càng dễ gặp rủi ro mất hiệu lực.
Khi nào nên vay, khi nào nên rút?
Không có câu trả lời chung cho mọi người. Một vài nguyên tắc dễ nhớ:
- Cần tiền ngắn hạn và sẽ trả lại (ví dụ chờ bán nhà, chờ tiền thuế hoàn): vay thường hợp lý hơn, vì trả xong là hợp đồng trở lại như cũ.
- Cần tiền lâu dài, không định trả (ví dụ bổ sung thu nhập nghỉ hưu): nhiều người rút tới mức tiền gốc đã đóng trước, rồi mới vay phần còn lại, để giảm lãi vay phải gánh.
- Hợp đồng còn mới, giá trị tiền mặt thấp: nên tìm nguồn tiền khác, vì vay sớm làm chậm tốc độ tích lũy.
Thứ tự rút trước, vay sau phụ thuộc vào từng hợp đồng và tình hình thuế của bạn. Hãy nhờ chuyên viên chạy bảng minh họa cho cả hai cách trước khi quyết định.
Câu hỏi thường gặp
Vay tiền từ IUL có cần xét tín dụng không?
Không. Khoản vay dùng giá trị tiền mặt của hợp đồng làm thế chấp, nên không cần xét tín dụng, chứng minh thu nhập hay nói lý do vay.
Vay từ IUL được tối đa bao nhiêu?
Thường là một phần giá trị hoàn lại của hợp đồng, tỷ lệ tùy hãng. Những năm đầu còn phí hủy hợp đồng nên số tiền vay được thấp hơn.
Không trả tiền vay thì sao?
Không có lịch trả bắt buộc. Lãi được cộng vào nợ. Nợ còn lại được trừ vào tiền bảo hiểm khi người được bảo hiểm qua đời. Nếu nợ vượt giá trị tài khoản, hợp đồng có thể mất hiệu lực.
Năm chỉ số 0% thì khoản vay ra sao?
Với kiểu vay mà tài khoản vẫn ở chiến lược chỉ số, năm 0% không có tiền lời nhưng vẫn phải chịu lãi vay, nên giá trị ròng của hợp đồng giảm.
Vay tiền từ IUL có bị đánh thuế không?
Không, nếu hợp đồng còn hiệu lực và không phải MEC. Hợp đồng MEC bị tính thuế phần lời trước. Hợp đồng mất hiệu lực khi còn nợ có thể phát sinh thuế thu nhập.
Đang có IUL và muốn biết nên vay hay rút?
Thinksmart Insurance xem lại hợp đồng của bạn, giải thích rõ lãi vay, kiểu vay và rủi ro bằng tiếng Việt, không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance