
Đợi có bệnh mới mua bảo hiểm là suy nghĩ rất nhiều người Việt ở Mỹ từng có: “Mình còn trẻ, còn khỏe, đâu cần. Khi nào có bệnh thì mua.” Nghe rất hợp lý, vì ai cũng muốn tiền của mình trả cho thứ cần thiết ngay. Nhưng bảo hiểm nhân thọ không hoạt động như vậy, và cái giá của việc chờ đợi thường lớn hơn nhiều người nghĩ.
Bài này không nhằm hù dọa. Mục đích là giải thích vì sao có suy nghĩ đó, bảo hiểm nhân thọ xét người mua thế nào, và làm sao mua vừa sức mà không phải chờ.
Vì sao nhiều người đợi có bệnh mới mua bảo hiểm?
Có vài lý do rất dễ hiểu:
- Thấy mình còn khỏe: chưa đau ốm gì nên không nghĩ đến rủi ro.
- Tiền còn nhiều việc khác: tiền nhà, tiền xe, gửi về Việt Nam, lo cho con.
- Nghĩ giống bảo hiểm sức khỏe: bảo hiểm sức khỏe theo ACA không được từ chối vì bệnh có sẵn, nên nhiều người nghĩ bảo hiểm nhân thọ cũng vậy. Thật ra hai loại này khác nhau hoàn toàn (xem hệ thống y tế ở Mỹ).
- Kiêng nói chuyện xui: nhiều gia đình ngại nhắc đến bệnh tật, cái chết.
- Từng nghe chuyện không hay về bảo hiểm, nên chưa tin.
Những lý do này đều có thật. Nhưng hiểu cách bảo hiểm nhân thọ xét người mua sẽ giúp bạn quyết định tốt hơn.
Bảo hiểm nhân thọ xét sức khỏe thế nào?
Khi nộp đơn, hãng thẩm định (underwriting): hỏi tiền sử bệnh, thuốc đang dùng, có thể lấy máu, nước tiểu, xem hồ sơ bác sĩ và dữ liệu thuốc theo toa. Sau đó hãng xếp bạn vào một hạng sức khỏe, ví dụ Preferred Plus, Preferred, Standard, hoặc các mức Table (phí cao hơn), hoặc từ chối. Chi tiết xem bài hạng sức khỏe quyết định phí thế nào.
Điều quan trọng: hạng sức khỏe được chốt lúc mua. Mua lúc khỏe được hạng tốt, sau này có bệnh thì phí hợp đồng đã có vẫn giữ nguyên theo hợp đồng. Mua lúc đã có bệnh thì hạng bị xếp theo bệnh đó.
5 cái giá của việc đợi có bệnh mới mua bảo hiểm
1. Phí cao hơn nhiều, hoặc bị từ chối
Bệnh như tiểu đường, cao huyết áp, bệnh tim, ung thư thường làm hạng sức khỏe xuống thấp. Bệnh nặng hoặc mới phát hiện có thể bị hoãn hay từ chối (xem 10 lý do hãng từ chối người mua và từng bị ung thư có mua được không).
2. Tuổi tăng thì phí tăng, kể cả khi vẫn khỏe
Phí bảo hiểm nhân thọ tính theo tuổi. Mỗi năm chờ là mỗi năm phí cao hơn, dù bạn không có bệnh gì.
3. Chỉ còn sản phẩm số tiền nhỏ, có thời gian chờ
Người bị từ chối thường chỉ còn loại guaranteed issue (không hỏi sức khỏe). Loại này thường chỉ cho số tiền nhỏ, phí cao so với số tiền, và có thời gian chờ khoảng 2 đến 3 năm: nếu mất vì bệnh trong thời gian này, hãng thường chỉ trả lại phí đã đóng cộng một khoản lãi, không trả đủ số tiền bảo hiểm.
4. Mất cơ hội dùng quyền lợi sống
Nhiều hợp đồng có quyền lợi sống: cho ứng trước tiền khi bệnh nan y, bệnh mãn tính hoặc bệnh hiểm nghèo. Nhưng chỉ dùng được khi bệnh xảy ra sau khi hợp đồng có hiệu lực. Bệnh đã có trước khi mua thường không được tính.
5. Những năm gia đình không được bảo vệ
Trong thời gian chờ, nếu chuyện không may xảy ra, gia đình không có gì. Đây là cái giá khó tính bằng tiền nhất: tiền nhà, tiền học của con, nợ nần, chi phí hậu sự.
Ví dụ giả định tính từng bước
Anh Tuấn (nhân vật giả định) 35 tuổi, khỏe mạnh, đang cân nhắc term 20 năm $500,000.
- Mua lúc 35, hạng Preferred: giả định $25/tháng. 20 năm: $25 × 12 × 20 = $6,000.
- Đợi đến 45, vẫn khỏe: giả định $45/tháng. 20 năm: $45 × 12 × 20 = $10,800.
- Đến 45 bị tiểu đường, hạng Standard: giả định $75/tháng. 20 năm: $75 × 12 × 20 = $18,000.
- Chênh lệch giữa mua lúc 35 và mua lúc 45 có tiểu đường: $18,000 − $6,000 = $12,000, chưa kể 10 năm không được bảo vệ.
- Nếu thay vì tiểu đường, anh Tuấn bị đau tim, anh có thể bị hoãn hoặc từ chối, không có con số nào để so sánh.
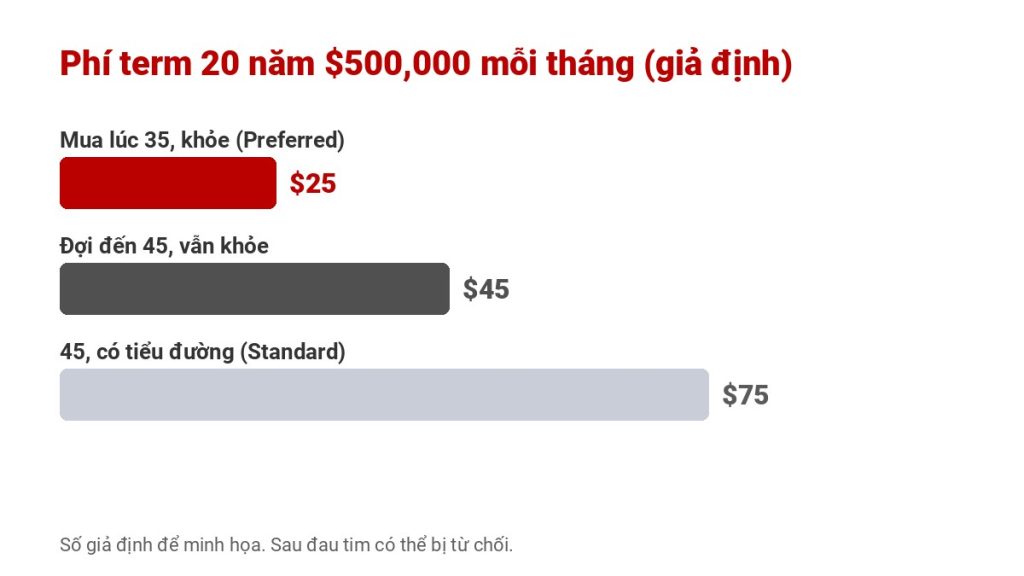
Tất cả con số trên là giả định để minh họa, không phải phí của hãng nào. Phí thật tùy tuổi, giới tính, sức khỏe, hút thuốc, hãng và sản phẩm.
Máy tính: cái giá của việc chờ đợi (giả định)
Giấu bệnh để mua có được không?
Không nên. Hầu hết hợp đồng có thời gian được quyền xem xét lại (contestability period), thường 2 năm đầu. Nếu người được bảo hiểm mất trong thời gian này, hãng có quyền kiểm tra lại hồ sơ. Nếu phát hiện khai sai hoặc giấu bệnh quan trọng, hãng có thể từ chối bồi thường hoặc hủy hợp đồng. Tệ nhất là gia đình đóng phí nhiều năm mà khi cần lại không nhận được gì. Khai thật ngay từ đầu luôn an toàn hơn.
Cách tránh: mua đúng lúc mà vẫn vừa túi tiền
- Bắt đầu nhỏ: một hợp đồng term vừa túi tiền lúc còn khỏe tốt hơn chờ đến khi đủ tiền mua hợp đồng lớn.
- Chọn term có quyền chuyển đổi: sau này có bệnh vẫn đổi được sang bảo hiểm vĩnh viễn mà không cần khám lại (xem chuyển đổi term life).
- Chọn hợp đồng có quyền lợi sống để được hỗ trợ khi bệnh nặng lúc còn sống.
- Tăng dần khi thu nhập tăng: có thể mua thêm hợp đồng khác khi còn khỏe.
- So sánh nhiều hãng: mỗi hãng xét bệnh khác nhau. Cùng một bệnh, hãng này xếp Standard, hãng kia có thể xếp Table.
Nếu đã có bệnh, cũng đừng nản. Bệnh được kiểm soát tốt (ví dụ huyết áp, tiểu đường type 2 ổn định) vẫn thường mua được, chỉ là phí cao hơn. Người tư vấn có thể hỏi trước nhiều hãng mà không cần nộp đơn chính thức.
Có khi nào là quá muộn?
Hiếm khi hoàn toàn quá muộn, nhưng lựa chọn sẽ hẹp dần theo tuổi và sức khỏe. Nhiều hãng ngưng bán term mới ở tuổi cao, và term dài hạn (20, 30 năm) không còn khi bạn lớn tuổi. Loại guaranteed issue thường vẫn mua được ở tuổi lớn, nhưng số tiền nhỏ và có thời gian chờ. Xem sớm thì có nhiều lựa chọn hơn, nên dù chưa mua ngay, biết trước mình đang ở đâu vẫn có ích.
Nói chuyện với người thân đang “để từ từ” thế nào?
Nhiều người đọc bài này vì lo cho ba mẹ, vợ chồng hay anh chị em đang chần chừ. Vài cách nói nhẹ nhàng: hỏi về kế hoạch chứ không nói về cái chết (“nếu anh nghỉ làm vài tháng thì nhà mình xoay sao?”), nói về con cái và tiền nhà, và đề nghị chỉ hỏi giá trước, chưa cần mua. Đừng ép. Một cuộc trò chuyện bình tĩnh thường hiệu quả hơn nhiều lời hù dọa.
Câu hỏi thường gặp
Có bệnh rồi có mua được bảo hiểm nhân thọ không?
Nhiều trường hợp vẫn mua được nếu bệnh được kiểm soát tốt, nhưng phí cao hơn. Bệnh nặng hoặc mới phát hiện có thể bị hoãn hoặc từ chối. Khi đó thường chỉ còn loại guaranteed issue số tiền nhỏ.
Mua lúc khỏe, sau này có bệnh thì phí có tăng không?
Với term và nhiều loại bảo hiểm khác, hạng sức khỏe được chốt lúc mua. Bệnh xuất hiện sau đó không làm hãng xếp lại hạng của hợp đồng đã có. Phí term thường cố định trong thời hạn đã chọn.
Bảo hiểm sức khỏe không từ chối người có bệnh, sao bảo hiểm nhân thọ lại xét?
Bảo hiểm sức khỏe theo ACA có luật riêng cấm từ chối vì bệnh có sẵn. Bảo hiểm nhân thọ không thuộc luật này, nên hãng được xét sức khỏe và tuổi để quyết định nhận và tính phí.
Giấu bệnh khi mua bảo hiểm có sao không?
Có thể bị từ chối bồi thường. Trong thời gian được quyền xem xét lại, thường 2 năm đầu, nếu hãng phát hiện khai sai quan trọng, hãng có thể từ chối trả tiền hoặc hủy hợp đồng.
Nên mua bảo hiểm nhân thọ lúc mấy tuổi?
Không có tuổi cố định. Thời điểm tốt thường là khi bắt đầu có người phụ thuộc vào thu nhập của mình, như lấy vợ chồng, có con, mua nhà, và khi còn khỏe. Mua càng sớm thì phí càng thấp.
Muốn biết mình đang ở hạng sức khỏe nào và phí bao nhiêu?
Thinksmart Insurance so sánh nhiều hãng cùng lúc, giải thích rõ bằng tiếng Việt, hoàn toàn miễn phí. Có bệnh rồi vẫn nên hỏi. Liên hệ Thinksmart →




 Thinksmart Insurance