
Chuyển đổi term life (term conversion) là quyền đổi một phần hoặc toàn bộ hợp đồng bảo hiểm có thời hạn (term) sang bảo hiểm vĩnh viễn, như whole life hoặc universal life, mà không cần khám sức khỏe lại. Đây là một trong những quyền lợi ít người để ý nhất khi mua term, nhưng có thể rất quan trọng nếu vài năm sau sức khỏe thay đổi.
Ví dụ: anh mua term 20 năm lúc 40 tuổi, hạng sức khỏe tốt. Năm 52 tuổi, anh bị tiểu đường và cao huyết áp. Lúc này nộp đơn mua bảo hiểm mới, anh có thể bị xếp hạng thấp, phí cao, hoặc bị từ chối. Nhưng nếu hợp đồng term có quyền chuyển đổi, anh vẫn đổi được sang bảo hiểm vĩnh viễn với hạng sức khỏe cũ.
Chuyển đổi term life là gì và hoạt động thế nào?
Khi bạn mua term, hãng thẩm định sức khỏe một lần và xếp bạn vào một hạng, ví dụ Preferred hay Standard (xem hạng sức khỏe quyết định phí thế nào). Quyền chuyển đổi (conversion privilege) là điều khoản trong hợp đồng cho phép bạn đổi sang một sản phẩm bảo hiểm vĩnh viễn của cùng hãng mà không phải thẩm định lại.
Các bước thường như sau:
- Bạn hoặc người tư vấn liên hệ hãng để hỏi sản phẩm nào được phép chuyển đổi và hạn chót.
- Chọn số tiền muốn chuyển đổi: toàn bộ hay một phần (nếu hãng cho phép chuyển đổi một phần).
- Điền đơn chuyển đổi (conversion form), không cần khám, không cần trả lời lại câu hỏi sức khỏe.
- Hãng phát hành hợp đồng vĩnh viễn mới. Phí tính theo tuổi hiện tại và hạng sức khỏe cũ. Phần term đã chuyển đổi chấm dứt.
Điều 1: Hạn chót chuyển đổi, tính thế nào?
Đây là điều quan trọng nhất và hay bị quên. Mỗi hợp đồng ghi rõ thời hạn chuyển đổi, thường theo kiểu “trong X năm đầu hoặc trước Y tuổi, tùy cái nào đến trước”. Một ví dụ thường gặp: trong 15 năm đầu hoặc trước 70 tuổi. Cách tính từng bước:
| Mua term lúc | Hết 15 năm lúc | Hạn chót chuyển đổi |
|---|---|---|
| 35 tuổi | 50 tuổi | 50 tuổi (15 năm đến trước) |
| 45 tuổi | 60 tuổi | 60 tuổi (15 năm đến trước) |
| 58 tuổi | 73 tuổi | 70 tuổi (mốc tuổi đến trước) |
Có hãng cho chuyển đổi suốt thời hạn term, có hãng chỉ vài năm đầu, có sản phẩm sau một số năm chỉ cho chuyển sang một sản phẩm nhất định. Hãy đọc mục “Conversion” trong hợp đồng hoặc gọi hãng để biết chính xác. Ghi hạn chót vào lịch, vì qua hạn là mất quyền này.
Điều 2: Giữ hạng sức khỏe cũ, không cần khám
Đây là giá trị lớn nhất của quyền chuyển đổi term life. Dù hiện tại bạn có bệnh tim, ung thư, tiểu đường hay bất kỳ bệnh nào, hãng vẫn dùng hạng sức khỏe lúc bạn mua term. Với người đã bị bệnh nặng, đây có thể là cách duy nhất để có bảo hiểm vĩnh viễn. Người bị hãng từ chối khi nộp đơn mới thường không biết mình vẫn còn quyền này trong hợp đồng term cũ.
Điều 3: Phí tính theo tuổi lúc chuyển đổi
Quyền chuyển đổi giữ hạng sức khỏe, nhưng không giữ tuổi. Phí bảo hiểm vĩnh viễn được tính theo tuổi của bạn lúc chuyển đổi. Phí bảo hiểm vĩnh viễn cũng cao hơn term nhiều lần cho cùng số tiền bảo hiểm, vì nó bảo vệ suốt đời và có giá trị tiền mặt. Vì vậy nhiều người chỉ chuyển đổi một phần, vừa đủ cho nhu cầu lâu dài như chi phí hậu sự, để lại tài sản cho con, hay bảo vệ vợ hoặc chồng.
Ví dụ giả định tính từng bước
Chị Lan (nhân vật giả định) mua term 20 năm $500,000 lúc 40 tuổi, hạng Preferred. Năm 55 tuổi, chị bị bệnh tim. Term sẽ hết hạn lúc chị 60 tuổi, và chị muốn giữ $250,000 bảo hiểm suốt đời.
- Hạn chót: mua lúc 40, cộng 15 năm là 55 tuổi, trước mốc 70 tuổi. Chị phải chuyển đổi trước khi hết năm thứ 15.
- Chuyển đổi $250,000: giả định phí vĩnh viễn ở tuổi 55, hạng Preferred là $16.80 cho mỗi $1,000 mỗi năm. Phí: 250 × $16.80 = $4,200/năm.
- Nếu mua mới và được hạng Standard: giả định phí cao hơn 30%: $4,200 × 1.3 = $5,460/năm.
- Nếu mua mới bị xếp Table 4: giả định phí gấp đôi: $4,200 × 2 = $8,400/năm.
- Chênh lệch 20 năm giữa chuyển đổi và Table 4: ($8,400 − $4,200) × 20 = $84,000.
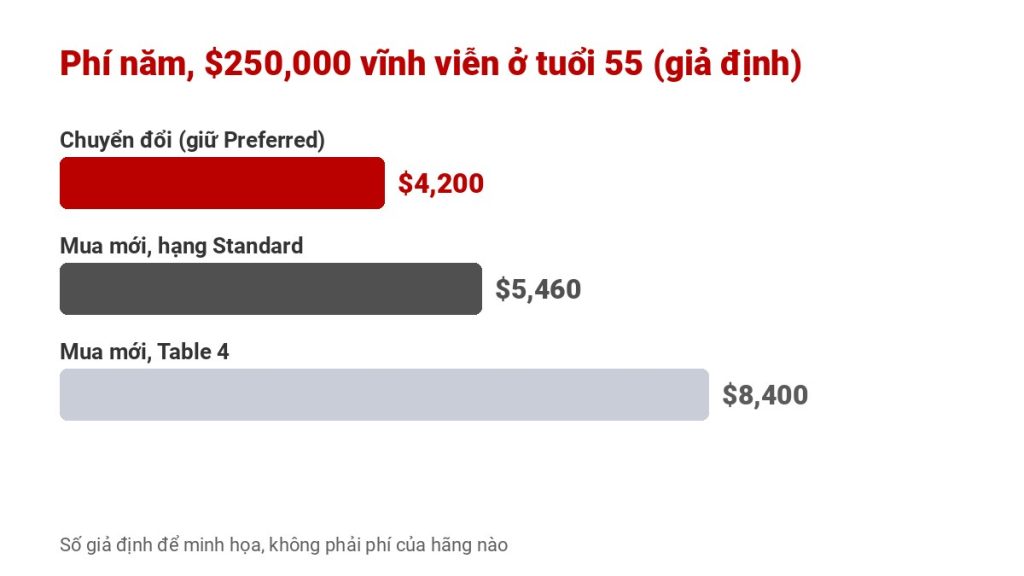
Với bệnh tim nặng, chị Lan cũng có thể bị từ chối hoàn toàn khi mua mới. Khi đó, quyền chuyển đổi là lựa chọn duy nhất. Phần $250,000 còn lại của term vẫn tiếp tục đến hết hạn nếu hợp đồng cho phép chuyển đổi một phần. Tất cả con số trên là giả định để minh họa, không phải phí của hãng nào.
Máy tính: phí khi chuyển đổi so với mua mới (giả định)
Điều 4: Chuyển sang sản phẩm nào?
Hãng chỉ cho chuyển sang các sản phẩm vĩnh viễn mà hãng chỉ định, thường là whole life, universal life (UL), có khi có cả IUL. Nên so sánh trước khi chọn:
- Whole life: phí cố định, giá trị tiền mặt đảm bảo, phí thường cao nhất.
- Guaranteed UL: tập trung vào quyền lợi tử vong đảm bảo đến một tuổi nhất định, phí thường thấp hơn whole life, giá trị tiền mặt ít.
- IUL: phí linh hoạt, giá trị tiền mặt tăng theo chỉ số có cap và floor, không đảm bảo lợi nhuận. Xem IUL và Whole Life khác nhau thế nào.
Một số hãng có “conversion credit”: giảm một phần phí năm đầu nếu chuyển đổi trong một khoảng thời gian nhất định. Các rider của hợp đồng term (ví dụ rider miễn đóng phí, rider cho con) có thể không được chuyển sang, hoặc chuyển sang theo điều kiện riêng. Quyền lợi sống (living benefits) trên hợp đồng mới cũng tùy sản phẩm.
Điều 5: Khi nào nên cân nhắc chuyển đổi term life?
- Sức khỏe xấu đi sau khi mua term: đây là lúc quyền chuyển đổi có giá trị nhất.
- Term sắp hết hạn mà gia đình vẫn cần bảo hiểm. Sau khi hết thời hạn cố định, phí term tái tục thường tăng rất mạnh mỗi năm (xem term life hết hạn thì sao).
- Nhu cầu lâu dài: muốn để lại tài sản, lo chi phí hậu sự, hoặc bảo vệ người phụ thuộc suốt đời (ví dụ con có nhu cầu đặc biệt).
- Thu nhập đã ổn định hơn và đóng được phí cao hơn.
Ngược lại, nếu bạn còn khỏe, có thể so sánh thêm việc mua hợp đồng mới: nếu được hạng tốt và có sản phẩm phù hợp hơn, mua mới đôi khi có lợi hơn. Đừng hủy term cũ trước khi hợp đồng mới đã được duyệt và có hiệu lực.
Những lỗi thường gặp khi chuyển đổi term life
- Không biết hợp đồng có quyền chuyển đổi, hoặc không biết hạn chót.
- Đợi đến năm cuối của term mới hỏi, lúc đó đã qua hạn chuyển đổi.
- Chuyển đổi toàn bộ số tiền rồi không đóng nổi phí, hợp đồng mất hiệu lực.
- Không so sánh các sản phẩm được phép chuyển sang.
- Để hợp đồng term mất hiệu lực vì trễ phí: hợp đồng đã mất hiệu lực thì không còn quyền chuyển đổi.
Khi mua term mới, nên hỏi trước: hợp đồng có quyền chuyển đổi không, hạn chót đến bao nhiêu năm hoặc bao nhiêu tuổi, chuyển sang được những sản phẩm nào. Xem các lựa chọn bảo hiểm Term của Thinksmart.
Câu hỏi thường gặp
Chuyển đổi term life có cần khám sức khỏe không?
Không. Nếu chuyển đổi trong thời hạn hợp đồng cho phép, hãng không thẩm định lại sức khỏe và dùng hạng sức khỏe ghi trong hợp đồng term gốc.
Hạn chót chuyển đổi term life là khi nào?
Tùy hãng và sản phẩm. Một ví dụ thường gặp là trong 15 năm đầu hoặc trước 70 tuổi, tùy cái nào đến trước. Xem mục Conversion trong hợp đồng hoặc hỏi hãng.
Phí sau khi chuyển đổi có giống phí term không?
Không. Phí bảo hiểm vĩnh viễn cao hơn term nhiều và tính theo tuổi lúc chuyển đổi. Chỉ hạng sức khỏe được giữ như cũ.
Có chuyển đổi một phần được không?
Nhiều hãng cho phép chuyển đổi một phần số tiền bảo hiểm, thường có mức tối thiểu. Phần term còn lại tiếp tục đến hết hạn.
Term đã mất hiệu lực vì trễ phí thì còn chuyển đổi được không?
Thường là không. Quyền chuyển đổi chỉ dùng được khi hợp đồng term còn hiệu lực. Nếu hợp đồng vừa mất hiệu lực, hỏi hãng về việc khôi phục (reinstatement) càng sớm càng tốt.
Muốn biết hợp đồng term của mình còn chuyển đổi được không?
Gửi Thinksmart Insurance thông tin hợp đồng, chúng tôi giúp kiểm tra hạn chót, sản phẩm được phép chuyển sang và so sánh phí, bằng tiếng Việt, hoàn toàn miễn phí. Liên hệ Thinksmart →




 Thinksmart Insurance