
Bảo hiểm nhân thọ cho mẹ đơn thân (và bố đơn thân) là chuyện nhiều người biết là cần nhưng cứ để đó. Lý do rất dễ hiểu: một mình đi làm, đưa đón con, lo tiền nhà, tiền chợ, thời gian và tiền đều eo hẹp. Nhưng chính vì chỉ có một người kiếm tiền, nếu người đó có chuyện thì con mất cùng lúc cả cha mẹ và nguồn sống.
Bài này trả lời 3 câu hỏi mà mẹ đơn thân hay hỏi nhất: cần mua bao nhiêu, chọn loại nào, và quan trọng nhất, ai sẽ giữ tiền cho con khi con còn nhỏ.
Vì sao mẹ đơn thân càng cần bảo hiểm nhân thọ?
Trong gia đình có hai vợ chồng, nếu một người mất, người còn lại vẫn có thu nhập. Với mẹ đơn thân hoặc bố đơn thân, không có “lưới an toàn” thứ hai. Tiền cấp dưỡng từ người cha hoặc mẹ kia (nếu có) cũng không chắc chắn. Nếu mẹ mất, người nuôi con thường là ông bà hoặc cô dì chú bác, những người có thể đã lớn tuổi hoặc có gia đình riêng phải lo.
Một hợp đồng bảo hiểm nhân thọ đủ lớn giúp người nuôi con có tiền thay cho thu nhập của mẹ: tiền nhà, ăn uống, đi học, khám bệnh, cho đến khi con tự lập.
Bảo hiểm nhân thọ cho mẹ đơn thân: mua bao nhiêu là đủ?
Cách tính đơn giản gồm 4 phần:
- Tiền nuôi con: số tiền con cần mỗi năm × số năm đến khi con út 18 tuổi.
- Học phí: quỹ học cho mỗi con (đại học cộng đồng, trường nghề hoặc đại học 4 năm).
- Nợ và tang lễ: thẻ tín dụng, nợ xe, chi phí tang lễ.
- Trừ đi bảo hiểm nhân thọ đang có, ví dụ bảo hiểm của công ty.
Ngoài ra, con dưới 18 tuổi (hoặc 19 tuổi nếu còn học trung học toàn thời gian) của người đã đóng thuế Social Security đủ điều kiện có thể được nhận trợ cấp người sống sót (survivor benefits). Khoản này giúp giảm bớt nhu cầu, nhưng thường không đủ thay thu nhập của mẹ. Muốn biết chi tiết hơn về cách tính, xem bài nên mua bảo hiểm nhân thọ bao nhiêu.
Ví dụ giả định tính từng bước
Chị Hạnh (nhân vật giả định) 34 tuổi, làm nail nhận 1099, thu nhập khoảng $42,000 một năm, một mình nuôi 2 con 5 tuổi và 9 tuổi. Chị chưa có bảo hiểm nhân thọ nào.
- Tiền con cần mỗi năm: chị ước tính $30,000 (nhà, ăn, học, đi lại).
- Số năm đến khi con út 18 tuổi: 18 − 5 = 13 năm. Tiền nuôi con: $30,000 × 13 = $390,000.
- Quỹ học: $40,000 × 2 con = $80,000.
- Nợ và tang lễ: nợ xe và thẻ $18,000 + tang lễ $12,000 = $30,000.
- Tổng: $390,000 + $80,000 + $30,000 = $500,000.
- Trừ bảo hiểm đang có: $0. Số tiền nên có: khoảng $500,000.
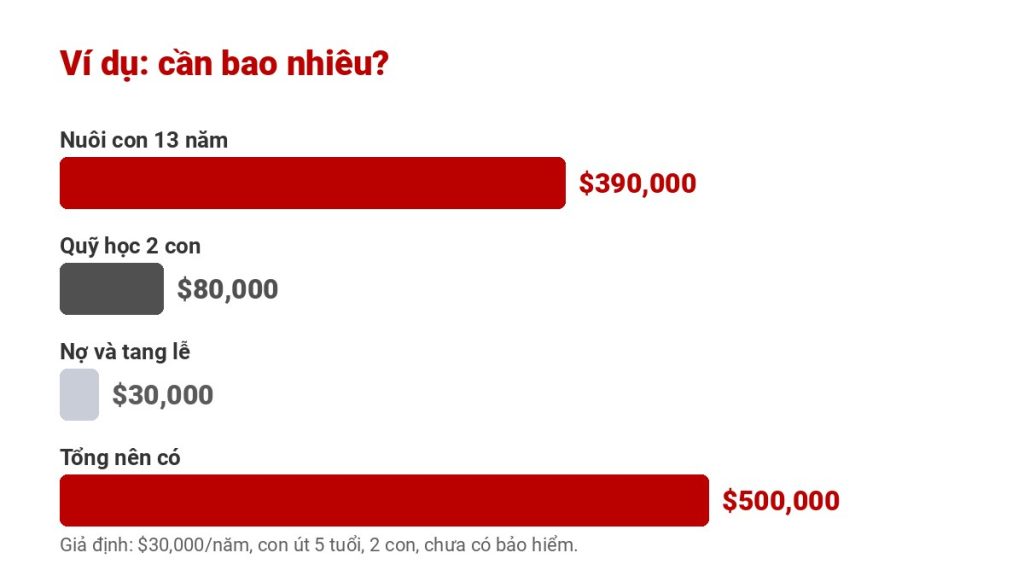
Với số tiền này, một hợp đồng term 20 năm giúp chị được bảo vệ đến khi con út 25 tuổi. Phí cụ thể tùy tuổi, sức khỏe và hãng bảo hiểm, nên chị cần báo giá thật.
Máy tính: mẹ hoặc bố đơn thân cần mua bao nhiêu?
Chọn loại bảo hiểm nào?
- Term life (có thời hạn): rẻ nhất cho số tiền lớn. Chọn thời hạn đến khi con út tự lập, thường 20 đến 25 năm. Nên chọn hợp đồng có quyền chuyển đổi sang bảo hiểm vĩnh viễn sau này.
- Quyền lợi sống: nhiều hợp đồng cho nhận trước một phần tiền khi bị bệnh nặng như ung thư, đột quỵ. Với mẹ đơn thân, bệnh nặng mà không đi làm được cũng nguy hiểm không kém. Xem quyền lợi sống là gì.
- Bảo hiểm vĩnh viễn (whole life, IUL): có giá trị tích lũy, phí cao hơn. Phù hợp khi đã có đủ term và còn tiền dư đóng đều lâu dài. Nhiều người kết hợp: term số tiền lớn cộng một hợp đồng vĩnh viễn nhỏ.
- Bảo hiểm qua công ty: tiện nhưng thường chỉ 1 đến 2 lần lương và mất khi nghỉ việc. Không nên chỉ dựa vào khoản này.
Ai giữ tiền cho con khi con chưa 18 tuổi?
Đây là phần nhiều người bỏ qua. Hãng bảo hiểm thường không trả số tiền lớn thẳng cho trẻ chưa đến tuổi thành niên. Nếu mẹ ghi tên con làm người thụ hưởng mà không sắp xếp gì thêm, tòa án có thể phải chỉ định người giữ tiền cho con, tốn thời gian và chi phí. Người được tòa chọn có thể không phải người mẹ muốn, và khi con đủ tuổi thành niên, con được toàn quyền với toàn bộ số tiền.
| Cách sắp xếp | Ưu điểm | Lưu ý |
|---|---|---|
| 1. Ghi tên con trực tiếp | Dễ làm | Có thể phải ra tòa chọn người giữ tiền; con nhận hết khi đủ tuổi thành niên |
| 2. Người giữ tiền theo luật UTMA | Đơn giản, thường ghi ngay trong đơn chỉ định người thụ hưởng | Con nhận toàn quyền ở tuổi luật tiểu bang quy định, thường 18 hoặc 21, vài nơi đến 25 |
| 3. Quỹ tín thác (trust) | Kiểm soát nhiều nhất: chia tiền theo giai đoạn, chỉ dùng cho học, nhà… | Cần luật sư lập, có chi phí ban đầu |
| 4. Ghi tên một người lớn tin cậy | Nhanh, không cần giấy tờ thêm | Về luật, tiền là của người đó; họ không bắt buộc phải dùng cho con |
Với nhiều mẹ đơn thân, cách an toàn là lập quỹ tín thác và ghi quỹ đó làm người thụ hưởng. Nếu chưa lập được, ghi tên người giữ tiền theo UTMA vẫn tốt hơn ghi tên con trực tiếp. Hiểu rõ vai trò từng người trong hợp đồng tại bài người thụ hưởng, chủ hợp đồng và người được bảo hiểm.
Người giám hộ con và người giữ tiền có thể là hai người khác nhau
Người giám hộ là người nuôi dạy con hằng ngày. Người giữ tiền (trustee hoặc custodian) là người quản lý tiền. Mẹ có thể chọn bà ngoại nuôi con nhưng để người dì giỏi tính toán giữ tiền. Tên người giám hộ con nên được ghi trong di chúc. Nếu không có di chúc, tòa án sẽ quyết định, và trong nhiều trường hợp người cha hoặc mẹ ruột còn lại có quyền ưu tiên.
Những lỗi mẹ đơn thân hay gặp
- Quên đổi người thụ hưởng sau ly hôn: tên vợ hoặc chồng cũ vẫn còn trên hợp đồng. Đừng trông chờ luật tự xử lý, hãy tự cập nhật.
- Chỉ có bảo hiểm công ty: nghỉ việc là mất, số tiền lại nhỏ.
- Mua quá ít vì sợ tốn: một hợp đồng term vừa túi tiền vẫn tốt hơn không có gì, nhưng nên tính đúng nhu cầu trước.
- Không nói với người thân: người nuôi con cần biết có hợp đồng, hãng nào, giấy tờ để ở đâu.
- Không có di chúc: không ghi tên người giám hộ con, tòa sẽ quyết định thay mẹ.
Bắt đầu từ đâu khi thời gian và tiền đều eo hẹp?
- Dùng máy tính ở trên để có con số mục tiêu.
- Xin báo giá term từ vài hãng. Mua lúc còn trẻ và khỏe thì phí thấp nhất.
- Quyết định ai nuôi con và ai giữ tiền, nói chuyện trước với người đó.
- Ghi người thụ hưởng đúng cách (trust hoặc UTMA), cất giấy tờ nơi người thân biết.
- Xem lại mỗi khi có thay đổi lớn: đổi việc, mua nhà, con lớn, tái hôn.
Câu hỏi thường gặp
Mẹ đơn thân nên mua bảo hiểm nhân thọ bao nhiêu?
Tính tiền con cần mỗi năm nhân số năm đến khi con út 18 tuổi, cộng quỹ học, nợ và chi phí tang lễ, rồi trừ bảo hiểm đang có. Nhiều gia đình rơi vào khoảng $300,000 đến $750,000.
Có nên ghi tên con nhỏ làm người thụ hưởng không?
Không nên ghi trực tiếp. Hãng thường không trả số tiền lớn thẳng cho trẻ chưa đủ tuổi thành niên, có thể phải ra tòa chọn người giữ tiền. Nên dùng quỹ tín thác hoặc người giữ tiền theo luật UTMA.
Người giám hộ và người giữ tiền khác nhau thế nào?
Người giám hộ nuôi dạy con hằng ngày và thường được ghi trong di chúc. Người giữ tiền quản lý tiền bảo hiểm cho con. Hai vai trò có thể là một người hoặc hai người khác nhau.
Bố mẹ đơn thân làm 1099 có mua được bảo hiểm nhân thọ không?
Được. Hãng xét tuổi, sức khỏe và thu nhập. Người làm 1099 thường dùng tờ khai thuế để chứng minh thu nhập.
Con có được Social Security trả tiền khi mẹ mất không?
Con chưa lập gia đình, dưới 18 tuổi (hoặc 19 nếu còn học trung học toàn thời gian) của người đã đóng đủ Social Security có thể được nhận trợ cấp người sống sót. Khoản này thường không đủ thay thu nhập của mẹ.
Muốn tính đúng số tiền và sắp xếp người giữ tiền cho con?
Thinksmart Insurance so sánh nhiều hãng cùng lúc, giải thích rõ bằng tiếng Việt và không mất phí tư vấn. Mẹ chỉ cần vài phút để bắt đầu. Liên hệ ngay →




 Thinksmart Insurance