
Max funded IUL nghỉ hưu là câu hỏi nhiều người Việt ở Mỹ quan tâm sau khi nghe giới thiệu “thu nhập hưu trí không bị đánh thuế”. Câu này đúng một phần, nhưng thiếu một chi tiết quan trọng: phần lớn tiền lấy ra khi nghỉ hưu là tiền vay từ hãng bảo hiểm, có lãi vay, và phải quản lý cẩn thận.
Bài này giải thích từng bước: tiền được lấy ra thế nào, vì sao không bị tính thuế, lãi vay cộng dồn ra sao, và những rủi ro cần canh. Nếu bạn chưa rõ max funded IUL là gì, nên đọc trước bài max funded IUL hoạt động thế nào.
Max funded IUL nghỉ hưu: tiền được lấy ra theo thứ tự nào?
Trong nhiều năm đi làm, bạn đóng phí cao gần mức tối đa luật cho phép để giá trị tài khoản (cash value) lớn nhanh. Khi nghỉ hưu, có 3 cách lấy tiền:
- Rút tiền (withdrawal): với hợp đồng không phải MEC, tiền rút ra được tính là trả lại tiền gốc trước. Rút đến mức tổng phí đã đóng thì không bị tính thuế. Rút sẽ làm giảm giá trị tài khoản và thường giảm số tiền bảo hiểm.
- Vay hợp đồng (policy loan): hãng cho bạn vay, dùng giá trị tài khoản làm thế chấp. Tiền vay không phải thu nhập nên không bị tính thuế, miễn là hợp đồng còn hiệu lực.
- Hủy hợp đồng (surrender): nhận hết tiền mặt còn lại, phần lời vượt tiền gốc bị tính thuế như thu nhập. Ít khi là lựa chọn tốt cho thu nhập hưu trí.
Cách phổ biến trong bảng minh họa là rút đến tiền gốc trước, sau đó chuyển sang vay. Mỗi hãng và mỗi hợp đồng có thể minh họa khác, nên cần xem kỹ bảng minh họa của chính bạn.
Vì sao vay hợp đồng không bị đánh thuế?
Tiền vay, dù từ ngân hàng hay từ hãng bảo hiểm, không phải thu nhập vì bạn có nghĩa vụ trả lại. Với IUL, khoản nợ được trả bằng một trong hai cách: bạn tự trả, hoặc hãng trừ vào tiền bảo hiểm khi người được bảo hiểm qua đời. Người thụ hưởng nhận phần còn lại, thường không bị tính thuế thu nhập.
Vì tiền vay không phải thu nhập, nó thường không được cộng vào thu nhập dùng để tính thuế Social Security hoặc mức phí Medicare theo thu nhập. Đây là điểm nhiều người thấy có lợi so với tiền rút từ 401(k) truyền thống, vốn bị tính là thu nhập.
Điều kiện quan trọng: hợp đồng không được là MEC (đóng vượt mức luật 7702A cho phép) và phải còn hiệu lực đến cuối đời.
Ví dụ giả định: lãi vay cộng dồn thế nào?
Ông Long (nhân vật giả định) 65 tuổi, bắt đầu vay $40,000 đầu mỗi năm từ hợp đồng IUL. Lãi vay giả định 5% một năm, ông không trả lãi mà để lãi cộng vào nợ.
- Năm 1: $40,000 × 1.05 = $42,000.
- Năm 2: ($42,000 + $40,000) × 1.05 = $86,100.
- Năm 3: ($86,100 + $40,000) × 1.05 = $132,405.
- Năm 4: ($132,405 + $40,000) × 1.05 = $181,025.
- Năm 5: ($181,025 + $40,000) × 1.05 = $232,077.
- Kết quả: ông đã vay $200,000 nhưng nợ là $232,077. Lãi cộng dồn: $232,077 − $200,000 = $32,077.
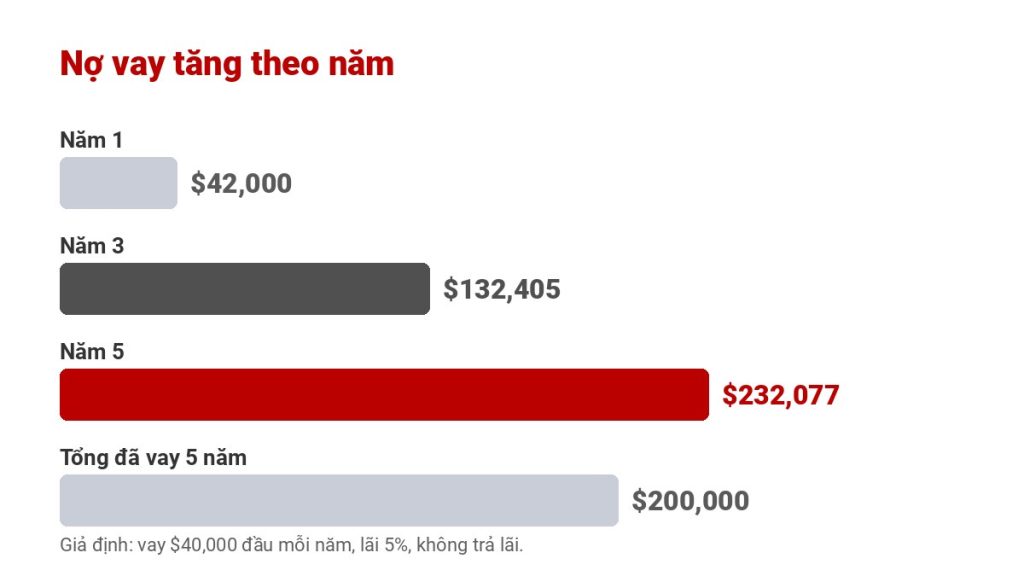
Trong lúc đó, giá trị tài khoản thế chấp vẫn được ghi có tiền lời theo chỉ số hoặc theo lãi cố định, tùy loại vay. Nếu tiền lời ghi có cao hơn lãi vay, hợp đồng chịu được. Nếu thấp hơn, như năm chỉ số 0%, nợ tăng nhanh hơn tài khoản. Vì vậy cùng một kế hoạch vay có thể an toàn ở kịch bản này nhưng nguy hiểm ở kịch bản khác.
Máy tính: nợ vay hợp đồng tăng thế nào? (giả định)
5 rủi ro khi dùng max funded IUL nghỉ hưu
1. Nợ vay vượt giá trị tài khoản
Khi nợ cộng phí bảo hiểm hằng tháng lớn hơn giá trị tài khoản, hãng sẽ gửi thông báo yêu cầu đóng thêm tiền. Nếu không đóng, hợp đồng mất hiệu lực (lapse).
2. Thuế khi hợp đồng mất hiệu lực
Nếu hợp đồng lapse hoặc bị hủy khi còn nợ, khoản nợ được xóa được tính như tiền bạn đã nhận. Phần vượt tiền gốc có thể bị đánh thuế thu nhập, dù bạn không còn nhận thêm đồng nào. Đây là rủi ro lớn nhất và nhiều người không biết.
3. Lãi tín dụng thấp hơn giả định
Bảng minh họa thường dùng một mức lãi giả định cố định mỗi năm. Thực tế có năm 0%, có năm cao. Thứ tự các năm lời và năm 0% (nhất là ngay đầu giai đoạn vay) ảnh hưởng nhiều đến kết quả. Xem thêm về cap rate và tỷ lệ tham gia.
4. Phí bảo hiểm tăng theo tuổi
Phí bảo hiểm (cost of insurance) trừ hằng tháng tăng dần khi bạn lớn tuổi. Tài khoản phải đủ lớn để vừa trả phí vừa làm thế chấp cho khoản vay. Chi tiết các loại phí tại bài phí IUL.
5. Vay quá nhiều, quá sớm
Bảng minh họa thường tính số tiền vay tối đa để hợp đồng “vừa đủ” sống đến một tuổi nhất định. Vay sát mức tối đa không để lại khoảng an toàn. Nhiều người chọn vay ít hơn mức minh họa, ví dụ 70% đến 80%, để có dư địa khi thị trường xấu.
Cách quản lý khoản vay an toàn hơn
- Xin bảng minh họa cập nhật (in-force illustration) mỗi năm, xem nợ vay so với giá trị tài khoản và tuổi dự kiến hợp đồng còn hiệu lực.
- Xem nhiều kịch bản lãi: mức minh họa, mức thấp hơn 1% đến 2%, và kịch bản có vài năm 0%. Xem cách đọc tại bài đọc bảng minh họa IUL.
- Hỏi về rider chống mất hiệu lực do vay (overloan protection): nhiều hợp đồng có, nhưng điều kiện kích hoạt (tuổi, tỷ lệ nợ, số năm) khác nhau theo hãng.
- Cân nhắc trả bớt lãi những năm có thu nhập khác, như Social Security, để nợ không tăng quá nhanh.
- Giảm hoặc ngưng vay khi tỷ lệ nợ trên giá trị tài khoản tăng cao, và hỏi tư vấn viên trước khi tăng tiền vay.
Một năm nghỉ hưu với IUL trông thế nào?
Ví dụ một năm điển hình khi đã bắt đầu vay: đầu năm, bạn gửi yêu cầu vay (nhiều hãng cho nhận theo tháng). Hãng chuyển tiền vào tài khoản ngân hàng của bạn. Cuối năm hợp đồng, hãng gửi báo cáo cho biết giá trị tài khoản, nợ vay, lãi vay đã cộng và phí đã trừ. Bạn so sánh với năm trước: nếu tỷ lệ nợ trên giá trị tài khoản tăng nhanh hơn dự kiến, đó là lúc xin bảng minh họa mới và cân nhắc giảm tiền vay năm sau. Việc này chỉ mất khoảng một buổi mỗi năm nhưng giúp tránh rủi ro lớn.
Max funded IUL nghỉ hưu có hợp với bạn?
Cách này thường hợp với người có thu nhập ổn định, đóng phí đều được nhiều năm (thường 7 đến 15 năm trở lên), đã tận dụng 401(k) có tiền khớp, và muốn thêm một nguồn tiền hưu trí linh hoạt về thuế kèm bảo vệ gia đình. Nó ít phù hợp với người cần tiền trong vài năm tới, hoặc không chắc đóng phí đều. So sánh với các lựa chọn khác tại bài max funded IUL và 401k và max funded IUL có tốt không. Thông tin về sản phẩm có tại trang Max Funded IUL.
Câu hỏi thường gặp
Tiền lấy ra từ max funded IUL khi nghỉ hưu có bị đánh thuế không?
Rút đến mức tiền gốc đã đóng thì không bị tính thuế. Sau đó dùng vay hợp đồng, tiền vay không phải thu nhập nếu hợp đồng còn hiệu lực và không phải MEC. Nếu hợp đồng mất hiệu lực khi còn nợ, có thể phải đóng thuế.
Vay từ IUL có phải trả lãi không?
Có. Hãng tính lãi vay mỗi năm. Bạn có thể tự trả lãi, hoặc để lãi cộng vào nợ. Nếu để cộng dồn, nợ lớn dần và phải theo dõi để không vượt giá trị tài khoản.
Có bắt buộc trả lại tiền vay không?
Không bắt buộc trả trong lúc còn sống. Khoản nợ còn lại sẽ được trừ vào tiền bảo hiểm khi người được bảo hiểm qua đời, người thụ hưởng nhận phần còn lại.
Khi nào bắt đầu lấy tiền từ max funded IUL là hợp lý?
Thường sau nhiều năm tích lũy, khi phí hủy hợp đồng đã hết và giá trị tài khoản đủ lớn. Lấy quá sớm làm giảm tiền lời kép và tăng rủi ro mất hiệu lực.
Vay từ IUL có ảnh hưởng thuế Social Security không?
Tiền vay không phải thu nhập nên thường không được cộng vào thu nhập dùng để xét thuế Social Security. Tiền rút từ 401(k) truyền thống thì được tính là thu nhập.
Muốn xem bảng minh họa nghỉ hưu với nhiều kịch bản lãi?
Thinksmart Insurance so sánh nhiều hãng, giải thích rõ từng con số bằng tiếng Việt và không mất phí tư vấn. Hợp đồng đang vay rồi cũng có thể mang đến để xem lại. Liên hệ ngay →




 Thinksmart Insurance