
Max funded IUL và 401k là hai cách người Việt ở Mỹ hay nghĩ tới khi để dành cho tuổi nghỉ hưu. Một bên là chương trình hưu trí qua chỗ làm, một bên là hợp đồng bảo hiểm nhân thọ được thiết kế để tích lũy giá trị tiền mặt. Câu hỏi thường gặp là: “Em đã có 401(k) rồi, có nên mua thêm IUL không, hay bỏ 401(k) để mua IUL?”
Câu trả lời ngắn: hai thứ này không thay thế nhau hoàn toàn. Mỗi bên mạnh ở chỗ khác. Bài này so sánh 7 điểm chính, kèm ví dụ giả định tính từng bước để bạn tự xem con số. Nếu chưa rõ max funded là gì, đọc trước bài max funded IUL hoạt động thế nào.
Max funded IUL và 401k: bảng so sánh 7 điểm
| Điểm so sánh | 401(k) | Max funded IUL |
|---|---|---|
| 1. Thuế khi bỏ vào | Truyền thống: trước thuế. Roth: sau thuế | Sau thuế |
| 2. Tiền match | Có, nếu hãng có chương trình | Không có |
| 3. Giới hạn đóng | Luật IRS mỗi năm (2026: $24,500) | Theo luật 7702 và MEC, tùy tuổi và quyền lợi tử vong |
| 4. Thuế khi lấy ra | Truyền thống: tính thuế như thu nhập | Rút đến tiền gốc và vay hợp đồng: không bị tính thuế nếu hợp đồng còn hiệu lực, không phải MEC |
| 5. Lấy tiền trước 59½ | Thường bị phạt thêm 10% (có ngoại lệ) | Không có mức phạt tuổi, nhưng có phí hủy những năm đầu |
| 6. Bắt buộc rút (RMD) | Có, từ 73 tuổi (Roth 401(k) thì không) | Không có |
| 7. Rủi ro | Lời lỗ theo thị trường, phí quỹ | Có floor, nhưng có cap, phí bảo hiểm, rủi ro vay quá nhiều |
1. Thuế khi bỏ tiền vào
Với 401(k) truyền thống, tiền được trừ thẳng từ lương trước khi tính thuế thu nhập liên bang. Bỏ vào $10,000 thì thu nhập chịu thuế năm đó giảm $10,000. Với Roth 401(k), bạn đóng bằng tiền đã đóng thuế, đổi lại khi rút đúng điều kiện thì không bị tính thuế.
Phí đóng cho max funded IUL luôn là tiền sau thuế. Bạn không được trừ thuế khi đóng phí. Vì vậy, lúc bỏ tiền vào, 401(k) truyền thống có lợi thế rõ ràng.
2. Tiền match của hãng: điểm mạnh lớn nhất của 401(k)
Nhiều hãng match một phần tiền bạn đóng vào 401(k), ví dụ 50% phần bạn đóng, tối đa 6% lương. Đây gần như là tiền lời ngay lập tức mà không có sản phẩm nào khác cho bạn. IUL không có match. Vì vậy, nếu chỗ làm có match, cách làm phổ biến là đóng 401(k) ít nhất đủ để lấy hết match trước, rồi mới tính tới các cách để dành khác.
3. Giới hạn đóng mỗi năm
Năm 2026, IRS cho phép mỗi người đóng tối đa $24,500 vào 401(k). Người từ 50 tuổi trở lên được đóng thêm (catch-up) $8,000; người 60 đến 63 tuổi được đóng thêm tới $11,250 nếu chương trình cho phép. Tổng cả phần bạn đóng và phần hãng đóng tối đa $72,000. Từ năm 2026, người có lương năm trước trên $150,000 phải đóng phần catch-up dưới dạng Roth.
Max funded IUL không có con số giới hạn chung của IRS. Mức phí tối đa tùy tuổi, sức khỏe và quyền lợi tử vong của từng người, theo luật 7702 và bài kiểm tra 7 năm (MEC, mục 7702A). Đóng vượt mức thì hợp đồng thành MEC và mất lợi thế thuế khi vay hoặc rút. Đây là lý do một số người có thu nhập cao, đã đóng đủ 401(k), xem max funded IUL như chỗ để dành thêm.
4. Thuế khi lấy tiền ra lúc nghỉ hưu
Tiền rút từ 401(k) truyền thống bị tính thuế như thu nhập thông thường, cả tiền gốc lẫn tiền lời. Nếu khi nghỉ hưu bạn ở mức thuế 22%, mỗi $1,000 rút ra còn khoảng $780 trước thuế tiểu bang. Tiền rút từ Roth 401(k) đúng điều kiện thì không bị tính thuế.
Với max funded IUL, người ta thường lấy tiền theo thứ tự: rút đến mức tổng phí đã đóng (tiền gốc) không bị tính thuế, sau đó vay hợp đồng dùng giá trị tiền mặt làm thế chấp. Tiền vay không bị tính thuế với điều kiện hợp đồng còn hiệu lực và không phải MEC. Nếu hợp đồng mất hiệu lực khi còn nợ vay, phần lời có thể bị tính thuế một lần, có khi rất lớn. Tiền rút và tiền vay cũng làm giảm quyền lợi tử vong.
Một điểm ít người để ý: thu nhập từ 401(k) truyền thống có thể làm tăng thuế đánh trên tiền Social Security và phí Medicare theo thu nhập. Tiền vay từ IUL không được tính là thu nhập chịu thuế, nên không gây ra việc này.
5. Lấy tiền trước 59½ tuổi
Rút tiền 401(k) trước 59½ tuổi thường phải đóng thuế cộng thêm 10% tiền phạt, trừ một số ngoại lệ như nghỉ việc từ năm 55 tuổi trở đi. 401(k) cũng có thể cho vay, tối đa 50% số dư đã được hưởng và không quá $50,000, phải trả lại qua lương (xem bài có nên vay tiền từ 401(k)).
Max funded IUL không có mức phạt theo tuổi. Nhưng những năm đầu có phí hủy hợp đồng và phí cao, nên giá trị lấy ra được thấp. Thực tế, IUL cần khoảng 10 năm trở lên mới hiệu quả. Đây không phải chỗ để tiền cần dùng trong vài năm tới.
6. Bắt buộc rút tiền (RMD)
401(k) truyền thống bắt buộc rút tiền tối thiểu mỗi năm (RMD) từ 73 tuổi, tăng lên 75 tuổi với người sinh từ năm 1960 trở đi. Từ năm 2024, Roth 401(k) không còn bị RMD khi chủ tài khoản còn sống. Max funded IUL không có RMD: bạn tự chọn lúc nào lấy tiền, hoặc để nguyên làm quyền lợi tử vong cho gia đình. Quyền lợi tử vong nhìn chung không bị đánh thuế thu nhập liên bang cho người thụ hưởng.
7. Rủi ro của mỗi bên
- 401(k): tiền thường đầu tư vào quỹ cổ phiếu và trái phiếu. Năm thị trường giảm mạnh, tài khoản có thể giảm theo. Có phí quỹ và phí quản lý chương trình.
- Max funded IUL: tiền lời tính theo chỉ số, có floor (thường 0%) nên năm chỉ số giảm thì phần lãi là 0%, nhưng các khoản phí hằng tháng vẫn bị trừ. Năm thị trường tăng mạnh, tiền lời bị giới hạn bởi cap. Cap và phí hiện hành có thể thay đổi trong giới hạn hợp đồng. Vay quá nhiều có thể làm hợp đồng mất hiệu lực. Xem thêm cap, floor và participation rate và các loại phí trong IUL.
Ví dụ giả định tính từng bước: $10,000 thu nhập trước thuế
Anh Minh (nhân vật giả định) 35 tuổi, lương $80,000/năm, thuế liên bang 22%. Hãng match 50% phần anh đóng, tối đa 6% lương. Anh muốn để dành $10,000 thu nhập trước thuế mỗi năm.
- 401(k) truyền thống: $10,000 vào thẳng tài khoản, chưa đóng thuế.
- Tiền match: 6% × $80,000 = $4,800 là phần lương được match. Hãng match 50%: $4,800 × 50% = $2,400.
- Tổng vào 401(k) năm đó: $10,000 + $2,400 = $12,400.
- Max funded IUL: $10,000 thu nhập phải đóng thuế trước: $10,000 × 22% = $2,200. Còn $7,800 để đóng phí.
- Phí trên phí đóng giả định 8%: $7,800 × 8% = $624. Vào giá trị tiền mặt: $7,800 − $624 = $7,176 (chưa trừ phí bảo hiểm hằng tháng).
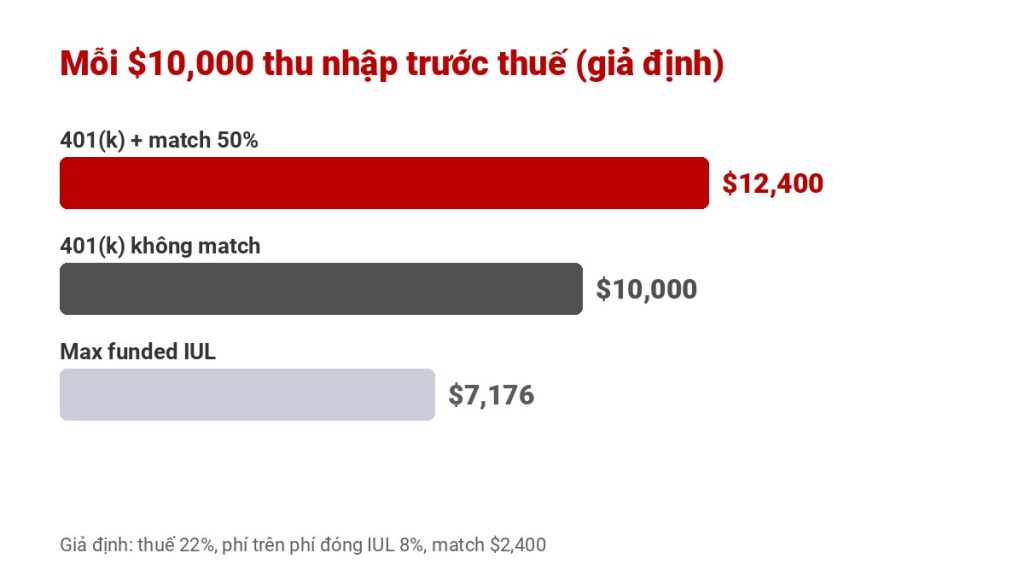
Lúc bỏ tiền vào, 401(k) có lợi thế lớn: $12,400 so với $7,176. Đổi lại, lúc nghỉ hưu, mỗi $1,000 rút từ 401(k) truyền thống chỉ còn khoảng $780 nếu vẫn ở mức thuế 22%, còn tiền lấy ra từ IUL bằng rút gốc và vay đúng cách thì không bị tính thuế. Bên nào tốt hơn còn tùy thuế suất lúc nghỉ hưu, tiền lời thật, phí thật và việc bạn có giữ hợp đồng đủ lâu hay không. Ví dụ này không dự đoán lợi nhuận của sản phẩm nào.
Máy tính: mỗi khoản thu nhập trước thuế vào tài khoản bao nhiêu (giả định)
Vậy nên chọn bên nào?
Với nhiều gia đình, thứ tự hợp lý thường là:
- Có quỹ khẩn cấp và bảo hiểm nhân thọ đủ để bảo vệ gia đình (thường là bảo hiểm Term nếu ngân sách hạn chế).
- Đóng 401(k) đủ để lấy hết tiền match.
- Nếu còn tiền để dành dài hạn, thu nhập ổn định và muốn thêm nguồn tiền linh hoạt về thuế lúc nghỉ hưu, cân nhắc max funded IUL, hoặc đóng thêm 401(k)/IRA tùy hoàn cảnh.
Max funded IUL và 401k có thể đi cùng nhau. Đừng ngưng 401(k) có match chỉ để mua IUL. Ngược lại, nếu bạn không có 401(k) ở chỗ làm (nhiều người tự làm chủ tiệm nail, chạy Uber, mở nhà hàng), thì cần so sánh thêm với các chương trình như Solo 401(k) hay SEP IRA.
Đọc thêm: max funded IUL có tốt không, bài tiếng Anh chi phí max funded IUL, bài cũ so sánh IUL với 401(k), cách đọc bảng minh họa IUL, hoặc trang Max Funded IUL của Thinksmart.
Câu hỏi thường gặp
Max funded IUL và 401k, cái nào tốt hơn?
Không có câu trả lời chung. 401(k) có lợi thế khi bỏ tiền vào (trước thuế, có match). Max funded IUL có lợi thế khi lấy tiền ra (rút gốc và vay không bị tính thuế nếu làm đúng, không có RMD) và có quyền lợi tử vong. Nhiều người dùng cả hai.
Có nên ngưng đóng 401(k) để mua IUL không?
Thường là không, nhất là khi hãng có match. Cách phổ biến là đóng 401(k) đủ để lấy hết match trước, rồi mới cân nhắc max funded IUL với phần tiền để dành dài hạn còn lại.
Giới hạn đóng 401(k) năm 2026 là bao nhiêu?
Năm 2026 mỗi người đóng tối đa $24,500. Từ 50 tuổi được đóng thêm $8,000; từ 60 đến 63 tuổi được đóng thêm tới $11,250 nếu chương trình cho phép.
Tiền vay từ max funded IUL có bị đánh thuế không?
Không bị tính thuế thu nhập nếu hợp đồng còn hiệu lực và không phải MEC. Nếu hợp đồng mất hiệu lực khi còn nợ vay, phần lời có thể bị tính thuế. Lãi vay cộng dồn và làm giảm quyền lợi tử vong.
Có thể chuyển tiền từ 401(k) sang IUL không?
Không chuyển thẳng được như rollover. Muốn dùng tiền 401(k) để đóng phí IUL thì phải rút ra, đóng thuế và có thể bị phạt 10% nếu dưới 59½ tuổi. Nên hỏi chuyên viên thuế trước khi làm.
Muốn xem max funded IUL bên cạnh 401(k) của mình?
Thinksmart Insurance giúp bạn xem bảng minh họa của nhiều hãng cùng mức phí, giải thích rõ phần đảm bảo và không đảm bảo, bằng tiếng Việt, hoàn toàn miễn phí. Liên hệ Thinksmart →




 Thinksmart Insurance