
Nhiều người Việt mới qua Mỹ bị sốt cao lúc nửa đêm mà không biết nên chờ sáng gọi bác sĩ, ra urgent care hay chạy thẳng vào bệnh viện. Đi sai chỗ thì có khi chờ rất lâu, có khi nhận hóa đơn vài ngàn đô cho một bệnh nhẹ. Hệ thống y tế ở Mỹ không có “trạm y tế phường” như ở Việt Nam. Thay vào đó là nhiều tầng khám chữa bệnh, mỗi tầng một mức giá và một vai trò.
Bài này giải thích hệ thống y tế ở Mỹ theo cách đơn giản nhất: 5 nơi bạn có thể đi khám, khi nào nên đi đâu, bảo hiểm sức khỏe chia tiền ra sao, và vài quyền lợi luật định mà nhiều người không biết.
Hệ thống y tế ở Mỹ khác Việt Nam thế nào?
Ở Việt Nam, nhiều người quen tự đi thẳng bệnh viện lớn hoặc ra nhà thuốc mua thuốc. Ở Mỹ, cách làm phổ biến là:
- Có bảo hiểm sức khỏe (qua chỗ làm, tự mua trên Marketplace ACA, Medicaid hoặc Medicare).
- Chọn một bác sĩ gia đình trong mạng lưới (network) của bảo hiểm.
- Bác sĩ gia đình khám, theo dõi lâu dài, và giới thiệu bạn đi chuyên khoa, chụp hình, xét nghiệm khi cần.
- Nhà thuốc (pharmacy) chỉ bán nhiều loại thuốc khi có toa bác sĩ, kể cả thuốc kháng sinh.
Phần lớn chi phí y tế ở Mỹ đi qua bảo hiểm. Không có bảo hiểm thì vẫn được khám, nhưng giá thường cao hơn nhiều so với giá bảo hiểm đã thương lượng với bệnh viện. Vì vậy hiểu hệ thống y tế ở Mỹ bắt đầu từ việc hiểu bảo hiểm sức khỏe của mình. Nếu bạn tự mua bảo hiểm, xem thêm bài bảo hiểm sức khỏe ACA và trợ cấp.
5 nơi khám bệnh trong hệ thống y tế ở Mỹ
1. Bác sĩ gia đình (Primary Care Physician, PCP)
Bác sĩ gia đình là “cửa chính” của bạn. Đây là bác sĩ nội tổng quát, bác sĩ gia đình hoặc bác sĩ nhi cho trẻ em. Họ khám bệnh thông thường (cảm cúm, đau họng, nhiễm trùng tiểu nhẹ), theo dõi bệnh mãn tính như huyết áp, tiểu đường, mỡ máu, chích ngừa, và khám sức khỏe định kỳ mỗi năm.
Điểm yếu: thường phải hẹn trước, có khi vài ngày đến vài tuần với bệnh nhân mới. Mẹo là đăng ký làm bệnh nhân và đi khám định kỳ một lần ngay khi có bảo hiểm, để khi bệnh bất ngờ thì phòng khám đã có hồ sơ của bạn và dễ xếp lịch hơn.
2. Bác sĩ chuyên khoa (Specialist)
Tim mạch, tiêu hóa, da liễu, cơ xương khớp, ung bướu, sản phụ khoa… là bác sĩ chuyên khoa. Với plan HMO, bạn thường cần bác sĩ gia đình viết giấy giới thiệu (referral) thì bảo hiểm mới trả. Với plan PPO, bạn thường được tự đặt hẹn chuyên khoa mà không cần giấy giới thiệu, nhưng phí hằng tháng thường cao hơn. Trước khi đặt hẹn, gọi số sau thẻ bảo hiểm hỏi bác sĩ đó có trong mạng lưới không.
3. Urgent care
Urgent care là phòng khám nhận bệnh không hẹn trước, mở cả buổi tối và cuối tuần. Hợp với bệnh cần khám trong ngày nhưng không nguy hiểm tính mạng: sốt, ho, đau tai, bong gân, vết cắt nhỏ cần khâu, nhiễm trùng tiểu, nghi gãy xương nhỏ. Nhiều nơi có chụp X-quang và xét nghiệm nhanh.
Chi phí ở urgent care thường thấp hơn nhiều so với phòng cấp cứu cho cùng một bệnh nhẹ, và thời gian chờ thường ngắn hơn. Nếu bệnh nặng hơn khả năng của họ, urgent care sẽ chuyển bạn sang bệnh viện.
4. Phòng cấp cứu bệnh viện (Emergency Room, ER)
Phòng cấp cứu dành cho tình trạng đe dọa tính mạng hoặc có thể gây tổn thương lâu dài. Gọi 911 hoặc vào phòng cấp cứu ngay khi có:
- Đau tức ngực, khó thở, môi tím tái.
- Dấu hiệu đột quỵ: méo miệng, yếu hoặc tê một bên người, nói khó, đột ngột.
- Chảy máu nhiều không cầm được, chấn thương đầu, tai nạn xe.
- Co giật, ngất, lú lẫn đột ngột, phản ứng dị ứng nặng.
- Đau bụng dữ dội, sốt rất cao ở trẻ sơ sinh.
Phòng cấp cứu xếp bệnh nhân theo mức độ nặng, không theo thứ tự đến. Người bệnh nhẹ có thể chờ nhiều giờ. Đi phòng cấp cứu vì bệnh nhẹ thường tốn nhất trong 5 nơi. Nhưng khi thật sự nguy hiểm thì đừng tiếc tiền, vì đến trễ có thể phải trả giá bằng sức khỏe.
5. Khám online (Telehealth)
Nhiều plan bảo hiểm và phòng khám có khám qua video hoặc điện thoại. Hợp với bệnh nhẹ, tái khám, hỏi thuốc, sức khỏe tâm thần. Bác sĩ có thể kê toa gửi thẳng tới nhà thuốc gần nhà. Nhiều plan còn có đường dây y tá 24/7 in sau thẻ bảo hiểm: gọi hỏi trước khi quyết định đi đâu là miễn phí và rất hữu ích lúc nửa đêm.
Bảng chọn nơi khám nhanh
| Tình huống | Nên đi đâu |
|---|---|
| Khám định kỳ, chích ngừa, tái khám huyết áp | Bác sĩ gia đình (hẹn trước) |
| Cảm, đau họng, hỏi thuốc | Khám online hoặc bác sĩ gia đình (rẻ và nhanh) |
| Sốt, bong gân, vết cắt nhỏ, buổi tối hoặc cuối tuần | Urgent care (không cần hẹn) |
| Đau ngực, khó thở, dấu hiệu đột quỵ, tai nạn nặng | Gọi 911 hoặc phòng cấp cứu (đi ngay) |
| Bệnh cần bác sĩ chuyên sâu | Bác sĩ chuyên khoa (HMO thường cần giấy giới thiệu) |
Ngoài 911, nên lưu thêm 2 số: 988 là đường dây khủng hoảng sức khỏe tâm thần (gọi hoặc nhắn tin), và 1-800-222-1222 là trung tâm chống độc khi trẻ uống nhầm thuốc hay hóa chất.
Bảo hiểm sức khỏe chia tiền thế nào?
Hiểu 5 từ này là hiểu được phần lớn hóa đơn y tế ở Mỹ:
- Premium: phí bảo hiểm đóng hằng tháng, dù có đi khám hay không.
- Deductible: số tiền bạn tự trả trong năm trước khi bảo hiểm bắt đầu chia tiền với bạn cho nhiều dịch vụ.
- Copay: số tiền cố định cho một lần khám hoặc một toa thuốc, ví dụ $30 một lần gặp bác sĩ gia đình.
- Coinsurance: phần trăm bạn trả sau khi đủ deductible, ví dụ 20%.
- Out-of-pocket maximum: mức trần bạn tự trả trong năm cho dịch vụ trong mạng lưới. Chạm mức này thì bảo hiểm trả 100% phần còn lại của năm (vẫn phải đóng premium).
Ví dụ tính hóa đơn (giả định)
Giả sử plan của bạn có deductible $2,000, coinsurance 20%, mức trần tự trả $6,000 một năm, và bạn chưa dùng đồng nào trong năm. Hóa đơn được duyệt là $5,000:
- Bạn trả đủ deductible: $2,000.
- Phần còn lại: $5,000 − $2,000 = $3,000. Bạn trả 20%: $3,000 × 0.20 = $600.
- Tổng bạn trả: $2,000 + $600 = $2,600. Bảo hiểm trả $2,400.
Nếu hóa đơn là $40,000 (ví dụ một ca mổ): $2,000 + 20% × $38,000 = $9,600, nhưng vượt mức trần $6,000, nên bạn chỉ trả $6,000. Đây là lý do mức trần tự trả quan trọng hơn nhiều người nghĩ.
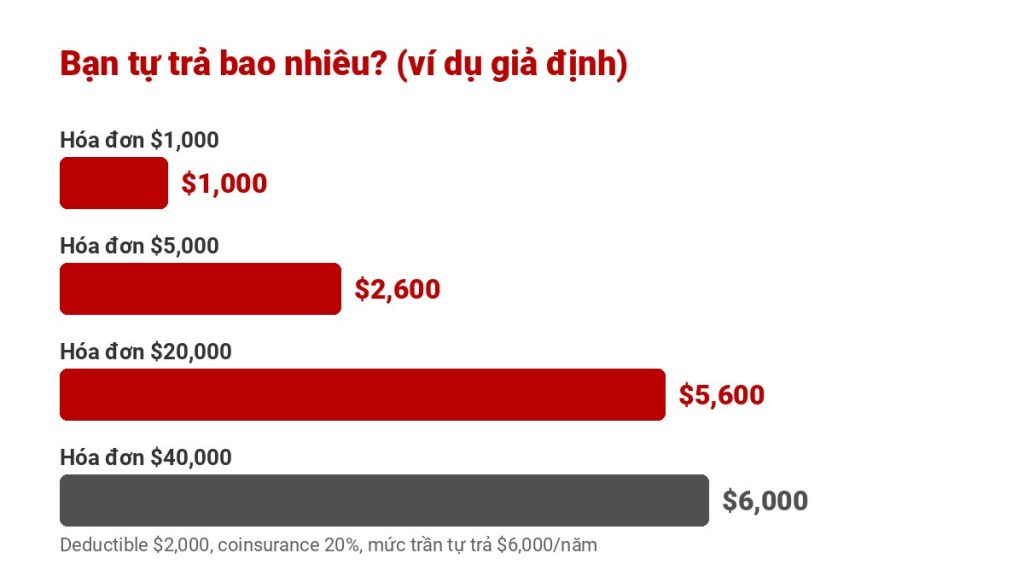
Con số thật tùy plan, tùy bác sĩ có trong mạng lưới hay không, và tùy dịch vụ có được plan chi trả hay không. Dùng máy tính bên dưới để thử với plan của bạn.
Máy tính: một hóa đơn y tế, bạn trả bao nhiêu?
Những quyền lợi luật định nên biết
Hệ thống y tế ở Mỹ có vài quy định bảo vệ người bệnh mà nhiều người Việt không biết:
- Phòng cấp cứu không được từ chối: bệnh viện có phòng cấp cứu và tham gia Medicare phải khám sàng lọc và ổn định tình trạng cấp cứu cho bạn, dù bạn có bảo hiểm hay không, có tiền hay không. Hóa đơn vẫn gửi về sau, nhưng bạn không bị đuổi ra khi đang nguy hiểm.
- Luật chống hóa đơn bất ngờ (No Surprises Act): từ năm 2022, với cấp cứu, bạn thường chỉ phải trả mức như trong mạng lưới dù bệnh viện hay bác sĩ ở ngoài mạng lưới. Luật cũng áp dụng cho một số dịch vụ không cấp cứu do bác sĩ ngoài mạng lưới làm tại bệnh viện trong mạng lưới, và cho trực thăng cấp cứu. Xe cấp cứu mặt đất thì chưa nằm trong luật này. Người không có bảo hiểm hoặc tự trả có quyền xin bản ước tính chi phí (Good Faith Estimate) trước khi làm dịch vụ đã hẹn.
- Khám phòng ngừa miễn phí: với phần lớn plan đạt chuẩn ACA, khám sức khỏe định kỳ, nhiều xét nghiệm tầm soát và chích ngừa trong mạng lưới không mất copay hay deductible. Nếu trong lúc khám bác sĩ chữa thêm một bệnh khác, phần đó có thể bị tính tiền.
- Hỗ trợ tài chính: bệnh viện phi lợi nhuận phải có chính sách hỗ trợ tài chính (financial assistance) cho người thu nhập thấp. Nhận hóa đơn lớn thì hãy hỏi bộ phận billing về chương trình này và xin trả góp trước khi bỏ qua hóa đơn.
- Trung tâm y tế cộng đồng: các trung tâm y tế cộng đồng được liên bang hỗ trợ tính phí theo thu nhập (sliding fee), nhận cả người không có bảo hiểm.
Không có bảo hiểm sức khỏe thì sao?
Bạn vẫn được khám, nhưng nên làm theo thứ tự này để đỡ tốn:
- Xem mình có đủ điều kiện Medicaid (theo thu nhập, tùy bang) hoặc mua plan trên Marketplace với trợ cấp không. Mất việc, cưới, sinh con, chuyển nhà… thường mở một kỳ đăng ký đặc biệt.
- Bệnh nhẹ: dùng trung tâm y tế cộng đồng, khám online trả tiền mặt, hoặc urgent care. Hỏi giá tự trả (self-pay) trước.
- Cấp cứu thật: vẫn gọi 911. Sau đó xin hỗ trợ tài chính và trả góp.
Thợ nail, tài xế Uber hay người làm 1099 thường không có bảo hiểm qua chỗ làm, nên phải tự lo. Xem thêm thợ nail làm 1099 hay W-2 để biết những khoản tự đóng.
Bảo hiểm sức khỏe chưa đủ: mất thu nhập khi bệnh nặng
Bảo hiểm sức khỏe trả tiền cho bệnh viện và bác sĩ. Nhưng khi bị đột quỵ, ung thư hay đau tim, gia đình còn gặp những khoản mà bảo hiểm sức khỏe không trả: tiền nhà, tiền xe, tiền ăn trong những tháng không đi làm được, người chăm sóc, deductible và mức trần tự trả mỗi năm. Hệ thống y tế ở Mỹ chữa bệnh rất giỏi, nhưng không lo phần thu nhập.
Đó là chỗ của quyền lợi sống (living benefits) trong một số hợp đồng bảo hiểm nhân thọ: khi mắc bệnh hiểm nghèo, bệnh mãn tính hoặc bệnh giai đoạn cuối theo điều kiện hợp đồng, bạn có thể nhận trước một phần tiền bảo hiểm để tự dùng. Số tiền nhận trước bị chiết khấu và làm giảm quyền lợi tử vong, và mỗi hãng có điều kiện, giới hạn riêng. Quyền lợi này có ở nhiều hợp đồng Term Life lẫn IUL, nên hỏi kỹ khi so sánh.
Câu hỏi thường gặp
Hệ thống y tế ở Mỹ có khám miễn phí không?
Với phần lớn plan đạt chuẩn ACA, khám sức khỏe định kỳ, nhiều xét nghiệm tầm soát và chích ngừa trong mạng lưới không mất copay hay deductible. Trung tâm y tế cộng đồng tính phí theo thu nhập cho người không có bảo hiểm.
Nên đi urgent care hay phòng cấp cứu?
Bệnh cần khám trong ngày nhưng không nguy hiểm tính mạng như sốt, bong gân, vết cắt nhỏ thì đi urgent care. Đau ngực, khó thở, dấu hiệu đột quỵ, chảy máu nhiều thì gọi 911 hoặc vào phòng cấp cứu ngay.
Không có bảo hiểm thì phòng cấp cứu có nhận không?
Có. Bệnh viện có phòng cấp cứu và tham gia Medicare phải khám sàng lọc và ổn định tình trạng cấp cứu dù bạn có bảo hiểm hay không. Hóa đơn vẫn được gửi sau, bạn có thể xin hỗ trợ tài chính và trả góp.
Bác sĩ gia đình là gì, có bắt buộc không?
Bác sĩ gia đình (PCP) là bác sĩ khám tổng quát và theo dõi sức khỏe lâu dài cho bạn. Plan HMO thường yêu cầu chọn bác sĩ gia đình và cần giấy giới thiệu để đi chuyên khoa; plan PPO thường không bắt buộc.
Deductible và out-of-pocket maximum khác nhau thế nào?
Deductible là số tiền bạn tự trả trước khi bảo hiểm bắt đầu chia tiền. Out-of-pocket maximum là mức trần tự trả cả năm cho dịch vụ trong mạng lưới, gồm deductible, copay và coinsurance; chạm mức này thì bảo hiểm trả 100% phần còn lại của năm.
Muốn hiểu rõ quyền lợi bảo hiểm của gia đình?
Thinksmart Insurance giải thích bằng tiếng Việt các quyền lợi bảo hiểm nhân thọ và quyền lợi sống, giúp bạn chuẩn bị cho những tháng mất thu nhập khi bệnh nặng, hoàn toàn miễn phí. Liên hệ Thinksmart →




 Thinksmart Insurance