
Nhiều người nghe “max funded IUL” và hình dung một sản phẩm đặc biệt. Thật ra đây là cách thiết kế một hợp đồng IUL bình thường: đóng phí gần mức tối đa luật thuế cho phép, với quyền lợi tử vong thấp nhất có thể, để càng nhiều tiền đi vào giá trị tiền mặt càng tốt. Muốn biết max funded IUL hoạt động thế nào, cách dễ nhất là đi theo từng đồng phí bạn đóng vào, xem nó bị trừ gì, nằm ở đâu và tăng ra sao.
Nếu bạn muốn biết nên mua hay không, đọc trước bài max funded IUL có tốt không. Bài này tập trung vào cơ chế bên trong.

Max funded IUL hoạt động thế nào: dòng tiền qua 5 bước
Bước 1: Đóng phí, bị trừ phí trên mỗi lần đóng
Mỗi lần bạn đóng phí, hãng trừ trước một tỷ lệ gọi là premium expense charge, ví dụ 8% (tùy hãng và tùy năm). Đóng $1,000 thì khoảng $920 đi vào tài khoản. Khoản này chỉ bị trừ khi còn đóng phí, nên hợp đồng đóng 10 hay 20 năm thì sau đó không còn khoản này nữa.
Bước 2: Tiền vào tài khoản (account value)
Phần còn lại sau bước 1 nằm trong tài khoản của hợp đồng. Đây là “giá trị tiền mặt” mà mọi người hay nói. Bạn có thể chọn để tiền ở phần lãi cố định hoặc ở các chiến lược chỉ số, hoặc chia ra nhiều phần.
Bước 3: Mỗi tháng bị trừ chi phí bảo hiểm và phí hợp đồng
Mỗi tháng hãng trừ từ tài khoản các khoản sau (tên gọi khác nhau tùy hãng):
- Cost of insurance (COI): chi phí cho phần bảo hiểm. COI tính trên số tiền hãng thật sự chịu rủi ro (net amount at risk), gần bằng quyền lợi tử vong trừ giá trị tài khoản. COI tăng theo tuổi.
- Phí hợp đồng (policy fee): một khoản cố định nhỏ mỗi tháng.
- Phí vận hành (expense charge): thường cao trong khoảng 10 năm đầu rồi hết hoặc giảm.
- Phí trên giá trị tài khoản và phí rider nếu có.
Chi tiết từng khoản có trong bài các loại phí trong hợp đồng IUL.
Bước 4: Tiền lời tính theo chỉ số
IUL không mua cổ phiếu. Hãng lấy mức tăng của chỉ số (thường là S&P 500, không gồm cổ tức) trong một kỳ, thường 1 năm, rồi áp 3 thông số: cap (mức tối đa được tính), floor (mức tối thiểu, thường 0%) và participation rate. Năm chỉ số giảm, phần tín dụng lãi là 0%, nhưng các khoản phí ở bước 3 vẫn bị trừ, nên giá trị tài khoản vẫn có thể giảm. Xem thêm cap, floor và participation rate.
Bước 5: Giá trị hủy hợp đồng và cách lấy tiền ra
Giá trị hủy hợp đồng (surrender value) bằng giá trị tài khoản trừ phí hủy hợp đồng, thường có trong khoảng 10 năm đầu. Vì vậy những năm đầu, số tiền thật sự lấy ra được thấp hơn nhiều so với tổng phí đã đóng. Về sau, người mua thường lấy tiền bằng cách rút đến mức tiền gốc đã đóng (cost basis), rồi vay hợp đồng (policy loan) dùng giá trị tiền mặt làm thế chấp. Vay không bị đánh thuế nếu hợp đồng còn hiệu lực và không phải MEC.
Vì sao max funded giúp giá trị tiền mặt tăng nhanh hơn?
Bí quyết nằm ở bước 3. COI tính trên số tiền hãng chịu rủi ro. Cùng một mức phí đóng, nếu quyền lợi tử vong thấp hơn thì COI thấp hơn, và các phí tính theo mỗi $1,000 quyền lợi tử vong cũng thấp hơn. Phần tiết kiệm đó ở lại trong tài khoản và được tính lãi.
Ví dụ giả định tính từng bước (năm 1)
Một người đóng $12,000/năm. Giả định: phí trên phí đóng 8%, COI $0.10 cho mỗi $1,000 mỗi tháng, phí hợp đồng $8/tháng, chưa tính lãi chỉ số. So sánh hai cách thiết kế:
- Phí trên phí đóng: $12,000 × 8% = $960. Tiền vào tài khoản: $12,000 − $960 = $11,040 (giống nhau ở cả hai cách).
- Thiết kế max funded, quyền lợi tử vong $300,000: số tiền chịu rủi ro ≈ $300,000 − $11,040 = $288,960. COI = 288.96 × $0.10 × 12 ≈ $347.
- Thiết kế thường, quyền lợi tử vong $1,000,000: số tiền chịu rủi ro ≈ $988,960. COI = 988.96 × $0.10 × 12 ≈ $1,187.
- Phí hợp đồng: $8 × 12 = $96 cho cả hai.
- Giá trị tài khoản cuối năm 1: max funded $11,040 − $347 − $96 = $10,597; thiết kế thường $11,040 − $1,187 − $96 = $9,757.
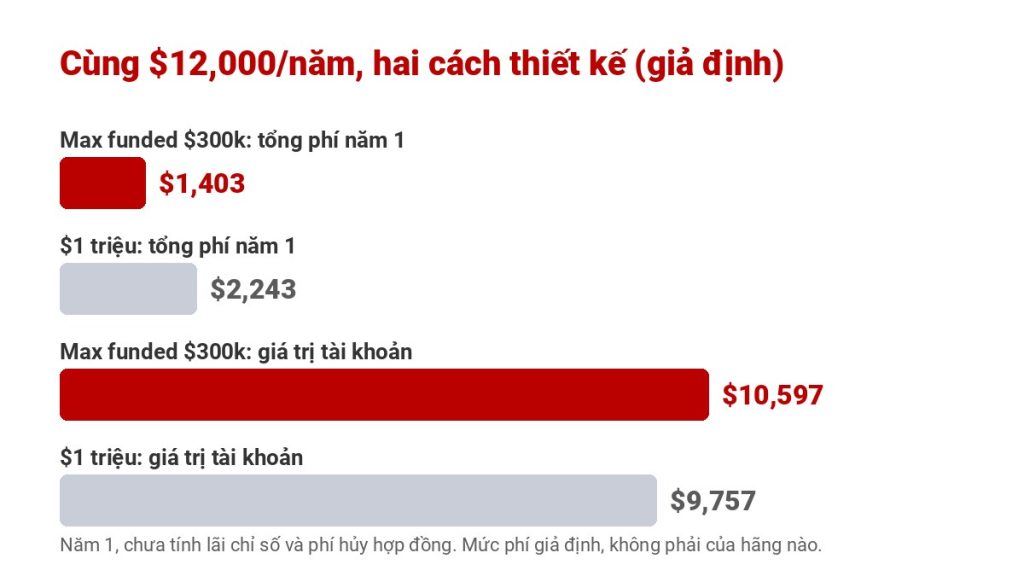
Chênh lệch $840 chỉ trong năm đầu, và tiếp tục được tính lãi các năm sau. Đổi lại, thiết kế max funded có quyền lợi tử vong thấp hơn nhiều: $300,000 so với $1 triệu. Nếu mục tiêu chính của bạn là bảo vệ gia đình, thiết kế này có thể không đủ. Ví dụ này đã đơn giản hóa: hãng thật tính phí mỗi tháng, COI tăng theo tuổi, và còn phí vận hành, phí hủy hợp đồng những năm đầu.
Máy tính: theo dòng tiền năm đầu (giả định, đơn giản hóa)
Giới hạn của max funded: luật 7702 và MEC
Nếu đóng càng nhiều càng tốt, sao không đóng thật nhiều với quyền lợi tử vong thật nhỏ? Vì luật thuế không cho. Để được đối xử thuế như bảo hiểm nhân thọ, hợp đồng phải qua bài kiểm tra của mục 7702 (Guideline Premium Test hoặc Cash Value Accumulation Test), tức là phải có đủ quyền lợi tử vong so với số tiền bỏ vào.
Ngoài ra còn bài kiểm tra 7 năm (7-pay test, mục 7702A). Nếu tổng phí đóng trong 7 năm đầu vượt mức cho phép, hợp đồng thành MEC (Modified Endowment Contract). Khi đó:
- Tiền rút và tiền vay bị tính thuế phần lời trước, như thu nhập thông thường.
- Thường bị phạt thêm 10% nếu dưới 59½ tuổi (có một số ngoại lệ).
- Quyền lợi tử vong cho người thụ hưởng nhìn chung vẫn không bị đánh thuế thu nhập.
Thay đổi lớn trong hợp đồng, ví dụ giảm quyền lợi tử vong trong 7 năm đầu, có thể làm hãng tính lại bài kiểm tra 7 năm. Thiết kế max funded là đóng sát nhưng không vượt mức tối đa không thành MEC. Bảng minh họa thường ghi rõ mức phí tối đa không thành MEC để bạn và người tư vấn theo dõi. Xem cách đọc ở bài đọc bảng minh họa IUL.
Những rủi ro cần hiểu
- Cần thời gian: phí cao trong những năm đầu và phí hủy hợp đồng khoảng 10 năm đầu, nên hủy sớm thường bị lỗ.
- Không đảm bảo lợi nhuận: cap, participation rate và phí hiện hành có thể thay đổi trong giới hạn hợp đồng. Bảng minh họa chỉ là giả định.
- Vay quá nhiều: lãi vay cộng dồn, năm chỉ số 0% vẫn phải trả lãi vay. Nếu nợ vay lớn hơn giá trị tài khoản, hợp đồng có thể mất hiệu lực và phát sinh thuế lớn.
- Phải đóng đều: max funded chỉ phát huy khi bạn đóng được mức phí cao trong nhiều năm. Thu nhập không ổn định thì nên chọn mức phí thấp hơn.
Max funded IUL hoạt động thế nào cũng tùy cách từng hãng tính phí và tính lãi, nên hãy so sánh nhiều bảng minh họa cùng mức phí. Xem thêm chi phí thật ở bài tiếng Anh how much does a max funded IUL cost, so sánh với IUL và Whole Life, hoặc trang Max Funded IUL của Thinksmart.
Câu hỏi thường gặp
Max funded IUL hoạt động thế nào khác IUL thường?
Cùng một loại hợp đồng IUL, chỉ khác cách thiết kế: max funded đóng phí gần mức tối đa không thành MEC với quyền lợi tử vong thấp nhất có thể, nên chi phí bảo hiểm chiếm phần nhỏ hơn và nhiều tiền đi vào giá trị tiền mặt hơn.
Max funded IUL có thể mất tiền không?
Có. Floor 0% chỉ bảo vệ phần tín dụng lãi, phí hằng tháng vẫn bị trừ. Hủy hợp đồng sớm thường lỗ vì phí hủy và phí cao những năm đầu. Vay quá nhiều có thể làm hợp đồng mất hiệu lực.
MEC là gì?
MEC (Modified Endowment Contract) là hợp đồng bảo hiểm nhân thọ có phí đóng 7 năm đầu vượt mức cho phép của bài kiểm tra 7 năm. Tiền rút và vay từ MEC bị tính thuế phần lời trước và thường bị phạt 10% nếu dưới 59½ tuổi.
Tiền trong max funded IUL được tính lãi thế nào?
Theo mức tăng của chỉ số như S&P 500 trong mỗi kỳ, giới hạn bởi cap và participation rate, có floor thường là 0%. Hợp đồng không mua cổ phiếu trực tiếp và không tính cổ tức.
Bao lâu thì max funded IUL bắt đầu có hiệu quả?
Thường cần nhiều năm. Phí cao trong khoảng 10 năm đầu và có phí hủy hợp đồng, nên đây là kế hoạch dài hạn. Xem cột giá trị hủy hợp đồng trong bảng minh họa để biết từng năm lấy ra được bao nhiêu.
Muốn xem max funded IUL thiết kế cho mình?
Thinksmart Insurance so sánh bảng minh họa của nhiều hãng cùng mức phí, giải thích rõ phần nào đảm bảo và phần nào không, bằng tiếng Việt, hoàn toàn miễn phí. Liên hệ Thinksmart →




 Thinksmart Insurance