
Những lỗi khi mua bảo hiểm nhân thọ thường không lộ ra ngay lúc ký hợp đồng. Chúng chỉ lộ ra vào lúc gia đình cần tiền nhất: khi hồ sơ bồi thường bị xét lại, khi số tiền nhận được không đủ trả nợ nhà, hay khi tiền đến tay sai người. Bài này tổng hợp 7 sai lầm mà đội ngũ Thinksmart Insurance gặp nhiều nhất ở các gia đình người Việt tại Mỹ, kèm cách tránh từng lỗi và một ví dụ tính toán cụ thể.
Lỗi 1: Chỉ dựa vào bảo hiểm nhân thọ của công ty
Nhiều anh chị đi làm hãng nghĩ rằng mình “đã có bảo hiểm rồi”. Bảo hiểm nhóm (group life) qua công ty là một phúc lợi tốt, nhưng thường chỉ bằng 1 đến 2 lần lương năm. Quan trọng hơn, nó gắn với công việc: nghỉ việc, bị cho nghỉ hoặc chuyển hãng là quyền lợi có thể chấm dứt, đúng vào lúc anh chị lớn tuổi hơn và khó mua mới hơn.
Cách tránh: xem bảo hiểm công ty là phần cộng thêm, không phải phần chính. Hãy có ít nhất một hợp đồng cá nhân do mình đứng tên, không phụ thuộc vào chỗ làm.
Lỗi 2: Mua số tiền bảo hiểm quá thấp so với nhu cầu
Đây là sai lầm khi mua bảo hiểm phổ biến nhất. Con số thường được chọn theo mức phí “thấy vừa túi tiền”, thay vì theo những gì gia đình thật sự cần nếu người trụ cột không còn. Cách đúng là tính ngược từ nhu cầu: nợ, thu nhập cần thay thế, nhà và việc học của con.
Ví dụ tính từng bước: gia đình anh Tuấn
Anh Tuấn (giả định) 38 tuổi, sống ở Garden Grove, lương $65,000 một năm, có vợ và 2 con nhỏ. Anh đang có bảo hiểm công ty bằng 2 lần lương.
| Khoản gia đình cần | Cách tính | Số tiền |
|---|---|---|
| Thay thế thu nhập | $65,000 × 10 năm | $650,000 |
| Nợ nhà còn lại | Theo bảng sao kê | $280,000 |
| Học phí 2 con | $50,000 × 2 | $100,000 |
| Chi phí cuối đời | Ước tính | $15,000 |
| Trừ tiết kiệm sẵn có | −$40,000 | |
| Tổng nhu cầu | $1,005,000 | |
| Trừ bảo hiểm công ty | $65,000 × 2 | −$130,000 |
| Khoảng trống còn thiếu | $875,000 |
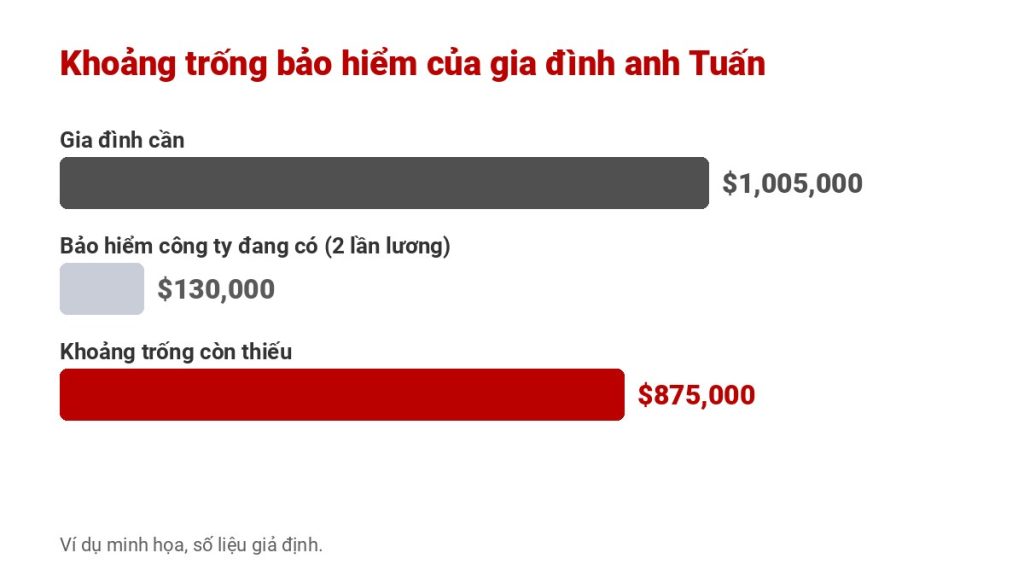
Nói cách khác, nếu chỉ dựa vào bảo hiểm công ty, gia đình anh Tuấn mới được che khoảng 13% nhu cầu ($130,000 ÷ $1,005,000). Cách tính chi tiết hơn có trong bài mua bảo hiểm nhân thọ bao nhiêu là đủ. Anh chị cũng có thể tự tính ngay bên dưới.
Máy tính khoảng trống bảo hiểm
Khoảng trống còn thiếu:
Lỗi 3: Khai không đúng sức khỏe, thuốc lá trong đơn
Có người bỏ qua chuyện từng hút thuốc, bệnh huyết áp, tiểu đường hay một lần nằm viện vì sợ bị tăng phí. Đây là một trong những lỗi khi mua bảo hiểm nhân thọ nguy hiểm nhất. Trong khoảng 2 năm đầu (thời gian có thể xét lại hợp đồng, contestability period), nếu có yêu cầu bồi thường, hãng thường kiểm tra lại hồ sơ y tế. Thông tin khai sai có thể khiến hồ sơ bị từ chối hoặc hợp đồng bị hủy.
Cách tránh: khai đầy đủ và trung thực, kể cả khi phí cao hơn một chút. Một hợp đồng phí cao hơn nhưng chắc chắn chi trả vẫn tốt hơn hợp đồng rẻ mà có rủi ro bị từ chối. Đọc thêm về thời gian chờ trong bảo hiểm nhân thọ và vì sao cần khám sức khỏe khi mua.
Lỗi 4: Chờ đến khi lớn tuổi hoặc có bệnh mới mua
Phí bảo hiểm nhân thọ được tính chủ yếu theo tuổi và sức khỏe tại thời điểm mua. Mỗi năm chờ đợi, anh chị lớn thêm một tuổi; và chỉ cần một chẩn đoán mới như tiểu đường, huyết áp cao hay một khối u, mức phí có thể tăng mạnh hoặc hồ sơ bị hoãn. Nhiều khách hàng của chúng tôi nói cùng một câu: “Biết vậy mua từ lúc còn khỏe.”
Cách tránh: mua khi còn trẻ và khỏe để khóa mức phí. Nếu ngân sách còn hạn chế, có thể bắt đầu với bảo hiểm Term Life phí thấp, rồi bổ sung sau.
Lỗi 5: Ghi sai hoặc quên cập nhật người thụ hưởng
Người thụ hưởng quyết định tiền bồi thường đến tay ai. Các sai lầm khi mua bảo hiểm hay gặp ở phần này:
- Ghi tên con còn nhỏ trực tiếp. Trẻ vị thành niên thường không tự nhận được số tiền lớn; gia đình có thể phải ra tòa xin giám hộ. Nên hỏi về việc chỉ định người giám hộ tài sản (custodian) hoặc lập trust cho con.
- Không cập nhật sau ly hôn, tái hôn hay sinh thêm con. Tiền vẫn có thể được trả cho người có tên trên hợp đồng, dù hoàn cảnh đã khác.
- Ghi thiếu thông tin. Chỉ ghi “vợ tôi” hoặc tên gọi ở nhà khiến việc xác minh chậm lại. Nên ghi đầy đủ họ tên, ngày sinh và quan hệ, cả với người thân đang sống ở Việt Nam.
- Không có người thụ hưởng dự phòng. Nếu người thụ hưởng chính mất trước, tiền có thể phải đi qua thủ tục di sản (probate).
Cách tránh: mỗi năm, hoặc mỗi khi gia đình có thay đổi lớn, mở hợp đồng ra xem lại phần người thụ hưởng.
Lỗi 6: Không hiểu loại hợp đồng mình đang mua
Term Life, Whole Life và IUL phục vụ những mục tiêu khác nhau. Term Life rẻ nhưng chỉ bảo vệ trong một số năm nhất định, hết hạn là hết. Whole Life và IUL bảo vệ lâu dài và có giá trị tích lũy, nhưng phí cao hơn và cần đóng đều đặn. Riêng với IUL, bảng minh họa (illustration) là các giả định, không phải lời hứa: mức lời thực tế có thể khác.
Cách tránh: trước khi ký, hãy chắc rằng anh chị trả lời được 3 câu: hợp đồng bảo vệ đến bao giờ, phí có thể thay đổi không, và nếu ngưng đóng phí thì chuyện gì xảy ra. So sánh chi tiết có trong bài phân biệt Term Life với Whole Life. Nếu muốn vừa bảo vệ vừa tích lũy, tham khảo chương trình IUL.
Lỗi 7: Để hợp đồng mất hiệu lực hoặc hủy hợp đồng cũ quá sớm
Hợp đồng chỉ bảo vệ khi còn hiệu lực. Đổi thẻ ngân hàng mà quên cập nhật auto-pay, đổi địa chỉ nên không nhận được thư báo, hay ngưng đóng vài tháng lúc kẹt tiền đều có thể khiến hợp đồng mất hiệu lực sau thời gian ân hạn (grace period, thường khoảng 30 ngày). Muốn khôi phục lại, anh chị thường phải chứng minh sức khỏe một lần nữa.
Một lỗi khác: hủy hợp đồng cũ ngay khi vừa nộp đơn hợp đồng mới. Nếu hợp đồng mới bị từ chối hoặc kéo dài, gia đình có thể rơi vào khoảng thời gian không có bảo hiểm.
Cách tránh: chỉ hủy hợp đồng cũ khi hợp đồng mới đã được duyệt và có hiệu lực. Nếu tài chính khó khăn, hãy gọi người tư vấn trước khi ngưng đóng: nhiều hợp đồng có cách giảm số tiền bảo hiểm hoặc dùng giá trị tích lũy để giữ hợp đồng. Tìm hiểu thêm về hủy hợp đồng bảo hiểm nhân thọ.
Checklist 5 phút tránh lỗi khi mua bảo hiểm nhân thọ
- Số tiền bảo hiểm đã tính theo nhu cầu thật (nợ, thu nhập, nhà, con), không theo cảm tính.
- Có ít nhất một hợp đồng cá nhân, không phụ thuộc công việc.
- Mọi câu hỏi sức khỏe và thuốc lá đã trả lời đúng sự thật.
- Người thụ hưởng chính và dự phòng ghi đầy đủ họ tên, ngày sinh, quan hệ.
- Hiểu rõ hợp đồng bảo vệ đến bao giờ và phí có thay đổi không.
- Auto-pay và địa chỉ liên lạc luôn được cập nhật.
Câu hỏi thường gặp
Lỗi khi mua bảo hiểm nhân thọ nào phổ biến nhất?
Phổ biến nhất là mua số tiền bảo hiểm quá thấp và chỉ dựa vào bảo hiểm của công ty. Bảo hiểm nhóm thường chỉ bằng 1 đến 2 lần lương và có thể mất khi nghỉ việc.
Khai sai sức khỏe khi mua bảo hiểm nhân thọ có sao không?
Có. Trong khoảng 2 năm đầu, nếu có yêu cầu bồi thường, hãng thường xem lại hồ sơ y tế. Thông tin khai sai có thể khiến hồ sơ bồi thường bị từ chối hoặc hợp đồng bị hủy.
Có nên ghi tên con nhỏ làm người thụ hưởng không?
Có thể, nhưng trẻ vị thành niên thường không tự nhận được số tiền lớn và gia đình có thể phải ra tòa xin giám hộ. Nên hỏi người tư vấn về việc chỉ định người giám hộ tài sản hoặc lập trust cho con.
Bảo hiểm của công ty có đủ không?
Thường là không đủ. Hãy tính tổng nhu cầu của gia đình (thu nhập cần thay thế, nợ, học phí, chi phí cuối đời) rồi trừ đi bảo hiểm công ty để biết khoảng trống còn thiếu.
Ngưng đóng phí bảo hiểm nhân thọ thì sao?
Sau thời gian ân hạn (thường khoảng 30 ngày), hợp đồng có thể mất hiệu lực. Muốn khôi phục, anh chị thường phải chứng minh lại sức khỏe. Hãy liên hệ người tư vấn trước khi ngưng đóng để xem các cách giữ hợp đồng.
Muốn kiểm tra hợp đồng của mình có mắc lỗi nào không?
Đội ngũ Thinksmart Insurance nói tiếng Việt, xem lại hợp đồng và tính khoảng trống bảo hiểm miễn phí cho gia đình anh chị. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance