
Bảo hiểm nhân thọ không thẻ xanh là câu hỏi chúng tôi nhận được rất thường xuyên từ người Việt mới sang Mỹ: kỹ sư đi làm theo visa H-1B, gia đình đầu tư E-2, du học sinh, hay vợ chồng đang chờ hồ sơ định cư. Câu trả lời ngắn: trong nhiều trường hợp là có. Nhưng mỗi hãng có điều kiện riêng về loại visa, thời gian ở Mỹ và giấy tờ. Bài này giải thích từng trường hợp, giấy tờ cần chuẩn bị và cách tính số tiền nên mua.

Vì sao các hãng hỏi về thẻ xanh và visa?
Bảo hiểm nhân thọ là hợp đồng dài hạn, có khi kéo dài 20, 30 năm hoặc trọn đời. Hãng bảo hiểm cần biết anh chị có ở lại Mỹ lâu dài không, có thu nhập ổn định để đóng phí không, và nếu có yêu cầu bồi thường thì họ có xác minh được hồ sơ y tế, giấy chứng tử ở Mỹ hay không. Vì vậy, tình trạng cư trú ảnh hưởng đến việc có được duyệt, loại hợp đồng và số tiền tối đa được mua. Còn tình trạng sức khỏe, tuổi và thói quen hút thuốc vẫn quyết định mức phí như với mọi người.
5 trường hợp mua bảo hiểm nhân thọ không thẻ xanh
1. Đã có thẻ xanh (thường trú nhân)
Người có thẻ xanh thường được xét như công dân Mỹ: chọn được hầu hết các loại hợp đồng, từ Term Life đến IUL. Thẻ xanh có điều kiện 2 năm (sau kết hôn) cũng thường được chấp nhận.
2. Visa làm việc: H-1B, L-1, O-1, TN
Đây là nhóm dễ mua nhất khi chưa có thẻ xanh. Nhiều hãng nhận hồ sơ nếu anh chị có số an sinh xã hội (SSN), địa chỉ và tài khoản ngân hàng tại Mỹ, có việc làm ổn định và đã ở Mỹ một khoảng thời gian (thường từ vài tháng đến 1 năm, tùy hãng). Người đang có hồ sơ xin thẻ xanh (I-140, I-485) thường được xem xét thuận lợi hơn.
3. Visa đầu tư và kinh doanh: E-2, EB-5
Chủ doanh nghiệp theo visa E-2 hoặc nhà đầu tư EB-5 thường có tài sản và thu nhập rõ ràng tại Mỹ, nên nhiều hãng sẵn sàng xem xét, kể cả số tiền bảo hiểm lớn. Hãng có thể yêu cầu giấy tờ chứng minh doanh nghiệp, thuế và tài sản.
4. Du học sinh (F-1) và visa ngắn hạn
Bảo hiểm nhân thọ không thẻ xanh cho du học sinh khó hơn: thu nhập thấp, thời gian ở Mỹ có thể ngắn. Một số hãng vẫn nhận, nhất là khi có cha mẹ hoặc vợ chồng là thường trú nhân, nhưng thường giới hạn số tiền. Người đi du lịch (B-1/B-2) gần như không mua được hợp đồng nhân thọ thông thường ở Mỹ.
5. Chưa có giấy tờ hợp lệ, chỉ có ITIN
Lựa chọn rất hạn chế. Một số ít hãng xem xét hồ sơ có ITIN (mã số thuế cá nhân), địa chỉ cố định và lịch sử đóng thuế tại Mỹ, thường với số tiền nhỏ. Hãy cẩn thận với những lời chào “không cần giấy tờ gì” và luôn đọc kỹ hợp đồng.
Giấy tờ cần chuẩn bị khi không có thẻ xanh
- Hộ chiếu và visa còn hạn, I-94; giấy phép lao động (EAD) nếu có.
- Số an sinh xã hội (SSN) hoặc ITIN.
- Địa chỉ tại Mỹ và tài khoản ngân hàng Mỹ để đóng phí.
- Bằng chứng thu nhập: W-2, giấy xác nhận lương, tờ khai thuế, giấy tờ doanh nghiệp.
- Giấy tờ hồ sơ định cư đang xử lý (I-140, I-485, I-130) nếu có.
- Khám sức khỏe: thường làm tại Mỹ, hãng cử người đến tận nhà. Xem thêm vì sao cần khám sức khỏe khi mua bảo hiểm.
Không có thẻ xanh thì cần mua bao nhiêu? Ví dụ tính từng bước
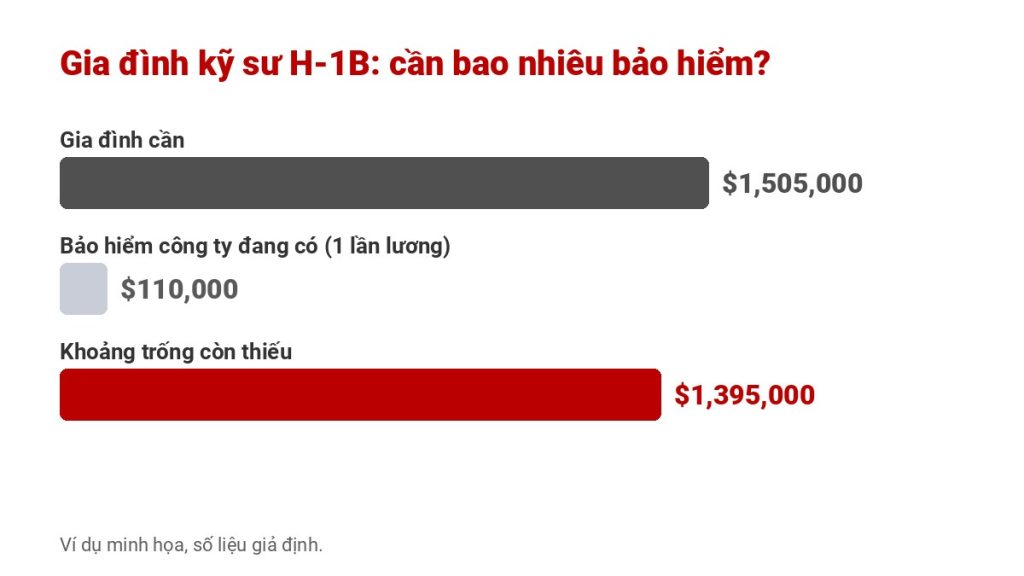
Số tiền bảo hiểm không phụ thuộc vào thẻ xanh mà vào nhu cầu của gia đình. Ví dụ (giả định): anh Khoa, 34 tuổi, kỹ sư ở San Jose theo visa H-1B, lương $110,000 một năm, vợ ở nhà chăm 2 con nhỏ, công ty cho bảo hiểm nhóm bằng 1 lần lương.
| Khoản gia đình cần | Cách tính | Số tiền |
|---|---|---|
| Thay thế thu nhập | $110,000 × 10 năm | $1,100,000 |
| Nợ nhà còn lại | Theo bảng sao kê | $350,000 |
| Học phí 2 con | $50,000 × 2 | $100,000 |
| Chi phí cuối đời | Ước tính | $15,000 |
| Trừ tiết kiệm sẵn có | −$60,000 | |
| Tổng nhu cầu | $1,505,000 | |
| Trừ bảo hiểm công ty | $110,000 × 1 | −$110,000 |
| Khoảng trống còn thiếu | $1,395,000 |
Với người theo visa làm việc, bảo hiểm công ty còn rủi ro hơn bình thường: mất việc thì vừa mất bảo hiểm, vừa có thể phải rời Mỹ trong thời gian ngắn. Một hợp đồng cá nhân giúp gia đình không phụ thuộc vào chỗ làm. Cách tính chi tiết có trong bài mua bảo hiểm nhân thọ bao nhiêu là đủ; anh chị cũng có thể tự tính ngay bên dưới.
Máy tính số tiền bảo hiểm còn thiếu
Khoảng trống còn thiếu:
Nếu sau này về Việt Nam, hợp đồng có còn không?
Thông thường, hợp đồng đã được duyệt và đóng phí đầy đủ vẫn có hiệu lực dù anh chị chuyển chỗ ở, kể cả khi rời Mỹ. Tuy vậy, một số hãng có điều khoản riêng về việc sống lâu dài ở nước ngoài, nên cần hỏi rõ trước khi ký. Hãy giữ tài khoản ngân hàng Mỹ để đóng phí và cập nhật địa chỉ liên lạc. Người thụ hưởng là cha mẹ hay vợ con đang ở Việt Nam vẫn có thể được ghi tên; nên ghi đầy đủ họ tên, ngày sinh và quan hệ. Đọc thêm 7 lỗi khi mua bảo hiểm nhân thọ để tránh các sai sót thường gặp.
Chọn loại hợp đồng nào khi chưa có thẻ xanh?
- Term Life: phí thấp, dễ duyệt nhất, hợp với gia đình trẻ cần số tiền lớn trong 10–30 năm. Xem bảo hiểm Term Life.
- IUL: vừa bảo vệ vừa tích lũy, hợp với người có thu nhập ổn định và dự định ở Mỹ lâu dài. Một số hãng giới hạn IUL với người chưa có thẻ xanh. Xem chương trình IUL.
- Cho con: nếu con sinh ra ở Mỹ, có thể tìm hiểu chương trình Em bé triệu phú.
Điều quan trọng nhất khi mua bảo hiểm nhân thọ không thẻ xanh là khai đúng tình trạng visa và cư trú. Thông tin sai có thể khiến hồ sơ bồi thường bị xét lại trong 2 năm đầu. Xem thêm thời gian chờ trong bảo hiểm nhân thọ.
Câu hỏi thường gặp
Không có thẻ xanh có mua được bảo hiểm nhân thọ ở Mỹ không?
Trong nhiều trường hợp là có. Người có visa làm việc hoặc đầu tư như H-1B, L-1, E-2 thường được nhiều hãng nhận nếu có SSN, địa chỉ, tài khoản ngân hàng và thu nhập tại Mỹ. Du học sinh và người chỉ có ITIN có ít lựa chọn hơn.
Visa H-1B mua bảo hiểm nhân thọ cần giấy tờ gì?
Thường cần hộ chiếu, visa, I-94, SSN, địa chỉ và tài khoản ngân hàng Mỹ, bằng chứng thu nhập (W-2 hoặc xác nhận lương) và giấy tờ hồ sơ thẻ xanh nếu đang làm. Hãng cũng có thể yêu cầu khám sức khỏe tại Mỹ.
Có ITIN mà không có SSN thì mua được không?
Một số ít hãng xem xét hồ sơ có ITIN, thường kèm địa chỉ cố định, lịch sử đóng thuế tại Mỹ và giới hạn số tiền bảo hiểm. Lựa chọn hạn chế hơn nhiều so với người có SSN.
Về Việt Nam sống thì hợp đồng bảo hiểm có bị hủy không?
Thông thường hợp đồng đã được duyệt và đóng phí đầy đủ vẫn có hiệu lực khi anh chị chuyển chỗ ở. Tuy nhiên một số hãng có điều khoản riêng về sống lâu dài ở nước ngoài, nên cần hỏi rõ trước khi ký.
Người thụ hưởng ở Việt Nam có được không?
Có thể ghi cha mẹ, vợ con đang ở Việt Nam làm người thụ hưởng. Nên ghi đầy đủ họ tên, ngày sinh và quan hệ để việc xác minh khi bồi thường nhanh hơn.
Chưa có thẻ xanh, muốn biết hãng nào nhận hồ sơ của mình?
Đội ngũ Thinksmart Insurance nói tiếng Việt, làm việc với nhiều hãng và kiểm tra miễn phí trường hợp visa của anh chị. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance