
Nhiều cô chú anh chị hỏi Thinksmart: vì sao bảo hiểm từ chối người mua, trong khi mình vẫn khỏe, vẫn đi làm bình thường? Thật ra phần lớn trường hợp bị từ chối có lý do rõ ràng, và nhiều lý do có thể biết trước hoặc chuẩn bị được. Bài này liệt kê 10 lý do thường gặp nhất khi hãng thẩm định hồ sơ bảo hiểm nhân thọ, và cách giảm khả năng bị từ chối.
Hãng bảo hiểm thẩm định để làm gì?
Bảo hiểm nhân thọ là lời hứa trả một số tiền lớn khi người được bảo hiểm qua đời. Để giữ phí công bằng cho mọi người, hãng phải ước tính rủi ro của từng hồ sơ. Quá trình này gọi là thẩm định (underwriting). Kết quả có thể là duyệt phí bình thường, duyệt nhưng tăng phí, hẹn chờ (postpone), hoặc từ chối (decline). Xem thêm cách hãng xếp hạng sức khỏe bảo hiểm.
Ngoài phiếu khai và buổi khám, hãng thường kiểm tra dữ liệu MIB (nơi các hãng chia sẻ thông tin từng khai), lịch sử đơn thuốc, hồ sơ lái xe, và có thể xin hồ sơ từ bác sĩ. Vì vậy hiểu vì sao bảo hiểm từ chối người mua giúp bạn chuẩn bị đúng ngay từ đầu.
10 lý do vì sao bảo hiểm từ chối người mua
1. Bệnh nặng đang điều trị hoặc mới xảy ra
Ung thư đang điều trị, nhồi máu cơ tim hoặc đột quỵ gần đây, suy thận, xơ gan… thường khiến hồ sơ bị từ chối hoặc hẹn chờ. Sau khi điều trị xong và ổn định một thời gian, nhiều người vẫn có thể nộp lại; xem bảo hiểm nhân thọ sau ung thư.
2. Đang chờ kết quả xét nghiệm hoặc chưa có chẩn đoán
Nếu bác sĩ đang cho làm thêm xét nghiệm, chụp chiếu, hoặc bạn có triệu chứng chưa rõ nguyên nhân, hãng thường hẹn chờ đến khi có kết quả. Nộp đơn đúng lúc đang chờ kết quả là một lý do bị từ chối hoặc hẹn chờ rất hay gặp.
3. Nhiều bệnh cộng lại hoặc chỉ số kiểm soát kém
Một bệnh kiểm soát tốt (huyết áp, mỡ máu, tiểu đường nhẹ) thường vẫn được duyệt. Nhưng tiểu đường kiểm soát kém, BMI rất cao cộng thêm huyết áp và bệnh tim, hoặc nhiều bệnh cùng lúc có thể vượt mức hãng chấp nhận.
4. Khai không khớp với hồ sơ
Đây là lý do nhiều người không ngờ tới. Phiếu khai ghi “không dùng thuốc” nhưng lịch sử đơn thuốc cho thấy đang uống thuốc huyết áp, hoặc ghi “không hút thuốc” nhưng xét nghiệm có nicotine. Hãng có thể từ chối vì không tin thông tin khai. Nếu lỡ được duyệt mà khai sai, trong 2 năm đầu hãng có thể từ chối chi trả; xem vì sao bảo hiểm từ chối bồi thường.
5. Số tiền xin vượt mức thu nhập cho phép
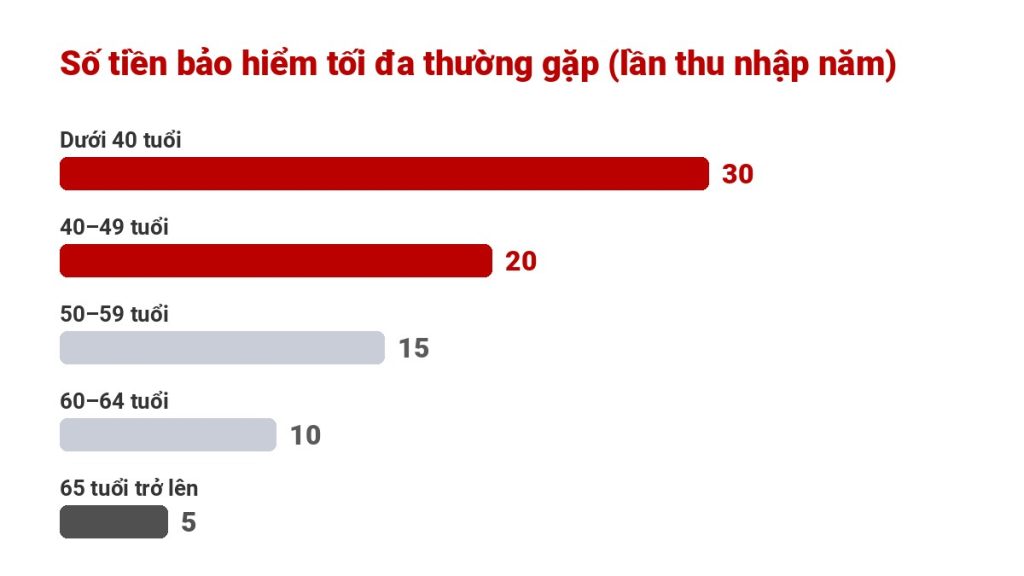
Hãng chỉ bán số tiền bảo hiểm tương xứng với giá trị kinh tế của bạn (financial justification). Hệ số tham khảo thường gặp là khoảng 30 lần thu nhập năm với người dưới 40 tuổi, giảm dần theo tuổi. Ví dụ giả định: anh Bình 35 tuổi, thu nhập khai thuế $60,000.
- Mức tối đa tham khảo: $60,000 × 30 = $1,800,000.
- Nếu anh xin $2,000,000: vượt $2,000,000 − $1,800,000 = $200,000, hồ sơ dễ bị giảm số tiền hoặc bị từ chối.
Người làm nghề tự do, thợ nail, tài xế báo thu nhập thấp trên tờ khai thuế thường gặp lý do này. Bảo hiểm cũng tính cả hợp đồng bạn đang có ở hãng khác.
Với vợ hoặc chồng ở nhà nội trợ, nhiều hãng vẫn bán bảo hiểm, thường giới hạn theo số tiền của người đi làm. Với chủ doanh nghiệp, hãng có thể xét giá trị doanh nghiệp và phần sở hữu thay vì chỉ lương. Nếu thu nhập thực tế cao hơn tờ khai thuế, hãng thường vẫn dựa vào tờ khai thuế, nên hãy tính số tiền bảo hiểm theo những gì chứng minh được. Mang theo tờ khai thuế 2 năm gần nhất khi nộp đơn giúp tránh hầu hết bất ngờ.
6. Hồ sơ lái xe xấu
Bị DUI gần đây, nhiều lần vi phạm nặng, hoặc đang bị treo bằng lái có thể khiến hồ sơ bị từ chối hoặc phải chờ vài năm.
7. Lạm dụng rượu, chất kích thích
Tiền sử lạm dụng rượu hoặc ma túy gần đây, đang điều trị cai nghiện, thường bị hẹn chờ hoặc từ chối cho đến khi có thời gian ổn định đủ dài.
8. Tiền án, đang chịu án treo hoặc quản chế
Người đang bị tạm giam, đang chịu án treo (probation) hoặc mới có tiền án nặng thường chưa được xét. Sau khi kết thúc án một thời gian, có thể nộp lại.
9. Nghề nghiệp, sở thích nguy hiểm, đi nước ngoài
Phi công tư nhân, lặn sâu, leo núi, đua xe, hoặc thường xuyên đến những nơi đang có chiến tranh, bất ổn: nhiều trường hợp chỉ bị tăng phí hoặc loại trừ, nhưng có trường hợp bị từ chối.
10. Tình trạng cư trú, tuổi và giấy tờ
Mỗi hãng có quy định riêng về người không có thẻ xanh, chỉ có visa hoặc ITIN, thời gian sống ở Mỹ, và độ tuổi tối đa cho từng sản phẩm. Thiếu giấy tờ hoặc chọn sai hãng là lý do bị từ chối rất phổ biến trong cộng đồng; xem mua bảo hiểm nhân thọ khi không có thẻ xanh và mua bảo hiểm với ITIN.
Hẹn chờ, từ chối và tăng phí khác nhau thế nào?
Ba từ này hay xuất hiện trong thư của hãng và dễ nhầm lẫn:
| Kết quả | Ý nghĩa | Nên làm gì |
|---|---|---|
| Hẹn chờ (postpone) | Hãng chưa quyết định bây giờ, thường vì có điều đang thay đổi (đang điều trị, chờ xét nghiệm, bệnh mới xảy ra). | Hỏi cần chờ bao lâu, ghi lịch, giữ giấy tái khám rồi nộp lại. |
| Từ chối (decline) | Hãng không nhận hồ sơ này. | Hỏi lý do, kiểm tra có sai sót hồ sơ không, so sánh hãng khác. |
| Tăng phí (rated) | Được duyệt nhưng phí cao hơn (table rating hoặc phụ phí). | So sánh các đề nghị; hỏi có được xét lại khi sức khỏe tốt lên không. |
Hẹn chờ không phải là “không” vĩnh viễn. Nhiều người bị hẹn chờ vì bệnh mới xảy ra, sau đủ thời gian và có hồ sơ ổn định, đã được duyệt, có khi với phí bình thường. Giữ bản sao mọi lần tái khám giúp lần nộp sau suôn sẻ hơn nhiều.
Công cụ: kiểm tra số tiền xin so với thu nhập
Nhập tuổi, thu nhập và số tiền muốn mua để xem có vượt mức tham khảo hay không:
Công cụ: số tiền bảo hiểm bạn xin có vượt mức thu nhập cho phép không?
Cách giảm khả năng bị từ chối
- Khai đúng, khai đủ: tên thuốc, bệnh, ngày điều trị, kết quả tái khám. Thông tin khớp hồ sơ giúp thẩm định nhanh hơn.
- Đừng nộp đơn khi đang chờ kết quả xét nghiệm. Chờ có chẩn đoán rõ rồi hãy nộp.
- Chọn số tiền bảo hiểm hợp lý với thu nhập khai thuế; mang theo tờ khai thuế, giấy tờ tài sản nếu xin số tiền lớn.
- Hỏi sơ bộ trước (informal inquiry): đại lý gửi tóm tắt hồ sơ cho nhiều hãng xem trước, không để lại đơn bị từ chối.
- Chọn hãng hợp hồ sơ: mỗi hãng mạnh ở một nhóm khách hàng khác nhau (người không thẻ xanh, người có bệnh nền, người lớn tuổi).
Đã bị từ chối thì sao?
Thư từ chối thường ghi cách hỏi lý do. Bạn có quyền yêu cầu biết lý do và xin bản sao thông tin MIB về mình. Nếu lý do là sai sót (ví dụ nhầm đơn thuốc), có thể bổ sung giấy tờ để hãng xem lại. Nếu là bệnh, hỏi rõ cần chờ bao lâu thì nộp lại. Trong lúc chờ, có thể cân nhắc bảo hiểm nhóm qua công ty hoặc chương trình không khám sức khỏe.
Hiểu vì sao bảo hiểm từ chối người mua cũng là lời nhắc: mua khi còn trẻ, còn khỏe luôn dễ và rẻ hơn. Tìm hiểu thêm nên mua bảo hiểm nhân thọ bao nhiêu, và các sản phẩm Term Life, IUL của Thinksmart.
Câu hỏi thường gặp
Vì sao bảo hiểm từ chối người mua dù đang khỏe?
Thường do giấy tờ: khai không khớp lịch sử đơn thuốc hoặc hồ sơ bác sĩ, số tiền xin vượt mức thu nhập, hồ sơ lái xe xấu, hoặc tình trạng cư trú không phù hợp với quy định của hãng.
Bị một hãng từ chối thì hãng khác có biết không?
Thông tin bạn khai có thể được ghi nhận trong dữ liệu MIB mà các hãng chia sẻ. Vì vậy nên hỏi ý kiến sơ bộ trước khi nộp đơn chính thức, và luôn khai thống nhất.
Bị từ chối rồi có nộp lại được không?
Được. Hỏi rõ lý do và thời gian cần chờ. Khi lý do không còn (đã điều trị xong, có kết quả xét nghiệm, đã đủ thời gian sau DUI), có thể nộp lại cùng hãng hoặc hãng khác.
Thu nhập thấp có bị từ chối không?
Không bị từ chối vì thu nhập thấp, nhưng số tiền bảo hiểm phải tương xứng thu nhập. Hệ số tham khảo thường khoảng 30 lần thu nhập năm với người dưới 40 tuổi và giảm dần theo tuổi.
Có cách nào biết trước mình có bị từ chối không?
Có. Đại lý có thể gửi tóm tắt hồ sơ (informal inquiry) cho nhiều hãng xem trước. Cách này cho biết hãng nào có khả năng nhận và hạng dự kiến trước khi nộp đơn chính thức.
Lo hồ sơ của mình có thể bị từ chối?
Gửi thông tin sức khỏe, thu nhập và tình trạng cư trú cho đội ngũ Thinksmart Insurance. Chúng tôi hỏi ý kiến sơ bộ nhiều hãng trước khi nộp đơn, giải thích bằng tiếng Việt, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance