
Nhiều người mở bảng minh họa (illustration) IUL lần đầu và giật mình: cột hiện hành tăng đều đến 100 tuổi, nhưng cột Guaranteed lại về 0 ở tuổi 70 mấy. Vậy hợp đồng này có an toàn không? Hiểu đúng giá trị đảm bảo trong illustration giúp bạn biết trường hợp xấu nhất trông ra sao, và cần đóng phí thế nào để tránh.
Nếu bạn chưa quen bảng minh họa, đọc trước bài cách đọc bảng minh họa IUL từng cột. Bài này đi sâu vào một câu hỏi: vì sao có cột về 0.
Giá trị đảm bảo trong illustration là gì?
Một bảng minh họa IUL thường có ít nhất 2 nhóm cột, nhiều hãng có 3:
| Nhóm cột | Giả định |
|---|---|
| Guaranteed (đảm bảo) | Lãi tối thiểu trong hợp đồng và phí bảo hiểm tối đa |
| Alternate hoặc midpoint (lãi thay thế) | Lãi thấp hơn mức hiện hành, phí hiện hành |
| Current hoặc illustrated (hiện hành) | Lãi minh họa và phí hiện hành |
Chỉ cột Guaranteed là thứ hãng cam kết trong hợp đồng. Hai nhóm còn lại là ví dụ để bạn hình dung, có thể đúng, có thể không.
Lãi đảm bảo: mức sàn của phần tiền nằm trong hợp đồng
Cột Guaranteed dùng mức lãi đảm bảo thấp nhất mà hợp đồng hứa. Trong một bảng minh họa mẫu của một hãng, mức này là 1.75% mỗi năm cho cột đảm bảo. Mỗi hãng và mỗi sản phẩm có mức riêng; một số dùng 0% hoặc 1% cho phần chiến lược chỉ số, tùy cách hãng thiết kế cột này.
Phí tối đa: bảng phí bảo hiểm tối đa trong hợp đồng
Hãng có quyền điều chỉnh phí bảo hiểm (cost of insurance) hiện hành, nhưng không được vượt bảng phí bảo hiểm tối đa đảm bảo ghi trong hợp đồng. Phí tính theo mỗi $1,000 số tiền bảo hiểm mỗi tháng. Ví dụ, nếu mức tối đa ở tuổi 60 là $0.41193 cho mỗi $1,000 mỗi tháng, hợp đồng $200,000 có phí tối đa:
- $200,000 ÷ $1,000 = 200.
- 200 × $0.41193 = $82.39 mỗi tháng.
- $82.39 × 12 ≈ $989 mỗi năm, đó là trần hãng được thu ở tuổi đó.
Phí hiện hành thường thấp hơn mức trần này. Cột Guaranteed dùng đúng mức trần, ở mọi tuổi. Xem thêm các loại phí trong hợp đồng IUL.
Vì sao cột Guaranteed về 0?
Hãy tưởng tượng hợp đồng như một cái hồ nước: phí đóng là nước chảy vào, lãi làm nước dâng thêm, còn phí bảo hiểm là nước chảy ra mỗi tháng. Phí bảo hiểm tăng theo tuổi, nên càng về già nước chảy ra càng mạnh.
- Ở cột hiện hành, lãi cao và phí thấp, hồ đủ đầy để nuôi phí bảo hiểm đến cuối đời.
- Ở cột Guaranteed, lãi rất thấp và phí ở mức trần. Khi ngừng đóng phí, nước chảy ra nhanh hơn nước dâng, và đến một năm nào đó hồ cạn. Đó là lúc cột về 0 và bảng ghi hợp đồng mất hiệu lực (lapse).
Trong một bảng minh họa mẫu của một hãng (nam 45 tuổi, đóng phí 20 năm), cột Guaranteed về 0 ở năm hợp đồng thứ 31, cột lãi thay thế về 0 ở năm 38, còn cột hiện hành giữ được suốt đời. Đây là chuyện bình thường ở hầu hết bảng minh họa IUL, không phải dấu hiệu hợp đồng xấu. Điều quan trọng là bạn biết con số này và có kế hoạch.
Ví dụ giả định: 3 kịch bản, cùng một mức phí
Dùng một mô hình đơn giản cho nam 45 tuổi, đóng $5,000 mỗi năm trong 20 năm. Giả định: phí trên phí đóng 8%, phí hằng năm bắt đầu $1,200 và tăng 4.5% mỗi năm theo tuổi; phí tối đa bằng 1.5 lần phí hiện hành.
- Kịch bản đảm bảo: lãi 1.75%, phí tối đa. Tiền vào mỗi năm $5,000 × 92% = $4,600, nhưng phí năm đầu đã là $1,200 × 1.5 = $1,800 và tăng dần. Giá trị tài khoản ở năm 20 chỉ khoảng $44,500. Sau khi ngừng đóng phí, tiền hết ở năm thứ 30, tức tuổi 74.
- Kịch bản lãi thay thế: lãi 4.5%, phí hiện hành. Năm 20 khoảng $92,900. Hợp đồng hết tiền ở tuổi 97.
- Kịch bản hiện hành: lãi 6.25%, phí hiện hành. Năm 20 khoảng $115,500, và hợp đồng còn hiệu lực đến cuối mô hình (tuổi 120).
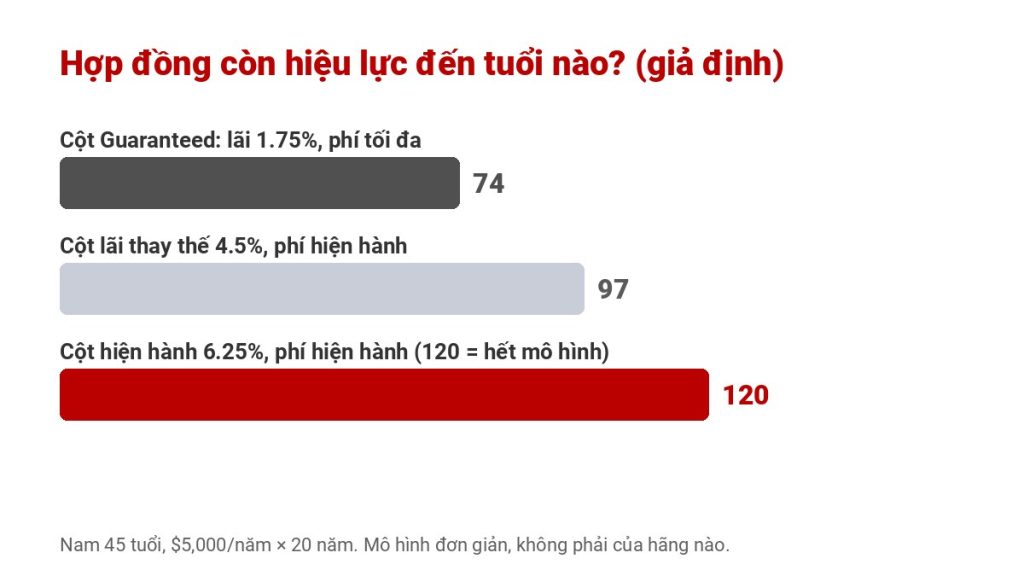
Cùng một hợp đồng, cùng một mức phí, kết quả cách nhau hơn 40 năm. Đó là lý do không nên chỉ nhìn cột hiện hành. Mô hình này đã đơn giản hóa rất nhiều; bảng minh họa thật tính theo tháng, theo tuổi, giới tính, hạng sức khỏe và từng sản phẩm.
Máy tính: hợp đồng còn hiệu lực đến tuổi nào? (mô hình giả định)
Cột Guaranteed là "stress test", không phải dự báo
Khả năng lãi tín dụng ở mức tối thiểu suốt 30 năm liền, đồng thời hãng tăng phí lên mức trần ở mọi tuổi, là kịch bản rất xấu. Nhưng nó cho bạn biết hai điều quan trọng:
- Phần nào chắc chắn: nếu mọi thứ xấu nhất xảy ra, hợp đồng vẫn giữ được đến năm nào với mức phí đang đóng.
- Khoảng cách rủi ro: khoảng cách giữa tuổi về 0 của cột Guaranteed và cột hiện hành càng lớn, hợp đồng càng phụ thuộc vào lãi và phí không được đảm bảo.
Với người cần bảo vệ gia đình chắc chắn đến một tuổi nhất định, nên hỏi người tư vấn mức phí cần đóng để cột Guaranteed giữ được đến tuổi đó, hoặc xem thêm loại có quyền lợi đảm bảo nhiều hơn. Xem IUL và Whole Life khác nhau thế nào.
Làm gì để hợp đồng không về 0?
- Đóng đủ hoặc cao hơn mức minh họa trong những năm đầu, khi phí bảo hiểm còn thấp. Đóng ở mức tối thiểu lâu dài là cách nhanh nhất làm hợp đồng thiếu tiền về sau.
- Xin bảng minh họa cập nhật (in-force illustration) mỗi năm. Bảng này dùng giá trị thật hiện tại của hợp đồng, nên thấy sớm nếu kết quả thấp hơn dự kiến.
- Đừng vay quá nhiều. Nợ vay cộng lãi vay làm hồ cạn nhanh hơn. Hợp đồng mất hiệu lực khi còn nợ vay có thể phát sinh thuế lớn.
- Hỏi về rider chống mất hiệu lực (ví dụ overloan protection) nếu bạn định vay để lấy tiền về hưu, và hiểu điều kiện của nó.
- So sánh nhiều hãng ở cùng mức phí, nhìn cả 3 cột, không chỉ cột đẹp nhất.
Nếu đang tìm hiểu IUL, xem thêm cap, floor và participation rate và trang IUL của Thinksmart.
Câu hỏi thường gặp
Giá trị đảm bảo trong illustration là gì?
Là các con số tính với lãi tối thiểu hợp đồng cam kết và phí bảo hiểm tối đa hãng được phép thu. Đây là phần duy nhất hãng cam kết trong bảng minh họa; các cột còn lại chỉ là giả định.
Cột Guaranteed về 0 có nghĩa là hợp đồng sẽ mất hiệu lực?
Không nhất thiết. Nó có nghĩa là nếu lãi ở mức tối thiểu và phí ở mức tối đa suốt nhiều năm, với đúng mức phí trên bảng, hợp đồng sẽ hết tiền ở năm đó. Đóng thêm phí và xem lại hằng năm giúp tránh trường hợp này.
Hãng bảo hiểm có được tăng phí bảo hiểm không?
Có, hãng có thể điều chỉnh phí hiện hành, nhưng không được vượt bảng phí bảo hiểm tối đa đảm bảo ghi trong hợp đồng.
Nên tin cột nào trong bảng minh họa?
Không nên tin riêng một cột. Cột hiện hành cho thấy kịch bản tốt, cột Guaranteed cho thấy kịch bản xấu nhất. Hãy xem cả hai, cùng cột lãi thay thế nếu có, rồi quyết định mức phí.
In-force illustration là gì?
Là bảng minh họa cập nhật sau khi hợp đồng đã chạy, dùng giá trị thật hiện tại. Nên xin mỗi năm để kiểm tra hợp đồng có đi đúng hướng không.
Có bảng minh họa mà chưa hiểu cột Guaranteed?
Thinksmart Insurance đọc cùng bạn từng cột, chỉ ra năm nào cột đảm bảo về 0 và mức phí cần đóng để an toàn hơn, bằng tiếng Việt, hoàn toàn miễn phí. Liên hệ Thinksmart →




 Thinksmart Insurance