
Người thụ hưởng (Beneficiary) là người nhận tiền khi người được bảo hiểm qua đời. Nhưng mỗi hợp đồng bảo hiểm nhân thọ còn có hai vai khác: chủ hợp đồng (Owner) và người được bảo hiểm (Insured). Nhiều gia đình người Việt điền ba ô này rất nhanh, đến khi cần nhận tiền mới phát hiện vấn đề: tiền bị chậm, phải ra tòa, hoặc bị xem là “quà tặng” phải khai thuế. Bài này giải thích từng vai, ví dụ tam giác Goodman và cách đặt tên an toàn.
Owner (chủ hợp đồng) là ai?
Chủ hợp đồng là người ký đơn, đóng phí (thường là vậy) và có toàn quyền với hợp đồng: đổi người thụ hưởng, vay hoặc rút giá trị tiền mặt, giảm số tiền bảo hiểm, hủy hợp đồng. Hãng bảo hiểm chỉ làm theo yêu cầu của chủ hợp đồng. Vì vậy, chọn ai làm Owner là chọn ai giữ “chìa khóa” của hợp đồng bảo hiểm nhân thọ.
Khi mua, chủ hợp đồng phải có quyền lợi bảo hiểm (insurable interest) với người được bảo hiểm, tức là sẽ chịu thiệt hại tài chính hoặc tình cảm nếu người đó mất. Vợ chồng, cha mẹ con, đối tác kinh doanh thường đáp ứng điều này. Người lạ thì không.
Insured (người được bảo hiểm) là ai?
Đây là người mà sinh mạng được bảo hiểm. Hãng thẩm định sức khỏe, tuổi, nghề nghiệp của người này để tính phí. Khi người được bảo hiểm qua đời trong thời gian hợp đồng còn hiệu lực, hãng trả tiền cho người thụ hưởng. Người được bảo hiểm phải ký đơn đồng ý (trừ trường hợp con nhỏ do cha mẹ ký). Xem thêm bài người được bảo hiểm là gì.
Người thụ hưởng (Beneficiary) là ai?
Người thụ hưởng là người hoặc tổ chức nhận tiền bồi thường. Có hai loại:
- Người thụ hưởng chính (primary): nhận tiền trước. Có thể ghi nhiều người và chia theo phần trăm, ví dụ hai con mỗi người 50%.
- Người thụ hưởng dự phòng (contingent): chỉ nhận khi tất cả người thụ hưởng chính đã mất trước. Rất nhiều hợp đồng bỏ trống ô này.
Người thụ hưởng có thể ở Việt Nam, không cần thẻ xanh hay SSN; xem bài mua bảo hiểm nhân thọ khi không có thẻ xanh. Thông thường chủ hợp đồng có thể đổi người nhận bất cứ lúc nào. Nếu chọn loại “không thể thay đổi” (irrevocable), muốn đổi phải có chữ ký đồng ý của chính người nhận đó.
3 cách đặt tên thường gặp
| Cách đặt | Ví dụ | Nhận xét |
|---|---|---|
| Owner = Insured | Chồng là chủ hợp đồng và người được bảo hiểm, vợ là người nhận | Phổ biến nhất, đơn giản. Tiền được tính vào di sản của chồng, nhưng đa số gia đình không vượt mức chịu thuế di sản. |
| Owner = người thụ hưởng | Vợ là chủ hợp đồng và người nhận, chồng là người được bảo hiểm | An toàn về thuế quà tặng; vợ giữ quyền kiểm soát hợp đồng. |
| Ba người khác nhau | Vợ là chủ hợp đồng, chồng là người được bảo hiểm, con là người nhận | Tam giác Goodman: cần tránh hoặc hỏi chuyên viên thuế. |
Tam giác Goodman: khi người thụ hưởng nhận “quà tặng”
Tiền bồi thường bảo hiểm nhân thọ thường không chịu thuế thu nhập. Nhưng khi chủ hợp đồng, người được bảo hiểm và người thụ hưởng là ba người khác nhau, luật thuế Mỹ xem như chủ hợp đồng vừa tặng số tiền đó cho người thụ hưởng. Giới thuế gọi đây là “tam giác Goodman”, theo tên một vụ kiện năm 1946.
Năm 2026, mỗi người được tặng mỗi người khác tối đa $19,000/năm mà không cần khai. Phần vượt phải khai bằng mẫu 709 và được trừ vào mức miễn thuế quà tặng và di sản trọn đời, khoảng $15 triệu mỗi người năm 2026. Phần lớn gia đình không phải đóng thuế ngay, nhưng phải khai, và phần miễn trọn đời bị dùng bớt.
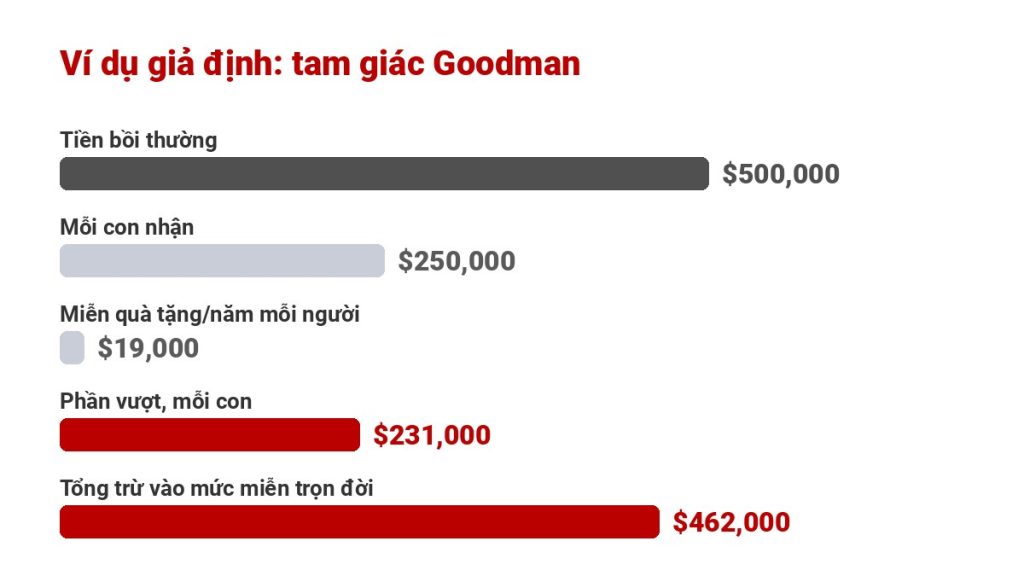
Ví dụ giả định: $500,000 cho hai con
Chị Mai là chủ hợp đồng, mua bảo hiểm $500,000 cho chồng là anh Hùng, hai con là người nhận chia đều. Anh Hùng qua đời năm 2026.
- Tiền bồi thường: $500,000, xem như quà tặng của chị Mai cho hai con.
- Mỗi con nhận: $500,000 ÷ 2 = $250,000.
- Phần vượt mức miễn hằng năm mỗi con: $250,000 − $19,000 = $231,000.
- Tổng phần phải khai: $231,000 × 2 = $462,000, trừ vào mức miễn trọn đời của chị Mai.
Nếu ngay từ đầu chị Mai vừa là chủ hợp đồng vừa là người nhận, hoặc anh Hùng là chủ hợp đồng, thì không có quà tặng nào cả. Chỉ một ô trong đơn mà khác nhau nhiều.
Máy tính: kiểm tra cách đặt tên của gia đình
Chọn ai là chủ hợp đồng, ai là người được bảo hiểm, ai là người thụ hưởng, rồi xem kết quả:
Máy tính kiểm tra cách đặt tên Owner, Insured và người thụ hưởng
Người thụ hưởng là con chưa đủ 18 tuổi
Đây là lỗi rất hay gặp. Hãng bảo hiểm thường không trả tiền trực tiếp cho trẻ vị thành niên. Nếu chưa chuẩn bị, gia đình có thể phải xin tòa chỉ định người giám hộ tài sản, mất thời gian và chi phí, và tòa giám sát cách dùng tiền. Cách chuẩn bị:
- Ghi người giám hộ tài sản (custodian) theo luật UTMA của tiểu bang ngay trong đơn chỉ định người nhận, nếu hãng cho phép.
- Hoặc lập quỹ tín thác (trust) cho con và ghi quỹ là người nhận; cách này nên làm với luật sư.
- Không nên ghi một người thân “giữ giùm” mà không có giấy tờ, vì về pháp lý tiền là của người đó.
5 lỗi khi điền người nhận
- Để trống hoặc ghi “di sản” (estate): tiền đi qua thủ tục probate, chậm và tốn phí.
- Không ghi người nhận dự phòng: nếu người nhận chính mất trước, tiền có thể vào di sản.
- Không cập nhật sau ly hôn, tái hôn, sinh con: hãng trả theo tên trong hồ sơ, không theo ý định.
- Ghi tên thiếu thông tin: nên ghi đủ họ tên đúng giấy tờ, ngày sinh, quan hệ, tỷ lệ phần trăm.
- Không để ý luật tài sản chung: ở các tiểu bang tài sản chung như California, Texas, Arizona, Washington, nếu phí đóng bằng tiền chung và người thụ hưởng không phải vợ/chồng, hãng có thể yêu cầu vợ/chồng ký đồng ý.
Hồ sơ người nhận sai cũng là một nguyên nhân khiến việc chi trả bị chậm; xem bài vì sao bảo hiểm từ chối bồi thường.
Khi nào nên đổi chủ hợp đồng?
Chủ hợp đồng có thể chuyển quyền sở hữu cho người khác bằng mẫu của hãng. Nhưng chuyển quyền sở hữu cũng có thể là một món quà theo luật thuế, và nếu chuyển để nhận tiền (bán hợp đồng) thì có thể mất ưu đãi miễn thuế thu nhập của tiền bồi thường. Nếu gia đình có tài sản lớn và muốn tiền bảo hiểm nằm ngoài di sản, giải pháp thường là quỹ tín thác không hủy ngang (ILIT) do luật sư soạn. Với đa số gia đình, cách đơn giản nhất vẫn là Owner trùng Insured hoặc Owner trùng người nhận.
Đọc thêm về thuế thừa kế và di sản ở Mỹ, hoặc cách tính nên mua bảo hiểm nhân thọ bao nhiêu.
Checklist trước khi ký
- Ai là chủ hợp đồng, và người đó có đóng phí bằng tiền của mình không?
- Ba vai có rơi vào tam giác Goodman không?
- Đã ghi người nhận chính và dự phòng, kèm phần trăm chưa?
- Có người nhận là con nhỏ không? Đã có custodian hoặc trust chưa?
- Đặt lịch xem lại người nhận mỗi khi gia đình có thay đổi lớn.
Tìm hiểu thêm các sản phẩm tại trang Term Life và IUL của Thinksmart.
Câu hỏi thường gặp
Chủ hợp đồng và người thụ hưởng có thể là một người không?
Có. Ví dụ vợ là chủ hợp đồng và người thụ hưởng, chồng là người được bảo hiểm. Đây là cách đặt phổ biến và tránh được vấn đề quà tặng.
Tam giác Goodman là gì?
Là khi chủ hợp đồng, người được bảo hiểm và người thụ hưởng là ba người khác nhau. Khi người được bảo hiểm mất, tiền bồi thường bị xem là quà tặng từ chủ hợp đồng cho người thụ hưởng, phần vượt $19,000 mỗi người (năm 2026) phải khai mẫu 709.
Người thụ hưởng có phải đóng thuế thu nhập tiền bồi thường không?
Thông thường không. Tiền bồi thường bảo hiểm nhân thọ nói chung không chịu thuế thu nhập liên bang. Tiền lãi phát sinh nếu nhận trả góp, hoặc hợp đồng từng bị bán, thì có thể chịu thuế.
Có thể ghi con nhỏ là người thụ hưởng không?
Có, nhưng hãng thường không trả trực tiếp cho trẻ dưới tuổi trưởng thành. Nên ghi người giám hộ tài sản theo UTMA hoặc dùng quỹ tín thác để tránh phải ra tòa.
Bao lâu nên xem lại người thụ hưởng?
Nên xem lại mỗi khi có thay đổi lớn: kết hôn, ly hôn, sinh con, người thụ hưởng qua đời, hoặc chuyển tiểu bang. Ngoài ra nên kiểm tra vài năm một lần.
Không chắc hợp đồng của mình đặt tên đúng chưa?
Gửi trang đầu hợp đồng cho đội ngũ Thinksmart Insurance, chúng tôi sẽ xem giúp chủ hợp đồng, người được bảo hiểm và người nhận, giải thích bằng tiếng Việt, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance