
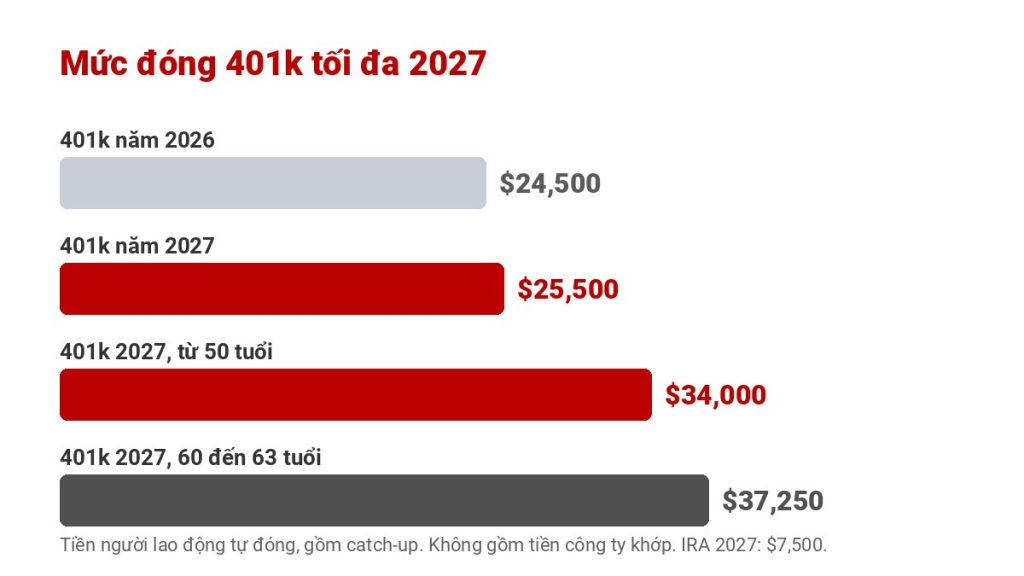
Mức đóng 401k 2027 đã được IRS công bố vào giữa tháng 11/2026. Người lao động được bỏ vào 401k tối đa $25,500 trong năm 2027, tăng $1,000 so với năm 2026. Người từ 50 tuổi được đóng thêm, còn tài khoản IRA thì giữ nguyên mức cũ.
Với nhiều người Việt ở Mỹ, 401k là cách tiết kiệm hưu trí dễ nhất vì tiền trừ thẳng từ lương, lại được giảm thuế và thường có công ty khớp thêm. Bài này giải thích các con số mới bằng lời dễ hiểu, kèm ví dụ tính từng bước và máy tính để bạn biết mình còn đóng thêm được bao nhiêu.
Bảng mức đóng 401k 2027 so với năm 2026
Bảng dưới đây gom các con số quan trọng nhất. Cột cuối là mức áp dụng cho năm 2027, tức là tiền lương bạn nhận từ tháng 1 đến hết tháng 12/2027.
| Loại giới hạn | Năm 2026 | Năm 2027 |
|---|---|---|
| 401k, 403(b), 457, TSP (người lao động đóng) | $24,500 | $25,500 |
| Đóng thêm từ 50 tuổi (catch-up) | $8,000 | $8,500 |
| Đóng thêm từ 60 đến 63 tuổi | $11,250 | $11,750 |
| Tổng tiền vào 401k từ mọi nguồn | $72,000 | $75,000 |
| IRA (truyền thống và Roth) | $7,500 | $7,500 |
| IRA đóng thêm từ 50 tuổi | $1,100 | $1,100 |
Lưu ý: tiền công ty khớp (match) không tính vào mức $25,500 của bạn. Tiền khớp chỉ tính vào giới hạn tổng $75,000.
Catch-up là gì và ai được đóng thêm?
Catch-up là phần được đóng thêm dành cho người lớn tuổi, để ai bắt đầu tiết kiệm muộn có thể “bắt kịp”.
- Từ 50 tuổi trở lên (tính đến cuối năm 2027): đóng thêm $8,500 vào 401k.
- Từ 60 đến 63 tuổi: mức đóng thêm cao hơn, $11,750, thay cho mức $8,500. Đến năm 64 tuổi thì quay lại mức thường.
- Người lương cao: nếu tiền lương chịu thuế FICA năm 2026 ở công ty đó trên $155,000, phần catch-up năm 2027 phải bỏ vào dạng Roth (đóng sau thuế), không được bỏ dạng trước thuế.
Không phải công ty nào cũng cho đóng thêm mức 60 đến 63 tuổi hoặc có lựa chọn Roth. Bạn nên hỏi phòng nhân sự (HR) hoặc xem trang của công ty quản lý 401k.
IRA năm 2027: giữ $7,500 nhưng giới hạn thu nhập tăng
Mức đóng IRA năm 2027 vẫn là $7,500, người từ 50 tuổi đóng thêm $1,100, tổng $8,600. Điểm thay đổi là các mức thu nhập dùng để xét ai được đóng Roth IRA và ai được trừ thuế khi đóng IRA truyền thống.
Roth IRA: thu nhập bao nhiêu thì được đóng?
- Độc thân hoặc chủ hộ: đóng đủ nếu thu nhập (MAGI) dưới $158,000; đóng bớt từ $158,000 đến $173,000; không được đóng từ $173,000 trở lên.
- Vợ chồng khai chung: đóng đủ dưới $250,000; đóng bớt từ $250,000 đến $260,000.
- Vợ chồng khai riêng (có sống chung trong năm): khoảng giảm dần từ $0 đến $10,000.
IRA truyền thống: khi nào được trừ thuế?
Nếu bạn không có chương trình hưu trí ở công ty, đóng IRA truyền thống thường được trừ thuế hết. Nếu bạn có 401k ở công ty, phần trừ thuế giảm dần theo thu nhập:
- Độc thân có 401k ở công ty: giảm dần từ $83,000 đến $93,000.
- Vợ chồng khai chung, người đóng IRA có 401k: từ $133,000 đến $153,000.
- Người đóng IRA không có 401k nhưng vợ hoặc chồng có: từ $250,000 đến $260,000.
Ví dụ giả định: tính mức đóng 401k 2027 từng bước
Anh Minh (nhân vật giả định) 45 tuổi, lương $60,000 một năm. Công ty khớp 50% số tiền anh đóng, tối đa đến 6% lương. Anh đóng 10% lương vào 401k truyền thống, thuế suất liên bang cao nhất của anh là 12%.
- Tiền anh đóng: $60,000 × 10% = $6,000 một năm, khoảng $500 mỗi tháng.
- Phần lương được khớp: tối đa 6% lương = $60,000 × 6% = $3,600.
- Tiền công ty khớp: $3,600 × 50% = $1,800. Đây là tiền “cho thêm”, nếu anh đóng dưới 6% lương thì mất một phần.
- Tổng vào 401k trong năm: $6,000 + $1,800 = $7,800.
- Thuế liên bang giảm: $6,000 × 12% = $720. Chi phí thật anh bỏ ra chỉ còn $6,000 − $720 = $5,280.
- Còn đóng thêm được: $25,500 − $6,000 = $19,500 nếu anh muốn và có khả năng.
Nếu anh Minh 52 tuổi thì mức tối đa là $25,500 + $8,500 = $34,000. Nếu 61 tuổi thì $25,500 + $11,750 = $37,250.
Máy tính: năm 2027 bạn đóng 401k được bao nhiêu?
Người Việt nên tận dụng mức đóng mới thế nào?
Không ai bắt buộc phải đóng tối đa. Điều quan trọng là đóng đều, đúng thứ tự, và không làm mất tiền khớp. Thứ tự nhiều chuyên viên tài chính hay gợi ý:
- Đóng đủ để lấy hết tiền khớp. Đây là lời ngay, không nên bỏ.
- Có quỹ khẩn cấp khoảng 3 đến 6 tháng chi tiêu, để không phải rút 401k khi có chuyện.
- Xem xét Roth IRA nếu thu nhập trong giới hạn. Tiền lớn lên và rút khi nghỉ hưu không bị tính thuế nếu đủ điều kiện.
- Tăng dần phần trăm 401k mỗi năm, ví dụ thêm 1% khi được tăng lương. Mức đóng 401k 2027 cao hơn nên bạn có thêm chỗ để tăng.
- Bảo vệ gia đình song song. 401k là tiền cho tuổi già, không phải tiền để gia đình sống nếu bạn mất sớm. Xem nên mua bảo hiểm nhân thọ bao nhiêu.
Thợ nail, tài xế Uber, chủ tiệm tự làm chủ thì sao?
Người nhận 1099 hoặc chủ doanh nghiệp nhỏ không có 401k của công ty, nhưng vẫn có thể mở Solo 401k hoặc SEP IRA. Với Solo 401k, bạn vừa đóng phần “người lao động” theo mức $25,500, vừa đóng phần “chủ” theo lợi nhuận, tổng không quá $75,000 (chưa tính catch-up). Cách tính phần chủ khá phức tạp, nên hỏi người khai thuế. Xem thêm thợ nail 1099 hay W-2.
Đã đóng tối đa 401k và IRA thì để dành thêm ở đâu?
Một số người có thu nhập cao hoặc đã đóng đủ mức 401k và IRA vẫn muốn có thêm tiền hưu trí được ưu đãi thuế. Một lựa chọn là bảo hiểm IUL đóng tối đa (max funded): tiền đóng sau thuế, giá trị tích lũy lớn lên theo chỉ số và có thể lấy ra qua rút tiền gốc hoặc vay hợp đồng mà không bị tính thuế nếu hợp đồng còn hiệu lực. Bù lại, IUL có phí bảo hiểm và phí hủy những năm đầu, không có tiền khớp. Bài max funded IUL và 401k so sánh chi tiết hai cách này.
Với đa số gia đình, 401k (nhất là phần có tiền khớp) vẫn nên làm trước. IUL phù hợp hơn khi bạn cần cả bảo vệ gia đình và có tiền dư để đóng đều nhiều năm.
Những lỗi thường gặp với 401k
- Đóng ít hơn mức khớp: mất tiền công ty cho không.
- Rút tiền trước 59½ tuổi: thường bị tính thuế thu nhập và phạt thêm 10%, trừ một số ngoại lệ.
- Nghỉ việc rồi rút hết: nên cân nhắc chuyển (rollover) sang 401k mới hoặc IRA để không mất thuế và phạt.
- Quên cập nhật người thụ hưởng sau khi cưới, ly hôn hoặc có con.
- Đóng vượt mức khi làm hai công ty trong năm: giới hạn $25,500 là cho mỗi người, không phải mỗi công ty. Đóng dư phải báo để rút phần dư trước 15/4 năm sau.
Câu hỏi thường gặp
Mức đóng 401k 2027 là bao nhiêu?
Người lao động được đóng tối đa $25,500 vào 401k năm 2027. Từ 50 tuổi đóng thêm $8,500, từ 60 đến 63 tuổi đóng thêm $11,750 thay cho mức $8,500.
Mức đóng IRA năm 2027 có tăng không?
Không. IRA truyền thống và Roth IRA vẫn là $7,500, từ 50 tuổi đóng thêm $1,100. Chỉ các giới hạn thu nhập để được đóng Roth IRA và được trừ thuế IRA truyền thống là tăng.
Tiền công ty khớp có tính vào mức $25,500 không?
Không. Mức $25,500 chỉ tính tiền bạn tự đóng. Tiền công ty khớp tính vào giới hạn tổng $75,000 cho mọi nguồn.
Vừa có 401k vừa đóng IRA được không?
Được. Hai giới hạn tách riêng. Có 401k ở công ty thì vẫn đóng IRA được, chỉ là phần trừ thuế của IRA truyền thống có thể bị giảm nếu thu nhập cao.
Làm hai công ty thì được đóng 401k hai lần không?
Không. Mức $25,500 là cho mỗi người trong một năm, cộng tất cả các công ty. Nếu đóng dư, cần báo công ty quản lý 401k để rút phần dư trước 15/4 năm sau.
Muốn có kế hoạch hưu trí và bảo vệ gia đình rõ ràng?
Thinksmart Insurance giải thích rõ ràng bằng tiếng Việt, so sánh nhiều hãng, giúp bạn chọn cách vừa túi tiền và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance