
Cap rate IUL, floor và participation rate là ba con số khách hàng thấy trên mọi bảng minh họa (illustration) IUL, nhưng ít ai được giải thích kỹ. Thật ra chúng quyết định mỗi năm hợp đồng được ghi bao nhiêu tiền lãi khi chỉ số như S&P 500 tăng hoặc giảm. Bài này giải thích từng khái niệm bằng lời dễ hiểu, kèm ví dụ tính từng bước và máy tính để anh chị tự thử.
IUL ghi lãi như thế nào?
IUL (Indexed Universal Life) là bảo hiểm nhân thọ có giá trị tích lũy. Mỗi lần đóng phí, một phần trả chi phí bảo hiểm và các loại phí, phần còn lại vào giá trị tài khoản. Tiền này không mua cổ phiếu. Thay vào đó, hãng ghi tín dụng lãi dựa trên mức tăng của một chỉ số, phổ biến nhất là S&P 500, theo công thức có cap, par và floor.
Vì không đầu tư trực tiếp, mức tăng của chỉ số dùng để tính thường không gồm cổ tức. Đây là điểm nhiều người chưa biết khi so sánh IUL với việc tự mua quỹ chỉ số.
Cap rate IUL là gì?
Cap rate IUL là “trần” của tín dụng lãi. Giả sử cap rate IUL là 10%. Năm chỉ số tăng 15%, hợp đồng được ghi 10%. Năm chỉ số tăng 6%, hợp đồng được 6% (nếu par là 100%).
Cap rate IUL không cố định mãi. Hãng công bố cap cho từng chiến lược và có thể điều chỉnh theo thời gian, thường tùy lãi suất thị trường và chi phí mua quyền chọn của hãng. Hợp đồng chỉ bảo đảm một mức cap tối thiểu ghi trong điều khoản. Vì vậy, cap rate IUL trên bảng minh họa hôm nay không phải là lời hứa cho 20 năm tới.
Floor là gì?
Floor là “sàn” của tín dụng lãi, thường là 0%, có chiến lược là 1%. Năm chỉ số giảm 20%, tín dụng lãi là 0% chứ không phải −20%. Đây là điểm khác lớn giữa IUL và đầu tư trực tiếp vào thị trường.
Nhưng cần hiểu đúng: floor bảo vệ phần tín dụng lãi, không bảo vệ toàn bộ giá trị tài khoản. Năm được 0%, các loại phí như chi phí bảo hiểm (COI) và phí quản lý vẫn bị trừ, nên giá trị tài khoản vẫn có thể giảm. Xem thêm về các loại phí trong bài lợi nhuận bảo hiểm IUL cao hay thấp.
Participation rate là gì?
Participation rate (par, tỷ lệ tham gia) cho biết bao nhiêu phần trăm mức tăng của chỉ số được tính. Par 100% nghĩa là tính đủ mức tăng (trước khi áp cap). Par 140% nghĩa là mức tăng được nhân 1,4. Par 50% nghĩa là chỉ tính một nửa.
Thường có sự đánh đổi: chiến lược có par cao thì cap thấp hơn, hoặc ngược lại. Một số chiến lược dùng chỉ số kiểm soát biến động có par rất cao nhưng không có cap, vì bản thân chỉ số đó tăng giảm chậm hơn.
Cách tính tín dụng lãi từng bước
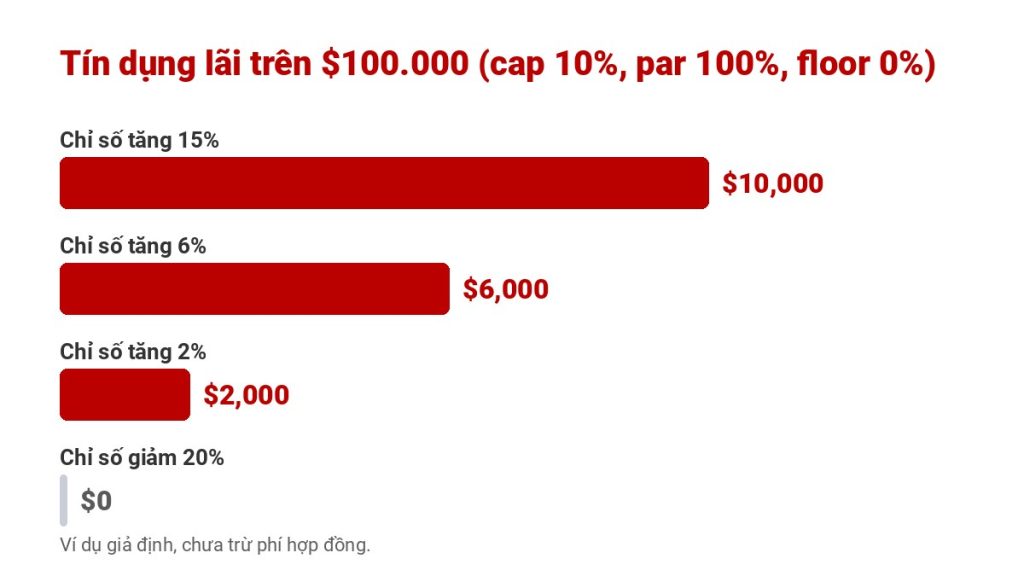
Công thức chung: tín dụng lãi = lấy mức tăng của chỉ số × par, không vượt quá cap, không thấp hơn floor. Ví dụ giả định với giá trị tài khoản $100.000, cap rate IUL 10%, par 100%, floor 0%:
| Chỉ số trong năm | Cách tính | Tín dụng lãi |
|---|---|---|
| Tăng 15% | 15% × 100% = 15%, vượt cap → 10% | $10.000 |
| Tăng 6% | 6% × 100% = 6% | $6.000 |
| Tăng 2% | 2% × 100% = 2% | $2.000 |
| Giảm 20% | Âm, thấp hơn floor → 0% | $0 |
Cùng năm chỉ số tăng 15%, nếu chọn chiến lược par 140%, cap 8,25%: 15% × 140% = 21%, vượt cap nên được 8,25%. Năm chỉ số tăng 5%: 5% × 140% = 7%, chưa tới cap nên được 7%, cao hơn chiến lược par 100% (5%). Vì vậy chiến lược par cao thường có lợi trong năm thị trường tăng vừa phải.
Máy tính tín dụng lãi IUL theo cap, par và floor
Tín dụng lãi năm nay:
Ví dụ dài hạn từ một bảng minh họa mẫu
Một bảng minh họa mẫu của một hãng (giả định, cap 11%, par 100%, floor 0%) tính lại giai đoạn 2001–2025. Kết quả: tín dụng lãi trung bình khoảng 7,00%/năm, trong khi mức tăng giá của S&P 500 (không gồm cổ tức) khoảng 6,80%/năm. Những năm chỉ số giảm mạnh như 2001, 2002, 2008 và 2022 (từ khoảng −13% đến −38%), tín dụng lãi là 0%.
Cùng bảng đó, chiến lược par cao (cap 8,25%, par 140%) cho trung bình khoảng 5,60%, chiến lược floor 1% (cap 8,5%) khoảng 5,90%. Đây là số liệu quá khứ theo giả định, không bảo đảm cho tương lai, và chưa trừ phí hợp đồng. Ngoài ra, luật bảo hiểm giới hạn mức lãi tối đa được dùng trong bảng minh họa, nên con số minh họa thường thấp hơn kiểu tính lại quá khứ như trên.
Khi nào cap rate IUL thay đổi và ảnh hưởng ra sao?
Hãng thường xem lại cap rate IUL và participation rate định kỳ. Khi lãi suất thị trường tăng, hãng có nhiều tiền hơn để mua quyền chọn chỉ số, nên cap có thể được nâng lên; khi lãi suất giảm, cap có thể bị hạ. Mức mới thường áp dụng cho kỳ tính lãi mới, còn kỳ đang chạy giữ mức đã công bố lúc bắt đầu.
Ví dụ giả định: hợp đồng có giá trị tài khoản $100.000, chỉ số tăng 12% trong năm. Nếu cap là 10%, tín dụng lãi là $10.000. Nếu cap bị hạ xuống 8%, tín dụng lãi còn $8.000, ít hơn $2.000. Qua nhiều năm, chênh lệch này cộng dồn đáng kể. Vì vậy, khi xem bảng minh họa, hãy hỏi người tư vấn chạy thêm một phương án với lãi giả định thấp hơn để biết hợp đồng còn ổn không.
4 điều nên hỏi trước khi chọn chiến lược chỉ số
- Cap và par hiện tại là bao nhiêu, mức bảo đảm tối thiểu là bao nhiêu? Mức bảo đảm mới là con số chắc chắn.
- Kỳ tính lãi là bao lâu? Phổ biến là 1 năm (point-to-point), có chiến lược 2 năm hoặc tính theo trung bình tháng.
- Có phí riêng cho chiến lược không? Một số chiến lược có hệ số nhân (multiplier) hoặc thưởng lãi kèm phí thêm mỗi năm.
- Có được chuyển chiến lược không? Thường được chuyển vào ngày kỷ niệm hợp đồng; một số hợp đồng có tính năng khóa chấm lời.
Những hiểu lầm thường gặp về cap rate IUL
- “Floor 0% nghĩa là không bao giờ mất tiền.” Không đúng. Phí vẫn bị trừ; hủy hợp đồng sớm còn có phí hủy.
- “Cap càng cao càng tốt.” Chưa chắc. Phải xem cùng par, phí chiến lược và mức bảo đảm.
- “IUL bằng lợi nhuận S&P 500.” Không. IUL không gồm cổ tức, bị giới hạn bởi cap, nhưng đổi lại được floor.
Muốn hiểu thêm về chỉ số được dùng, anh chị có thể đọc bài chỉ số S&P 500 là gì.
Cap, par, floor có phù hợp với gia đình anh chị?
IUL hợp với người có thu nhập ổn định, muốn vừa có bảo vệ vừa tích lũy dài hạn và chấp nhận rằng lãi mỗi năm không cố định. Nếu chỉ cần bảo vệ với chi phí thấp, Term Life có thể phù hợp hơn. Nếu muốn tìm hiểu chương trình tích lũy, xem IUL Secrets.
Câu hỏi thường gặp
Cap rate IUL là gì?
Cap rate là mức tín dụng lãi tối đa hợp đồng IUL được ghi trong một kỳ, thường là 1 năm. Ví dụ cap 10%, chỉ số tăng 15% thì hợp đồng chỉ được ghi 10%.
Floor 0% có nghĩa là không bị mất tiền không?
Floor 0% nghĩa là tín dụng lãi không bị âm khi chỉ số giảm. Tuy nhiên phí hợp đồng vẫn bị trừ hằng tháng nên giá trị tài khoản vẫn có thể giảm, nhất là những năm đầu.
Participation rate 140% có nghĩa là gì?
Mức tăng của chỉ số được nhân 1,4 trước khi áp cap. Chỉ số tăng 5% thì tính 7%. Chiến lược par cao thường có cap thấp hơn.
Cap rate có thể bị hãng giảm không?
Có. Cap và par hiện tại không được bảo đảm, hãng có thể điều chỉnh theo điều khoản hợp đồng. Hợp đồng chỉ bảo đảm một mức tối thiểu ghi trong điều khoản.
IUL có được tính cổ tức của S&P 500 không?
Thường là không. Tín dụng lãi dựa trên mức tăng giá của chỉ số, không gồm cổ tức, vì tiền trong IUL không đầu tư trực tiếp vào cổ phiếu.
Muốn xem cap, par, floor trên bảng minh họa của chính mình?
Đội ngũ Thinksmart Insurance nói tiếng Việt sẽ đọc cùng anh chị từng dòng của bảng minh họa IUL, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance