
Term life hết hạn là lúc nhiều gia đình người Việt ở Mỹ mới mở lại hợp đồng mua từ 20 năm trước. Có người nghĩ hợp đồng tự động “hết”, có người nhận thư báo phí mới và giật mình vì số tiền tăng gấp nhiều lần. Bài này giải thích chuyện gì xảy ra khi hết kỳ hạn, có ví dụ tính từng năm, 5 lựa chọn anh chị có, và cách tính hạn chót để chuyển đổi sang bảo hiểm vĩnh viễn mà không cần khám sức khỏe.
Term life hết hạn nghĩa là gì?
Term Life (bảo hiểm nhân thọ có kỳ hạn) bảo vệ trong một khoảng thời gian cố định, thường là 10, 15, 20 hoặc 30 năm. Trong kỳ hạn đó, phí hằng tháng giữ nguyên và nếu người được bảo hiểm qua đời, gia đình nhận số tiền bảo hiểm (death benefit). Hợp đồng Term thông thường không tích lũy giá trị tiền mặt, nên phí thấp hơn nhiều so với bảo hiểm trọn đời.
Khi hết kỳ hạn, “giai đoạn phí cố định” kết thúc. Tùy hợp đồng, có hai khả năng. Một là hợp đồng chấm dứt hẳn. Hai, phổ biến hơn, là hợp đồng cho gia hạn từng năm (annually renewable) đến một độ tuổi như 90 hoặc 95, nhưng phí được tính lại theo tuổi hiện tại mỗi năm. Đây chính là lúc phí tăng vọt.
Ví dụ: phí năm 21 tăng gấp gần 10 lần
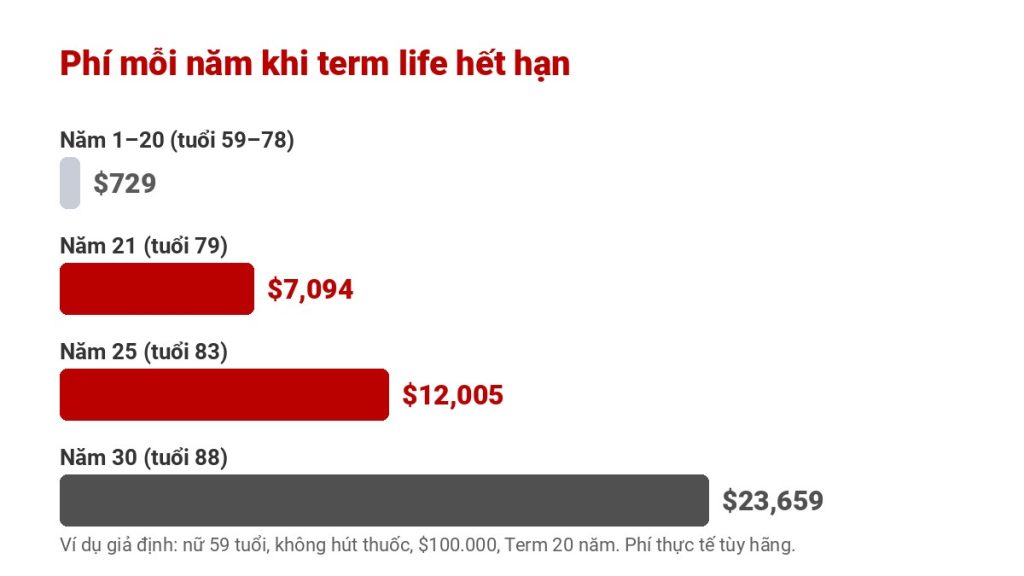
Ví dụ (giả định, dựa trên một bảng minh họa mẫu của một hãng): chị Lan, 59 tuổi, không hút thuốc, sức khỏe tốt (hạng Preferred), mua Term 20 năm với số tiền bảo hiểm $100.000. Phí cố định là $60,72 mỗi tháng, tức $728,64 mỗi năm trong 20 năm đầu.
| Năm hợp đồng | Tuổi | Phí mỗi năm |
|---|---|---|
| Năm 1 đến 20 | 59 đến 78 | $728,64 |
| Năm 21 | 79 | $7.094,16 |
| Năm 22 | 80 | $8.176,56 |
| Năm 23 | 81 | $9.425,88 |
| Năm 25 | 83 | $12.004,56 |
| Năm 30 | 88 | $23.658,60 |
Tính từng bước:
- 20 năm đầu: $728,64 × 20 = $14.572,80 tổng phí.
- Năm 21: $7.094,16 ÷ $728,64 ≈ 9,7 lần phí cũ, tương đương khoảng $591 mỗi tháng.
- Cộng phí từ năm 21 đến năm 30: $139.816,32, nhiều hơn cả số tiền bảo hiểm $100.000.
Nói cách khác, nếu chị Lan cứ tiếp tục đóng sau khi hết kỳ hạn, sau khoảng 8 năm chị đã đóng nhiều hơn số tiền gia đình sẽ nhận. Vì vậy, hầu như không ai nên giữ hợp đồng Term theo kiểu gia hạn từng năm trong thời gian dài. Con số cụ thể khác nhau theo hãng, tuổi và sức khỏe, nhưng xu hướng tăng mạnh thì hợp đồng nào cũng có.
Vì sao phí tăng mạnh khi hết kỳ hạn?
Trong 20 năm đầu, phí được “san đều”: những năm trẻ anh chị đóng nhiều hơn rủi ro thực tế một chút, những năm sau đóng ít hơn. Khi hết kỳ hạn, hãng tính phí theo rủi ro của đúng tuổi hiện tại, và rủi ro tử vong ở tuổi 79 cao hơn nhiều so với tuổi 59. Ngoài ra, những người còn khỏe thường bỏ hợp đồng để mua cái mới, còn người sức khỏe kém hơn có xu hướng ở lại, nên hãng định giá phí gia hạn khá cao.
5 lựa chọn khi term life hết hạn
1. Để hợp đồng hết hạn
Nếu con cái đã tự lập, nợ nhà đã trả xong và gia đình có đủ tiết kiệm, có thể anh chị không cần bảo hiểm lớn nữa. Khi đó, để hợp đồng hết hạn là quyết định hợp lý. Hãy tính lại nhu cầu trước khi quyết định, ví dụ bằng cách trong bài mua bảo hiểm nhân thọ bao nhiêu là đủ. Nhiều người vẫn cần một khoản nhỏ cho chi phí tang lễ hoặc để lại cho con.
2. Tiếp tục đóng phí tăng từng năm (chỉ ngắn hạn)
Gia hạn từng năm phù hợp khi anh chị chỉ cần thêm 1 đến 2 năm bảo vệ, ví dụ đang chờ hồ sơ hợp đồng mới được duyệt, hoặc đang có bệnh và không mua được hợp đồng khác. Đây là giải pháp tạm thời, không nên kéo dài.
3. Chuyển đổi (conversion) sang bảo hiểm vĩnh viễn
Nhiều hợp đồng Term có quyền chuyển đổi sang bảo hiểm trọn đời hoặc IUL mà không cần khám sức khỏe lại, thường giữ hạng sức khỏe lúc mua. Đây là lựa chọn quý nhất nếu sức khỏe đã thay đổi, ví dụ mới bị tiểu đường, bệnh tim hay ung thư. Phí của hợp đồng mới tính theo tuổi lúc chuyển đổi nên cao hơn phí Term, nhưng ổn định và có giá trị tiền mặt.
4. Mua hợp đồng mới
Nếu còn khỏe, mua một hợp đồng Term mới (10 hoặc 15 năm) hay một hợp đồng vĩnh viễn có thể rẻ hơn nhiều so với phí gia hạn. Đổi lại, anh chị phải khai sức khỏe và có thể phải khám. Đừng hủy hợp đồng cũ trước khi hợp đồng mới được duyệt và có hiệu lực.
5. Chuyển đổi một phần
Một số hãng cho chuyển đổi một phần số tiền bảo hiểm, ví dụ giữ $50.000 trong $100.000. Cách này giúp giữ lại một phần bảo vệ trọn đời với mức phí vừa sức, phần còn lại để hết hạn.
Bẫy lớn nhất: quyền chuyển đổi hết hạn trước khi term life hết hạn
Điều nhiều người không để ý: quyền chuyển đổi thường không kéo dài suốt kỳ hạn. Trong bảng minh họa mẫu ở trên, hợp đồng chỉ cho chuyển đổi trong 15 năm đầu hoặc trước 70 tuổi, tùy điều nào đến trước. Chị Lan mua lúc 59 tuổi, nên hạn chót chuyển đổi là 70 tuổi, tức khoảng năm thứ 11. Đến khi Term hết hạn lúc 79 tuổi, quyền chuyển đổi đã mất từ 9 năm trước.
Vì vậy, đừng đợi đến năm cuối mới mở hợp đồng. Hãy tìm trang “Conversion Privilege” trong hợp đồng, ghi lại hạn chót và đặt lịch nhắc trước 1 đến 2 năm. Anh chị có thể tính nhanh bằng máy tính bên dưới.
Máy tính hạn chót chuyển đổi Term Life
Hạn chót chuyển đổi không cần khám:
Lịch kiểm tra trước khi hết kỳ hạn
- 5 năm trước khi hết hạn: tính lại nhu cầu bảo hiểm, xem hạn chót chuyển đổi, xin bảng báo giá chuyển đổi.
- 2 năm trước hạn chót chuyển đổi: nếu sức khỏe có vấn đề, ưu tiên chuyển đổi. Nếu còn khỏe, so sánh với giá hợp đồng mới.
- 1 năm trước khi hết hạn: nộp hồ sơ hợp đồng mới (nếu chọn mua mới) để kịp duyệt.
- Khi nhận thư báo phí mới: đọc kỹ, không để hợp đồng tự gia hạn với phí cao mà không biết.
Term life hết hạn có được hoàn tiền không?
Với Term thông thường thì không. Phí đã đóng là chi phí cho sự bảo vệ trong suốt kỳ hạn, giống như bảo hiểm xe hay bảo hiểm nhà. Ngoại lệ là loại Term hoàn phí (Return of Premium), có phí cao hơn nhiều và hoàn lại phí nếu anh chị còn sống khi hết hạn, theo điều kiện của hợp đồng. Một số hợp đồng Term hiện nay còn có quyền lợi sống (Accelerated Benefit Riders) không thêm phí, cho phép nhận trước một phần tiền khi mắc bệnh nặng trong kỳ hạn.
Nếu đang so sánh Term với các loại khác, xem thêm sự khác nhau giữa Term Life và Whole Life và Term Life là gì và giá bao nhiêu. Danh sách lỗi thường gặp khi mua có trong bài 7 lỗi khi mua bảo hiểm nhân thọ.
Nên chọn kỳ hạn thế nào để không bị bất ngờ?
Khi mua bảo hiểm nhân thọ Term, hãy chọn kỳ hạn bao trọn giai đoạn gia đình cần nhất: đến khi con học xong, nợ nhà trả hết hoặc đến tuổi nghỉ hưu. Người mua lúc 35 tuổi với con nhỏ thường cần 25 đến 30 năm, người mua lúc 50 tuổi có thể chỉ cần 15 năm. Nếu muốn có bảo vệ suốt đời, có thể kết hợp một hợp đồng Term lớn với một hợp đồng vĩnh viễn nhỏ hơn. Xem các chương trình bảo hiểm Term Life của Thinksmart.
Câu hỏi thường gặp
Term life hết hạn thì có mất tiền không?
Hợp đồng Term thông thường không có giá trị tiền mặt, nên khi hết kỳ hạn anh chị không nhận lại phí đã đóng. Phí đó là chi phí bảo vệ trong suốt kỳ hạn. Riêng loại Term hoàn phí (Return of Premium) có thể hoàn lại phí theo điều kiện hợp đồng.
Hết kỳ hạn 20 năm có tiếp tục đóng được không?
Nhiều hợp đồng cho gia hạn từng năm đến 90 hoặc 95 tuổi, nhưng phí tính lại theo tuổi mỗi năm. Trong ví dụ giả định ở bài, phí năm 21 tăng từ $728,64 lên $7.094,16 một năm, gấp khoảng 9,7 lần.
Chuyển đổi Term sang bảo hiểm trọn đời có phải khám sức khỏe không?
Thường là không. Quyền chuyển đổi cho phép đổi sang hợp đồng vĩnh viễn mà không cần chứng minh sức khỏe lại, nhưng chỉ trong thời hạn ghi trong hợp đồng, ví dụ 15 năm đầu hoặc trước 70 tuổi.
Làm sao biết hạn chót chuyển đổi của hợp đồng?
Tìm mục Conversion Privilege trong hợp đồng hoặc gọi hãng bảo hiểm. Hạn chót thường là số năm đầu kể từ ngày phát hành hoặc một độ tuổi nhất định, tùy điều nào đến trước.
Nên chuyển đổi hay mua hợp đồng mới?
Nếu sức khỏe đã xấu đi, chuyển đổi thường có lợi hơn vì không cần khám. Nếu còn khỏe, mua hợp đồng mới có thể rẻ hơn. Hãy so sánh báo giá của cả hai trước hạn chót chuyển đổi và không hủy hợp đồng cũ khi hợp đồng mới chưa có hiệu lực.
Hợp đồng Term của anh chị sắp hết hạn?
Gửi hợp đồng cho Thinksmart Insurance, đội ngũ nói tiếng Việt sẽ kiểm tra miễn phí hạn chót chuyển đổi, phí gia hạn và các lựa chọn phù hợp với sức khỏe hiện tại. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance