
Bảo hiểm bồi thường thoát vị đĩa đệm có thật không, và được bao nhiêu? Câu chuyện của chị Kiều Nga, thợ nail 55 tuổi ở Nevada, là một câu trả lời cụ thể: chị đã nhận tổng cộng $105,000 miễn thuế qua 3 đợt từ quyền lợi sống của hợp đồng IUL, sau hai ca mổ cột sống. Điều đáng nói là năm 2019 chị mua bảo hiểm trong lúc cả chồng lẫn người thân đều phản đối.
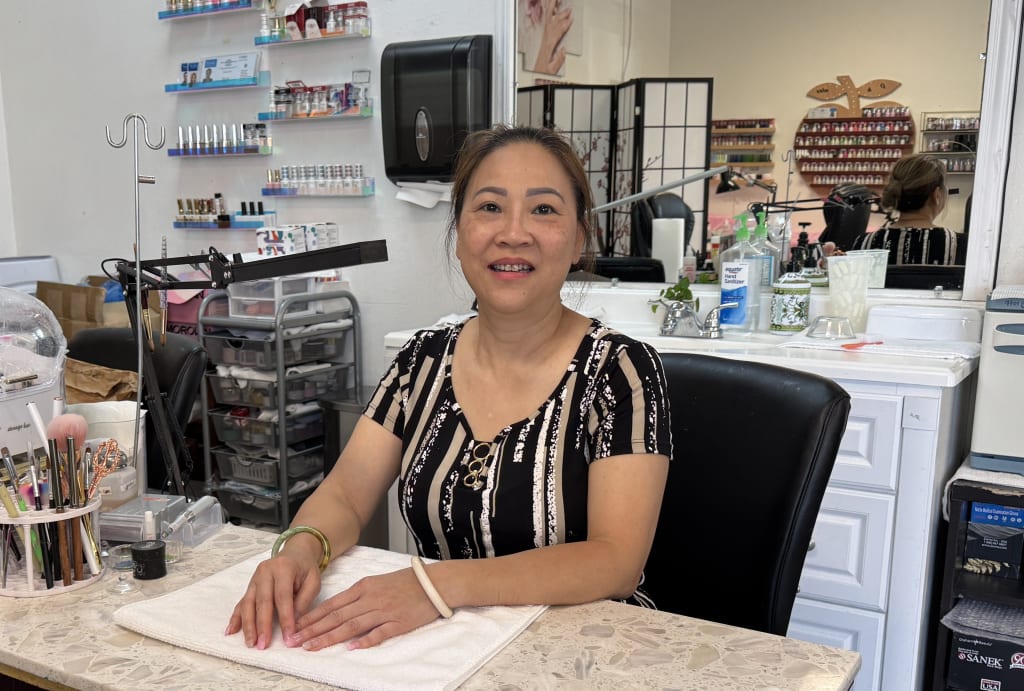
Chị Nga là ai và vì sao chị mua bảo hiểm?
Chị Nga làm nail hơn 20 năm ở Nevada, thu nhập khoảng $5,000 đến $6,000 mỗi tháng. Năm 2019, khi sức khỏe còn tốt, chị tìm hiểu chương trình bảo hiểm IUL của Thinksmart Insurance với ba mục đích rõ ràng:
- Lo cho tuổi già: có một khoản tiền để dùng khoảng 20 năm sau.
- Lo cho con: để lại tài chính cho các con nếu chẳng may chị không còn.
- Không làm gánh nặng cho gia đình: tự có nguồn tiền của riêng mình.
Bị phản đối quyết liệt, chị vẫn ký hợp đồng
Chồng chị phản đối mạnh vì agent chỉ làm việc qua điện thoại và mạng xã hội. Bạn bè, người thân thì nói “đang khỏe mà mua bảo hiểm chi cho xui”. Chị Nga tự lên mạng tìm hiểu, xem các video người thật việc thật của những bệnh nhân ung thư đã nhận quyền lợi, và quyết định “cứ mua đại để đó”. Hợp đồng chị chọn là IUL của hãng National Life Group (NLG), tổng giá trị bảo vệ lên đến $300,000.
Bảo hiểm bồi thường thoát vị đĩa đệm cho chị Nga diễn ra thế nào?
Khoảng 2 năm sau khi tham gia, đầu năm 2021, chị Nga bắt đầu bị tê tay, tê chân. Bệnh thoát vị đĩa đệm nặng dần đến mức chị không thể ngồi làm việc. Hành trình nhận bồi thường của chị kéo dài 4 năm:
| Thời điểm | Diễn biến | Kết quả |
|---|---|---|
| Đầu 2021 | Tê tay chân, gọi NLG hỏi hỗ trợ. Chị vẫn tự sinh hoạt được. | Chưa đủ điều kiện |
| 2022 | Sau ca mổ cột sống, nộp yêu cầu lần 1. | $35,000 |
| 2023 | Mổ lần 2, vẫn chưa sinh hoạt bình thường lại được. | $35,000 |
| 2024 | Lần 3 bị từ chối vì bệnh án chưa xác nhận đủ điều kiện. Thinksmart nhờ bác sĩ đánh giá lại. | $35,000 |
| Tổng cộng, đã chi trả đầy đủ | $105,000 |
Thoát vị đĩa đệm được bồi thường theo quyền lợi nào?
Chị Nga không nhận tiền vì một “bệnh hiểm nghèo” như ung thư, mà theo quyền lợi sống (Living Benefit) nhóm bệnh mãn tính (Chronic Illness). Điều kiện chính là người được bảo hiểm không thể tự làm ít nhất 2 trong 6 sinh hoạt cơ bản hằng ngày trong hơn 90 ngày. Sáu sinh hoạt này thường gồm ăn uống, tắm rửa, mặc quần áo, đi vệ sinh, di chuyển (lên xuống giường, ghế) và tự chủ tiểu tiện.
Vì vậy, chẩn đoán thoát vị đĩa đệm thôi là chưa đủ. Hãng xét mức độ ảnh hưởng đến sinh hoạt, và bệnh án phải ghi nhận rõ điều đó. Đây là lý do năm 2021 chị bị từ chối, và năm 2024 hồ sơ chỉ được duyệt sau khi bác sĩ đánh giá lại.
Theo quy định của NLG nêu trong câu chuyện: hãng chi trả tối đa 24% tổng giá trị hợp đồng mỗi năm, trong tối đa 5 năm, tùy tình trạng sức khỏe lúc yêu cầu. Lần yêu cầu tiếp theo phải cách lần trước 1 năm; nộp sớm hơn thì hãng chờ đủ 1 năm mới xét.
Hồ sơ và 5 bước yêu cầu bồi thường
Giấy tờ cần chuẩn bị
- Đơn yêu cầu bồi thường đã điền đầy đủ.
- Ảnh chụp mặt trước và mặt sau bằng lái xe.
- Hồ sơ bệnh án xác nhận tình trạng bệnh.
5 bước cơ bản
- Báo tình trạng sức khỏe.
- Gửi yêu cầu mở hồ sơ bồi thường.
- Hoàn tất giấy tờ theo yêu cầu.
- Hãng bảo hiểm (NLG) xét duyệt.
- Nhận kết quả và chọn hình thức nhận tiền.
Văn phòng Thinksmart Insurance đồng hành cùng chị Nga từ lúc mở hồ sơ, làm giấy tờ, theo dõi tiến độ cho đến khi NLG ra kết quả và chi trả. Anh chị có thể xem thêm về dịch vụ hỗ trợ giải quyết quyền lợi bảo hiểm.
Video: chị Nga kể lại câu chuyện

Bồi thường bảo hiểm khác gì trợ cấp SSDI?
Chị Nga cũng nhận trợ cấp SSDI (Social Security Disability Insurance) của chính phủ. So sánh hai khoản tiền chị nhận được:
| Tiêu chí | Bồi thường từ bảo hiểm | SSDI |
|---|---|---|
| Nguồn tiền | Quyền lợi sống của hợp đồng | Quỹ bảo hiểm khuyết tật của SSA |
| Thời gian | Xét 1–3 tháng, chi trả trong 3 ngày sau khi duyệt | Tổng cộng 1,5–3 năm |
| Cách xét | Dựa trên hồ sơ y tế | Điều kiện phi y tế (thuế đã đóng, tín chỉ làm việc) và 5 bước xét y tế |
| Số tiền | Khoản lớn, miễn thuế | Khoảng $1,620/tháng (2025), $1,690/tháng (2026) |
Thinksmart Insurance không xử lý hồ sơ SSDI. Điểm rút ra từ câu chuyện là hai nguồn này bổ sung cho nhau, nhưng chỉ quyền lợi sống của bảo hiểm mới cho chị một khoản đủ lớn và đủ nhanh khi phải nghỉ làm.
Bài học cho người làm nail và lao động tay chân
- Bệnh không cần “hiểm nghèo” mới được chi trả. Với quyền lợi bệnh mãn tính, điều quan trọng là bệnh ảnh hưởng đến sinh hoạt hằng ngày ra sao.
- Bệnh án là chìa khóa. Hồ sơ phải ghi nhận rõ những sinh hoạt anh chị không tự làm được và trong bao lâu.
- Bị từ chối chưa phải là hết. Chị Nga bị từ chối 2 lần (2021 và lần đầu năm 2024) nhưng vẫn nhận đủ 3 đợt.
- Mua khi còn khỏe. Chị Nga ký hợp đồng năm 2019, khoảng 2 năm trước khi có triệu chứng đầu tiên.
Muốn được bảo hiểm bồi thường thoát vị đĩa đệm hay các bệnh mãn tính khác như chị Nga, hợp đồng cần có quyền lợi sống. Anh chị có thể tìm hiểu IUL Secrets. Nếu chỉ cần bảo vệ thuần túy với phí thấp trong một khoảng thời gian, tham khảo Term Life.
Câu hỏi thường gặp
Bảo hiểm nhân thọ có bồi thường thoát vị đĩa đệm không?
Có thể, nếu hợp đồng có quyền lợi sống (living benefits) cho nhóm bệnh mãn tính và người bệnh đáp ứng điều kiện của hãng. Trường hợp chị Nga được National Life Group chi trả vì không thể tự làm ít nhất 2 trong 6 sinh hoạt cơ bản trong hơn 90 ngày.
Vì sao lần đầu chị Nga bị từ chối bồi thường?
Đầu năm 2021, chị Nga mới bị tê tay, tê chân và vẫn tự sinh hoạt được, nên chưa đủ điều kiện của nhóm bệnh mãn tính. Sau ca mổ cột sống năm 2022, hồ sơ mới được duyệt.
Một hợp đồng IUL có được yêu cầu bồi thường nhiều lần không?
Theo quy định của National Life Group nêu trong câu chuyện, hãng chi trả tối đa 24% tổng giá trị hợp đồng mỗi năm, trong tối đa 5 năm, tùy tình trạng sức khỏe lúc yêu cầu. Lần yêu cầu tiếp theo phải cách lần trước 1 năm. Chị Nga đã nhận 3 lần, mỗi lần $35,000.
Hồ sơ yêu cầu bồi thường thoát vị đĩa đệm cần những gì?
Đơn yêu cầu bồi thường đã điền đầy đủ, ảnh chụp hai mặt bằng lái xe, và hồ sơ bệnh án xác nhận tình trạng bệnh.
Bồi thường từ bảo hiểm khác gì trợ cấp SSDI?
Bồi thường đến từ quyền lợi sống của hợp đồng, xét theo hồ sơ y tế, thường duyệt trong 1 đến 3 tháng và là khoản lớn miễn thuế. SSDI là trợ cấp của chính phủ, có thể mất 1,5 đến 3 năm và mức nhận hằng tháng nhỏ hơn nhiều.
Mất bao lâu để nhận tiền bồi thường?
Với chị Nga, quá trình xét duyệt mất hơn 3 tháng. Sau khi hồ sơ được duyệt, tiền được chi trả trong khoảng 3 ngày.
Anh chị muốn biết hợp đồng của mình có quyền lợi sống không?
Đội ngũ Thinksmart Insurance nói tiếng Việt, kiểm tra hợp đồng và hỗ trợ hồ sơ bồi thường miễn phí. Liên hệ tư vấn miễn phí →




 Thinksmart Insurance