
“Khi nào yêu cầu bồi thường bảo hiểm nhân thọ?” Đa số người nghĩ câu trả lời chỉ có một: khi người được bảo hiểm qua đời. Thật ra nhiều hợp đồng hiện nay còn trả tiền khi người được bảo hiểm còn sống, ví dụ khi mắc bệnh hiểm nghèo hoặc không tự chăm sóc được bản thân. Bài này giải thích 5 trường hợp nên liên hệ hãng ngay, giấy tờ cần có, và vì sao không nên chờ.
Khi nào yêu cầu bồi thường bảo hiểm nhân thọ? 5 trường hợp
1. Người được bảo hiểm qua đời
Đây là yêu cầu bồi thường tử vong (death claim). Người thụ hưởng liên hệ hãng hoặc đại lý, điền đơn yêu cầu và gửi giấy chứng tử. Không có một thời hạn chung cho cả nước Mỹ, nhưng hợp đồng thường ghi phải báo “càng sớm càng hợp lý”. Báo sớm giúp tiền về sớm, và ở nhiều tiểu bang, hãng phải trả thêm tiền lãi nếu chậm trả sau ngày mất.
2. Bệnh giai đoạn cuối (terminal illness)
Khi bác sĩ xác nhận tiên lượng sống còn khoảng 24 tháng hoặc ít hơn (một số hãng là 12 tháng), nhiều hợp đồng cho phép nhận trước một phần lớn tiền bảo hiểm. Số tiền này giúp gia đình lo điều trị, chăm sóc và những việc quan trọng khi còn thời gian.
3. Bệnh hiểm nghèo (critical illness)
Các bệnh thường được liệt kê: đau tim nặng, đột quỵ, ung thư xâm lấn, suy thận giai đoạn cuối, ghép tạng, liệt, hôn mê, phỏng nặng. Danh sách và điều kiện khác nhau tùy hãng, có thể có thời gian chờ sau chẩn đoán. Nên yêu cầu ngay khi có chẩn đoán xác định.
4. Bệnh mãn tính, không tự chăm sóc được (chronic illness)
Thường áp dụng khi không tự làm được 2 trong 6 sinh hoạt cơ bản (tắm, ăn, thay đồ, đi vệ sinh, di chuyển, kiểm soát tiểu tiện) trong ít nhất 90 ngày, hoặc suy giảm nhận thức nặng như Alzheimer. Tiền thường trả theo tháng có giới hạn. Xem chi tiết tại quyền lợi sống là gì.
5. Mất khả năng làm việc (nếu có điều khoản miễn đóng phí)
Nếu hợp đồng có điều khoản miễn đóng phí khi bị mất khả năng lao động (waiver of premium), người bị bệnh hoặc tai nạn lâu dài có thể yêu cầu hãng miễn phí trong thời gian không làm việc được. Điều khoản này thường có thời gian chờ vài tháng, nên nộp yêu cầu sớm để không bỏ lỡ.
Quyền lợi sống: nhận trước bao nhiêu?
Tiền nhận trước không phải tiền “cho thêm”. Hãng ứng trước một phần tiền bảo hiểm, trừ đi một khoản chiết khấu (vì trả sớm) và có thể có phí xử lý. Phần đã nhận sẽ bị trừ khỏi số tiền trả khi qua đời.
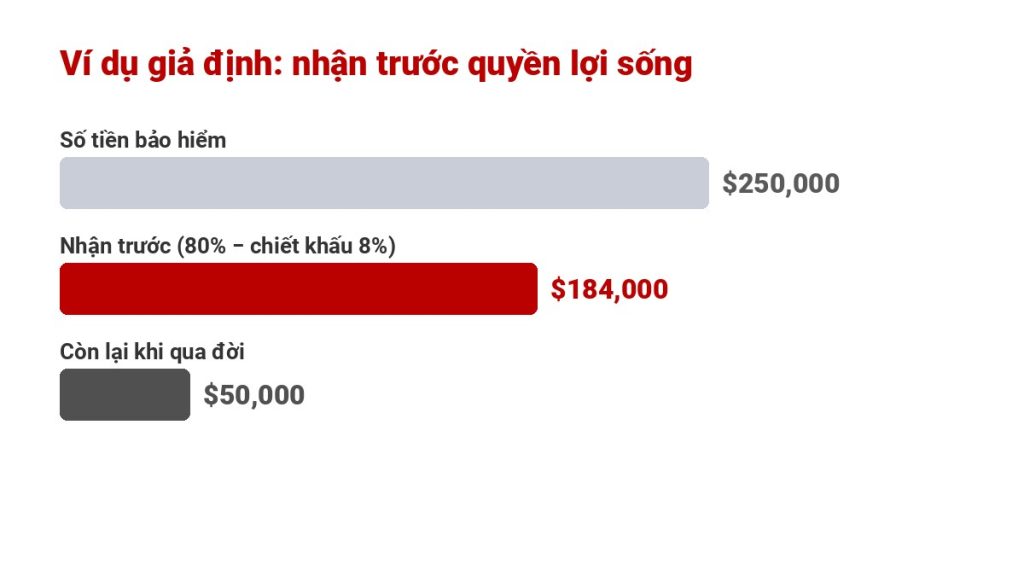
Ví dụ giả định: hợp đồng $250,000, chú Hải được chẩn đoán bệnh hiểm nghèo và xin nhận trước 80%, giả sử chiết khấu 8%.
- Phần xin nhận trước: $250,000 × 80% = $200,000.
- Sau chiết khấu: $200,000 × (1 − 8%) = $184,000 chú Hải nhận.
- Tiền bảo hiểm còn lại cho gia đình khi chú qua đời: $250,000 − $200,000 = $50,000.
Dùng quyền lợi sống có thể làm giảm hoặc chấm dứt một số quyền lợi khác của hợp đồng. Hỏi hãng hoặc đại lý về con số thật trước khi quyết định.
Máy tính: ước tính tiền nhận trước
Nhập số tiền bảo hiểm, phần muốn nhận trước và chiết khấu giả định:
Máy tính: nhận trước quyền lợi sống được bao nhiêu?
Giấy tờ cần chuẩn bị
| Loại yêu cầu | Giấy tờ thường cần |
|---|---|
| Khi qua đời | Đơn yêu cầu của hãng (claimant statement), giấy chứng tử bản có chứng thực, số hợp đồng, giấy tờ tùy thân của người thụ hưởng. Nếu mất trong 2 năm đầu, hãng có thể xin thêm hồ sơ bệnh án. |
| Quyền lợi sống | Đơn yêu cầu, xác nhận của bác sĩ về chẩn đoán hoặc tiên lượng, hồ sơ bệnh án liên quan, có khi cần bác sĩ của hãng đánh giá thêm. |
| Miễn đóng phí | Đơn yêu cầu, xác nhận của bác sĩ về tình trạng mất khả năng làm việc, giấy tờ cập nhật định kỳ. |
Giấy chứng tử thường xin ở văn phòng hồ sơ hộ tịch của quận hoặc tiểu bang nơi người mất qua đời; nhà quàn thường giúp gia đình đặt nhiều bản. Nên xin vài bản có chứng thực vì ngân hàng, Social Security và hãng bảo hiểm đều có thể cần.
Các bước nộp yêu cầu bồi thường
- Báo cho hãng bảo hiểm: gọi số dịch vụ khách hàng trên hợp đồng hoặc vào trang web của hãng, cho biết số hợp đồng, tên người được bảo hiểm và lý do yêu cầu bồi thường.
- Nhận bộ hồ sơ: hãng gửi đơn yêu cầu (claimant statement) và danh sách giấy tờ cần nộp. Mỗi người thụ hưởng thường điền một đơn riêng.
- Gom giấy tờ: giấy chứng tử hoặc giấy xác nhận của bác sĩ, giấy tờ tùy thân, có khi cần hồ sơ bệnh án.
- Nộp và giữ bản sao: gửi qua cổng trực tuyến, email hoặc bưu điện có theo dõi. Chụp lại mọi trang trước khi gửi.
- Theo dõi: hỏi hãng số hồ sơ bồi thường và tên người phụ trách, gọi lại nếu sau vài tuần chưa có tin.
Nếu hãng xin thêm giấy tờ, gửi càng sớm càng tốt, vì thời gian xử lý thường chỉ tính từ khi hồ sơ đầy đủ. Người thụ hưởng không cần thuê luật sư cho một yêu cầu bồi thường thông thường; đại lý đã bán hợp đồng có thể giúp điền đơn miễn phí.
Vì sao không nên chờ?
- Tiền về chậm: hãng chỉ bắt đầu xử lý khi nhận đủ giấy tờ. Hồ sơ đầy đủ thường được trả trong vài tuần.
- Giấy tờ khó tìm hơn: càng để lâu, hồ sơ bệnh án, giấy tờ của người mất càng khó thu thập.
- Bỏ lỡ quyền lợi: với quyền lợi sống và miễn đóng phí, chờ lâu có thể làm mất tháng được hưởng.
- Hợp đồng bị bỏ quên: nếu không ai nhận, tiền có thể bị chuyển về quỹ tài sản vô chủ của tiểu bang, sau này muốn lấy lại phải làm thêm thủ tục.
Không biết người thân có hợp đồng không? Có thể dùng dịch vụ tra cứu hợp đồng bảo hiểm nhân thọ miễn phí của NAIC (Life Insurance Policy Locator), hoặc tìm trong sao kê ngân hàng các khoản trả phí định kỳ.
Những tình huống đặc biệt
- Hợp đồng sắp mất hiệu lực: nếu người được bảo hiểm mất trong thời gian ân hạn (thường khoảng 30 đến 31 ngày sau ngày đến hạn đóng phí), hãng vẫn trả, chỉ trừ phần phí còn thiếu.
- Mất trong 2 năm đầu: hãng có thể xem lại hồ sơ khai lúc mua, nên thời gian xử lý lâu hơn; xem vì sao bảo hiểm từ chối bồi thường.
- Người thụ hưởng là con nhỏ hoặc ở Việt Nam: cần thêm giấy tờ giám hộ hoặc giấy tờ tùy thân dịch thuật; xem người thụ hưởng, Owner và Insured.
- Cách nhận tiền: có thể nhận một lần hoặc chia nhiều lần. Tiền bồi thường thường không chịu thuế thu nhập, nhưng tiền lãi khi nhận chia nhiều lần có thể chịu thuế.
Xem thêm câu chuyện bồi thường thật của khách hàng Thinksmart, và các sản phẩm Term Life, IUL của Thinksmart.
Câu hỏi thường gặp
Khi nào yêu cầu bồi thường bảo hiểm nhân thọ là đúng lúc?
Càng sớm càng tốt sau khi có sự kiện: khi người được bảo hiểm qua đời và có giấy chứng tử, hoặc khi có chẩn đoán bệnh hiểm nghèo, bệnh giai đoạn cuối, bệnh mãn tính nếu hợp đồng có quyền lợi sống.
Có thời hạn tối đa để yêu cầu bồi thường không?
Không có một thời hạn chung cho cả nước Mỹ. Hợp đồng thường yêu cầu báo trong thời gian hợp lý. Chờ quá lâu không làm mất quyền nhưng làm chậm tiền và có thể khiến tiền bị chuyển về quỹ tài sản vô chủ của tiểu bang.
Bao lâu thì nhận được tiền?
Khi hồ sơ đầy đủ, nhiều hãng trả trong vài tuần. Nếu người được bảo hiểm mất trong 2 năm đầu hoặc thiếu giấy tờ, thời gian có thể lâu hơn.
Nhận trước quyền lợi sống có làm giảm tiền cho gia đình không?
Có. Phần đã nhận trước được trừ khỏi số tiền trả khi qua đời, và hãng thường trừ thêm chiết khấu vì trả sớm.
Tiền bồi thường bảo hiểm nhân thọ có phải đóng thuế không?
Thông thường tiền bồi thường khi qua đời không chịu thuế thu nhập liên bang. Tiền lãi phát sinh khi nhận chia nhiều lần có thể chịu thuế.
Cần giúp nộp yêu cầu bồi thường?
Đội ngũ Thinksmart Insurance hướng dẫn gia đình chuẩn bị giấy tờ và làm việc với hãng bằng tiếng Việt, kể cả với hợp đồng mua ở nơi khác. Liên hệ tư vấn miễn phí →




 Thinksmart Insurance