
Câu hỏi “từng bị ung thư rồi có mua được bảo hiểm nhân thọ không?” là một trong những câu khách người Việt hỏi nhiều nhất. Câu trả lời ngắn: bảo hiểm nhân thọ sau ung thư vẫn có thể mua được, nhưng không phải lúc nào cũng mua được ngay, và phí có thể cao hơn. Bài này giải thích hãng nhìn vào điều gì, các kết quả có thể xảy ra, cách tính phí khi bị tăng phí, và phải làm gì nếu bị từ chối.
Bảo hiểm nhân thọ sau ung thư: hãng nhìn vào điều gì?
Khi nộp đơn, hãng bảo hiểm thẩm định (underwriting) để ước tính rủi ro. Với người từng bị ung thư, chuyên viên thẩm định thường xem 5 điều:
- Loại ung thư: một số loại có tiên lượng rất tốt, ví dụ một số ung thư da không phải melanoma hoặc ung thư phát hiện rất sớm; một số loại khác rủi ro tái phát cao hơn.
- Giai đoạn và mức độ: giai đoạn sớm, khối u nhỏ, chưa lan hạch thường được xét dễ hơn.
- Cách điều trị: phẫu thuật, xạ trị, hóa trị, thuốc nội tiết; điều trị đã xong hay còn đang dùng thuốc.
- Thời gian đã khỏi: tính từ ngày kết thúc điều trị. Càng lâu không tái phát, cơ hội càng tốt.
- Sức khỏe hiện tại: kết quả tái khám, cân nặng, huyết áp, có hút thuốc không, và tiền sử gia đình.
Hãng cũng có thể xin hồ sơ bệnh án từ bác sĩ và kiểm tra dữ liệu MIB (nơi các hãng chia sẻ thông tin y tế từng khai). Vì vậy không có chuyện “giấu cho qua”. Đọc thêm vì sao cần khám sức khỏe khi mua bảo hiểm nhân thọ.
4 kết quả có thể xảy ra khi xin bảo hiểm nhân thọ sau ung thư
| Kết quả | Ý nghĩa | Thường gặp khi |
|---|---|---|
| Duyệt phí bình thường | Phí như người không có bệnh sử | Loại ung thư nhẹ, phát hiện sớm, đã khỏi nhiều năm |
| Duyệt nhưng tăng phí | Table rating hoặc phụ phí cố định (flat extra) | Đã khỏi nhưng chưa đủ lâu, hoặc loại có rủi ro trung bình |
| Hẹn chờ (postpone) | Chưa xét bây giờ, nộp lại sau một thời gian | Đang điều trị hoặc vừa điều trị xong |
| Từ chối (decline) | Hãng không nhận hồ sơ này | Ung thư giai đoạn muộn, di căn, hoặc tái phát |
Mỗi hãng có hướng dẫn thẩm định riêng, nên cùng một hồ sơ có thể được hãng này nhận phí tốt hơn hãng kia. Đó là lý do nên hỏi qua đại lý làm việc với nhiều hãng thay vì nộp thử từng nơi. Mỗi lần nộp đơn đều để lại dấu vết trong dữ liệu MIB, nên hỏi ý kiến sơ bộ (informal inquiry) trước thường tốt hơn.
Với bảo hiểm nhân thọ sau ung thư, chọn đúng hãng ngay từ đầu có thể tạo ra khác biệt lớn: một hãng có thể hẹn chờ, trong khi hãng khác đã duyệt với table rating nhẹ.
Phải khỏi bệnh bao lâu mới mua được bảo hiểm nhân thọ sau ung thư?
Không có con số chung cho mọi người. Thường thì hãng muốn thấy một khoảng thời gian không tái phát sau khi kết thúc điều trị, có khi chỉ vài tháng với loại rất nhẹ, có khi vài năm với loại nặng hơn. Trong khoảng chờ này, hồ sơ thường bị hẹn chờ. Sau đó, phí có thể bị tăng trong vài năm đầu rồi giảm dần khi thời gian khỏi bệnh dài hơn.
Một điểm ít người biết: nếu đã mua với phí tăng theo table rating, sau vài năm khỏe mạnh có thể xin hãng xem xét lại để giảm phí (reconsideration), tùy hãng cho phép. Nên giữ đủ giấy tái khám để làm việc này.
Mẹo nhỏ: xin văn phòng bác sĩ ung bướu một thư tóm tắt ngắn ghi chẩn đoán, giai đoạn, ngày điều trị và ngày chụp chiếu gần nhất không thấy tái phát. Chuyên viên thẩm định đọc rất nhiều hồ sơ mỗi ngày, một trang tóm tắt rõ ràng giúp họ xếp đúng mức rủi ro ngay lần đầu, và tiết kiệm nhiều tuần chờ hãng xin hồ sơ từ nhiều phòng khám.
Table rating và phụ phí: cách tính phí khi bị tăng
Khi bị tăng phí, hãng thường dùng một trong hai cách, hoặc cả hai:
- Table rating: mỗi bậc (table) thường cộng thêm khoảng 25% phí bình thường. Table 2 là +50%, Table 4 là +100%.
- Phụ phí cố định (flat extra): tính theo mỗi $1,000 tiền bảo hiểm mỗi năm, thường chỉ áp dụng trong một số năm đầu.
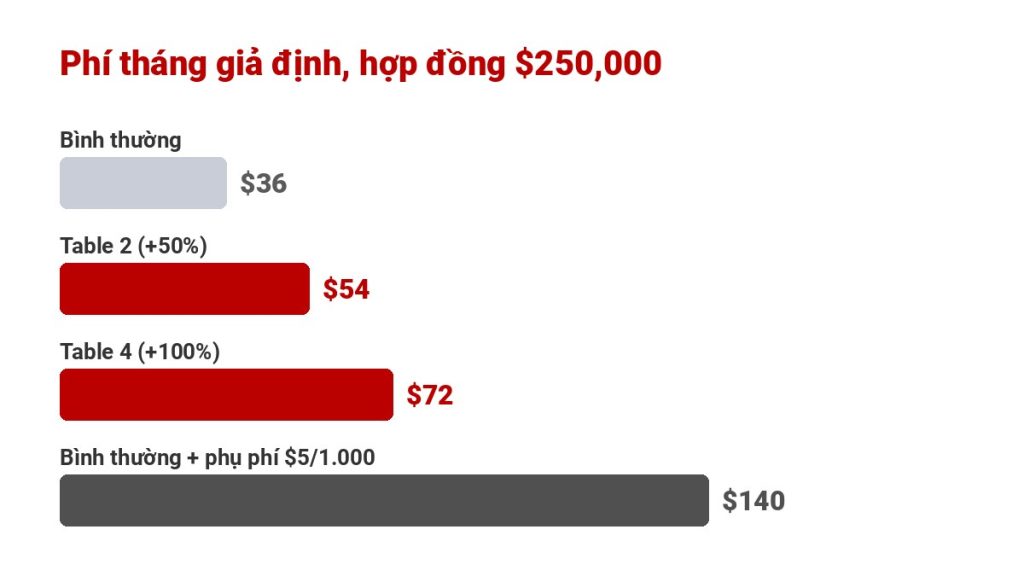
Ví dụ giả định: anh Tuấn 45 tuổi, xin hợp đồng term $250,000, phí bình thường giả sử $36/tháng.
- Nếu bị Table 2: $36 × (1 + 0.25 × 2) = $36 × 1.5 = $54/tháng.
- Nếu bị Table 4: $36 × (1 + 0.25 × 4) = $36 × 2 = $72/tháng.
- Nếu phí bình thường nhưng có phụ phí $5 mỗi $1,000 mỗi năm: $250,000 ÷ 1,000 × $5 = $1,250/năm, tức $1,250 ÷ 12 = $104.17/tháng.
- Tổng phí trong những năm có phụ phí: $36 + $104.17 = $140.17/tháng. Khi hết thời hạn phụ phí, phí quay về $36.
Máy tính: ước tính phí bảo hiểm nhân thọ sau ung thư
Nhập phí bình thường mà đại lý báo, chọn mức table rating và phụ phí (nếu có) để xem phí ước tính:
Máy tính: phí bảo hiểm nhân thọ sau ung thư khi bị tăng phí
Bị từ chối hoặc hẹn chờ: còn những lựa chọn nào?
Bị từ chối bảo hiểm nhân thọ sau ung thư không có nghĩa là gia đình hết đường bảo vệ. Có thể cân nhắc:
- Bảo hiểm nhân thọ nhóm qua công ty: nhiều chủ lao động cho mua một mức cơ bản mà không hỏi sức khỏe khi đăng ký đúng hạn. Số tiền thường không lớn và có thể mất khi nghỉ việc.
- Gói không khám sức khỏe (simplified issue): chỉ trả lời câu hỏi sức khỏe, không lấy máu. Một số gói chỉ hỏi về vài năm gần đây. Xem các chương trình bảo hiểm nhân thọ không khám sức khỏe.
- Guaranteed issue: không hỏi sức khỏe, thường dành cho người lớn tuổi, số tiền nhỏ (thường vài chục nghìn đô, đủ lo hậu sự). Gói guaranteed issue thường có thời gian chờ 2 đến 3 năm: nếu mất vì bệnh trong thời gian này, hãng thường chỉ hoàn lại phí đã đóng cộng một phần lãi, không trả đủ số tiền bảo hiểm.
- Bảo hiểm tai nạn (accidental death): chỉ trả khi mất do tai nạn, không trả khi mất vì bệnh. Rẻ, nhưng không thay thế bảo hiểm nhân thọ.
- Chờ và nộp lại: nếu bị hẹn chờ, hỏi rõ hãng muốn chờ đến khi nào, ghi lịch, giữ đủ hồ sơ tái khám rồi nộp lại.
Giấy tờ cần chuẩn bị
Khi xin bảo hiểm nhân thọ sau ung thư, hồ sơ đầy đủ giúp chuyên viên thẩm định đánh giá đúng, tránh bị xếp vào mức rủi ro cao chỉ vì thiếu thông tin:
- Kết quả giải phẫu bệnh (pathology report): loại, kích thước, giai đoạn.
- Ngày chẩn đoán, ngày bắt đầu và kết thúc từng đợt điều trị.
- Kết quả tái khám, chụp chiếu, xét nghiệm gần nhất cho thấy không tái phát.
- Nếu từng bị hãng khác hẹn chờ, từ chối hoặc áp table rating, ghi lại tên hãng và thời điểm.
- Tên thuốc đang dùng (ví dụ thuốc nội tiết sau điều trị ung thư vú).
- Thông tin bác sĩ ung bướu đang theo dõi.
Khai thật: vì sao không nên giấu bệnh
Trong 2 năm đầu, hợp đồng có “thời gian được quyền kiểm tra” (contestability period). Nếu người được bảo hiểm mất trong thời gian này, hãng có thể xem lại hồ sơ, và nếu phát hiện khai sai về bệnh ung thư, hãng có thể từ chối chi trả hoặc hủy hợp đồng. Giấu bệnh để được phí rẻ có thể khiến gia đình mất toàn bộ tiền bồi thường. Xem thêm vì sao bảo hiểm từ chối bồi thường và các bệnh bảo hiểm nhân thọ không chi trả.
Đã có hợp đồng rồi mới bị ung thư thì sao?
Nếu hợp đồng đã có hiệu lực và bạn khai đúng khi mua, hãng không thể hủy hợp đồng hay tăng phí chỉ vì bạn bị ung thư sau đó, miễn là vẫn đóng phí đều. Nhiều hợp đồng còn có quyền lợi sống (living benefits) cho phép ứng trước một phần tiền bảo hiểm khi mắc bệnh hiểm nghèo; xem quyền lợi sống là gì và câu chuyện thật bảo hiểm nhân thọ bồi thường ung thư.
Ai đang tìm bảo hiểm nhân thọ sau ung thư cho cha mẹ hoặc người thân cũng nên nhớ bài học quan trọng nhất: mua khi còn khỏe luôn rẻ hơn và dễ hơn. Nếu gia đình có người thân từng bị ung thư, đừng chờ đến lúc có kết quả khám mới bắt đầu tìm hiểu. Xem thêm nên mua bảo hiểm nhân thọ bao nhiêu, và các sản phẩm Term Life và IUL của Thinksmart.
Câu hỏi thường gặp
Từng bị ung thư có mua được bảo hiểm nhân thọ không?
Thường là có thể, nhưng tùy loại ung thư, giai đoạn, cách điều trị và đã khỏi bao lâu. Người đang điều trị thường bị hẹn chờ. Người đã khỏi nhiều năm với loại ung thư nhẹ có thể được duyệt phí bình thường.
Đang điều trị ung thư có mua được không?
Hầu hết hãng sẽ hẹn chờ đến khi điều trị xong và có thêm thời gian theo dõi. Trong lúc chờ, có thể xem bảo hiểm nhóm qua công ty hoặc gói guaranteed issue số tiền nhỏ.
Table rating là gì?
Là mức tăng phí so với phí bình thường. Mỗi bậc thường cộng khoảng 25%. Ví dụ phí bình thường $36/tháng, Table 2 sẽ là khoảng $54/tháng.
Có nên giấu bệnh ung thư khi nộp đơn không?
Không. Hãng có thể kiểm tra hồ sơ y tế và dữ liệu MIB. Nếu phát hiện khai sai trong 2 năm đầu, hãng có thể từ chối chi trả hoặc hủy hợp đồng.
Gói guaranteed issue có trả tiền nếu mất vì ung thư không?
Thường có thời gian chờ 2 đến 3 năm. Nếu mất vì bệnh trong thời gian này, hãng thường chỉ hoàn phí đã đóng cộng một phần lãi. Sau thời gian chờ, hãng trả đủ số tiền bảo hiểm.
Từng bị ung thư và muốn biết mình có cơ hội không?
Gửi thông tin chẩn đoán và điều trị cho đội ngũ Thinksmart Insurance. Chúng tôi sẽ hỏi ý kiến sơ bộ từ nhiều hãng trước khi nộp đơn chính thức, giải thích bằng tiếng Việt, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance