
Kiểm tra hãng bảo hiểm có uy tín là việc nên làm trước khi ký bất kỳ hợp đồng nào, nhất là khi người tư vấn giới thiệu một cái tên anh chị chưa từng nghe. Ở Mỹ có hàng trăm hãng bảo hiểm nhân thọ. Nhiều hãng lâu đời và vững mạnh nhưng ít quảng cáo, nên “chưa nghe tên” không có nghĩa là không đáng tin. Bài này hướng dẫn 5 cách tự kiểm tra trong khoảng 15 phút, cùng các dấu hiệu lừa đảo cần tránh.
Vì sao cần kiểm tra hãng bảo hiểm có uy tín?
Bảo hiểm nhân thọ là lời hứa kéo dài 20, 30 năm hoặc cả đời. Hãng phải còn vững để trả tiền khi gia đình cần. Ngoài ra, kẻ gian đôi khi dùng tên một “hãng” nghe rất chuyên nghiệp để lấy tiền phí. Tự kiểm tra giúp anh chị yên tâm và tránh mất tiền oan.
Cách 1: Kiểm tra giấy phép tại Sở Bảo hiểm tiểu bang
Mỗi tiểu bang có Sở Bảo hiểm (Department of Insurance) quản lý các hãng. Trên trang của Sở thường có mục tra cứu công ty (company lookup). Gõ tên hãng để xem hãng có giấy phép bán bảo hiểm nhân thọ tại bang anh chị ở hay không. Nếu không tìm thấy, có thể gọi đường dây hỗ trợ người tiêu dùng của Sở.
Lưu ý: nhiều hãng có tên gần giống nhau. Hãy đối chiếu đúng tên đầy đủ in trên đơn hoặc hợp đồng, kể cả chữ “of New York” hay “of the Southwest” nếu có, vì đó có thể là các công ty con khác nhau.
Cách 2: Xem xếp hạng sức mạnh tài chính
Các công ty xếp hạng độc lập đánh giá khả năng hãng trả được các khoản bồi thường trong tương lai. Phổ biến nhất trong ngành bảo hiểm là AM Best, ngoài ra có S&P, Moody’s và Fitch.
| Xếp hạng AM Best | Ý nghĩa |
|---|---|
| A++, A+ | Vượt trội (Superior) |
| A, A- | Xuất sắc (Excellent) |
| B++, B+ | Tốt (Good) |
| B trở xuống | Cần cân nhắc kỹ hơn |
Xếp hạng có thể thay đổi theo thời gian, nên hãy xem bản mới nhất. Mỗi công ty xếp hạng dùng thang ký hiệu riêng, vì vậy đừng so trực tiếp “A” của công ty này với “A” của công ty khác.
Cách 3: Xem số khiếu nại của khách hàng
Hiệp hội Ủy viên Bảo hiểm Quốc gia (NAIC) có công cụ tra cứu công ty bảo hiểm cho người tiêu dùng, trong đó có chỉ số khiếu nại (complaint index). Chỉ số 1,00 là mức chuẩn chung. Dưới 1,00 nghĩa là hãng bị khiếu nại ít hơn mức kỳ vọng so với quy mô; trên 1,00 là nhiều hơn. Hãy xem số liệu vài năm và theo loại sản phẩm, vì một năm riêng lẻ có thể không đại diện.
Cách 4: Tìm hiểu lịch sử và quy mô của hãng
Một hãng hoạt động lâu năm, đã trải qua nhiều chu kỳ kinh tế, thường có thêm độ tin cậy. Hãy tìm hiểu: năm thành lập, công ty mẹ là ai, hãng là công ty tương hỗ (mutual, thuộc về chủ hợp đồng) hay công ty cổ phần, và có tin tức sáp nhập gần đây không. Sáp nhập thường không làm thay đổi quyền lợi trong hợp đồng đã ký, như trong bài Corebridge sáp nhập Equitable.
Thinksmart có các bài tìm hiểu từng hãng như National Life Group, Allianz và AIG.
Cách 5: Kiểm tra giấy phép của người tư vấn
Hãng tốt nhưng người bán không có giấy phép vẫn là rủi ro. Người tư vấn bảo hiểm nhân thọ phải có giấy phép tại tiểu bang anh chị ở và thường phải được hãng cấp quyền đại diện (appointment). Có thể tra giấy phép người tư vấn trên trang của Sở Bảo hiểm tiểu bang. Hãy hỏi số giấy phép (license number) và tra lại, người tư vấn đàng hoàng sẽ không ngại.
Quỹ bảo đảm của tiểu bang: lớp bảo vệ thêm
Nếu một hãng có giấy phép mất khả năng thanh toán, mỗi tiểu bang có hiệp hội bảo đảm (guaranty association) để bảo vệ chủ hợp đồng đến một mức nhất định. Ở đa số tiểu bang, mức tối thiểu khoảng:
- $300,000 cho quyền lợi tử vong của bảo hiểm nhân thọ.
- $100,000 cho giá trị hoàn lại tiền mặt.
- $250,000 cho niên kim (annuity).
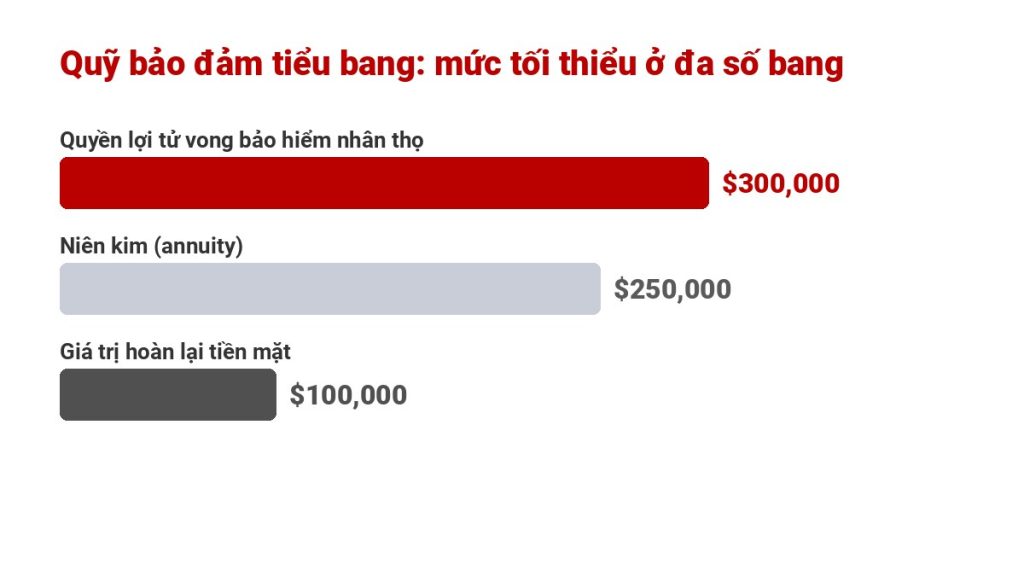
Mức cụ thể khác nhau theo tiểu bang. Quỹ này chỉ áp dụng cho hãng có giấy phép tại bang đó, thêm một lý do để làm cách 1. Đây là lưới an toàn cuối cùng, không phải lý do để chọn hãng yếu.
Hãng lớn hay hãng ít tên tuổi: cái nào tốt hơn?
Hãng quảng cáo nhiều trên TV chưa chắc là lựa chọn tốt nhất cho gia đình mình. Mỗi hãng mạnh ở những điểm khác nhau: có hãng duyệt dễ hơn với một số bệnh như tiểu đường hay huyết áp, có hãng có quyền lợi sống rộng hơn, có hãng giá Term Life cạnh tranh ở một số độ tuổi. Một hãng ít tên tuổi nhưng có giấy phép, xếp hạng tốt và ít khiếu nại hoàn toàn có thể là lựa chọn hợp lý.
Ngược lại, hãng lớn cũng có thể không hợp nếu sản phẩm của họ không đúng nhu cầu, hoặc phí cao hơn cho hạng sức khỏe của anh chị. Điều quan trọng là so sánh sản phẩm cụ thể sau khi đã kiểm tra hãng bảo hiểm có uy tín, chứ không chỉ dựa vào độ nổi tiếng.
Nên hỏi người tư vấn gì về một hãng lạ?
- Tên đầy đủ của hãng phát hành hợp đồng là gì, và công ty mẹ là ai?
- Hãng có giấy phép tại tiểu bang tôi ở không, và xếp hạng AM Best mới nhất là bao nhiêu?
- Vì sao anh chị chọn hãng này cho trường hợp của tôi thay vì hãng khác?
- Khi cần bồi thường, tôi liên hệ ai và quy trình ra sao?
- Tôi đóng phí trực tiếp cho hãng bằng cách nào?
Câu trả lời rõ ràng, có giấy tờ kèm theo là dấu hiệu tốt. Nếu người tư vấn né tránh hoặc nói “không cần kiểm tra đâu”, hãy dừng lại và tự kiểm tra trước.
Dấu hiệu cảnh báo khi kiểm tra hãng bảo hiểm có uy tín
- Yêu cầu đóng phí bằng tiền mặt, thẻ quà tặng hoặc chuyển vào tài khoản cá nhân của người bán.
- Séc phải ghi tên người bán thay vì tên hãng bảo hiểm.
- Hứa lãi “chắc chắn” cao bất thường, hoặc thúc ép ký ngay hôm nay.
- Không đưa đơn, hợp đồng hay giấy tờ bằng văn bản.
- Tên hãng không có trong danh sách của Sở Bảo hiểm tiểu bang.
Sau khi nhận hợp đồng, phần lớn tiểu bang cho một khoảng thời gian xem xét (free look), thường từ 10 đến 30 ngày, để hủy và nhận lại phí nếu không hài lòng. Xem thêm 7 lỗi khi mua bảo hiểm nhân thọ.
Bảng kiểm tra nhanh 15 phút
| Việc cần kiểm tra | Kết quả nên thấy |
|---|---|
| Giấy phép hãng tại tiểu bang | Có, đúng tên đầy đủ |
| Xếp hạng AM Best | Thường từ A- trở lên |
| Chỉ số khiếu nại NAIC | Quanh hoặc dưới 1,00 |
| Lịch sử hãng | Hoạt động nhiều năm, thông tin rõ ràng |
| Giấy phép người tư vấn | Còn hiệu lực tại tiểu bang |
| Cách đóng phí | Trả thẳng cho hãng |
Làm xong các bước này, anh chị có thể yên tâm tập trung vào việc chọn đúng loại bảo hiểm nhân thọ như Term Life hoặc IUL. Tìm hiểu thêm Thinksmart Insurance là ai.
Câu hỏi thường gặp
Làm sao kiểm tra hãng bảo hiểm có uy tín?
Kiểm tra giấy phép tại Sở Bảo hiểm tiểu bang, xem xếp hạng tài chính (AM Best, S&P, Moody’s, Fitch), xem chỉ số khiếu nại của NAIC, tìm hiểu lịch sử hãng và kiểm tra giấy phép của người tư vấn.
Xếp hạng AM Best bao nhiêu là tốt?
A++ và A+ là vượt trội, A và A- là xuất sắc, B++ và B+ là tốt. Nhiều người chọn hãng từ A- trở lên cho hợp đồng dài hạn.
Hãng bảo hiểm phá sản thì hợp đồng của tôi ra sao?
Với hãng có giấy phép, quỹ bảo đảm của tiểu bang bảo vệ chủ hợp đồng đến một mức nhất định, ở đa số bang khoảng $300,000 quyền lợi tử vong và $100,000 giá trị hoàn lại. Thường hợp đồng được chuyển sang hãng khác tiếp tục quản lý.
Chưa nghe tên hãng thì có nên mua không?
Chưa nghe tên không có nghĩa là không đáng tin. Nhiều hãng lâu đời ít quảng cáo. Hãy kiểm tra giấy phép, xếp hạng và khiếu nại trước khi quyết định.
Có được hủy hợp đồng sau khi ký không?
Phần lớn tiểu bang có thời gian xem xét (free look), thường từ 10 đến 30 ngày sau khi nhận hợp đồng, để hủy và nhận lại phí. Thời gian cụ thể ghi trong hợp đồng.
Muốn kiểm tra một hãng bảo hiểm cụ thể?
Gửi tên hãng cho đội ngũ Thinksmart Insurance, chúng tôi sẽ cùng anh chị xem giấy phép, xếp hạng và các điểm cần lưu ý, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance