
Quyền lợi sống (Living Benefits) là phần quyền lợi cho phép anh chị nhận trước một phần tiền bảo hiểm nhân thọ ngay khi còn sống, nếu mắc bệnh nặng theo định nghĩa của hợp đồng. Nhiều người Việt nghĩ bảo hiểm nhân thọ chỉ trả khi qua đời. Thực tế, nhiều hợp đồng hiện nay có thể giúp trả viện phí, thay thu nhập hoặc lo chăm sóc khi người được bảo hiểm còn đang điều trị. Bài này giải thích 3 loại quyền lợi sống, điều kiện, cách tính tiền và cách nộp hồ sơ.
Quyền lợi sống là gì?
Trong hợp đồng tiếng Anh, quyền lợi sống thường có tên là Accelerated Death Benefit hoặc Accelerated Benefit Rider, nghĩa là “nhận trước tiền bồi thường tử vong”. Thay vì chờ đến khi qua đời, người được bảo hiểm có thể xin hãng trả trước một phần số tiền bảo hiểm khi đáp ứng điều kiện bệnh lý.
Tiền nhận được thường trả thẳng cho người được bảo hiểm và có thể dùng vào bất cứ việc gì: viện phí, thuốc, tiền nhà, người chăm sóc, hay bù thu nhập khi phải nghỉ làm. Đây là điểm khác lớn so với bảo hiểm sức khỏe, vốn trả cho bệnh viện theo hóa đơn.
3 loại quyền lợi sống chính
1. Bệnh giai đoạn cuối (Terminal Illness)
Áp dụng khi bác sĩ xác nhận tiên lượng sống còn lại không quá một thời gian nhất định, thường là 12 hoặc 24 tháng tùy hãng. Loại này thường không giới hạn tên bệnh: bất kỳ bệnh nào dẫn đến tiên lượng như vậy đều có thể được xét. Phần nhận trước có thể lên tới phần lớn số tiền bảo hiểm, trong giới hạn của hãng.
2. Bệnh mãn tính (Chronic Illness)
Áp dụng khi người được bảo hiểm không tự làm được ít nhất 2 trong 6 sinh hoạt hằng ngày (ADLs) trong thời gian dài, thường là ít nhất 90 ngày, hoặc bị suy giảm nhận thức nặng như Alzheimer, cần người giám sát. Tiền thường được trả theo tháng hoặc theo năm, có mức tối đa.
| 6 sinh hoạt hằng ngày (ADLs) | Ý nghĩa |
|---|---|
| Tắm rửa (Bathing) | Tự tắm, tự vào và ra bồn tắm |
| Ăn uống (Eating) | Tự đưa thức ăn vào miệng |
| Thay quần áo (Dressing) | Tự mặc và cởi đồ |
| Đi vệ sinh (Toileting) | Tự dùng nhà vệ sinh và giữ vệ sinh |
| Di chuyển (Transferring) | Tự lên xuống giường, ghế |
| Kiểm soát bài tiết (Continence) | Tự kiểm soát việc đi tiểu, đi tiêu |
3. Bệnh hiểm nghèo (Critical Illness)
Áp dụng khi được chẩn đoán một trong các bệnh nằm trong danh sách của hợp đồng. Danh sách thường gồm: đau tim nặng, đột quỵ, ung thư xâm lấn, suy thận giai đoạn cuối, ghép tạng lớn, liệt, hôn mê và phỏng nặng. Một số hãng còn có quyền lợi chấn thương nặng (critical injury). Mỗi bệnh có định nghĩa y khoa riêng, nên chẩn đoán thôi chưa đủ mà phải đúng mức độ hợp đồng ghi.
Đọc thêm câu chuyện thật của khách hàng: chị Tiên nhận $323,195 khi bị ung thư vú và anh Sơn nhận $54,000 khi bị ung thư gan.
Nhận trước bao nhiêu và tiền bị trừ thế nào?
Đây là phần nhiều người hiểu nhầm. Khi dùng quyền lợi sống, có 2 điều xảy ra cùng lúc:
- Số tiền bảo hiểm (death benefit) bị giảm đúng bằng phần anh chị xin nhận trước.
- Tiền mặt thực nhận thường thấp hơn phần đó, vì hãng trả sớm nên áp dụng chiết khấu và có thể trừ phí hành chính.
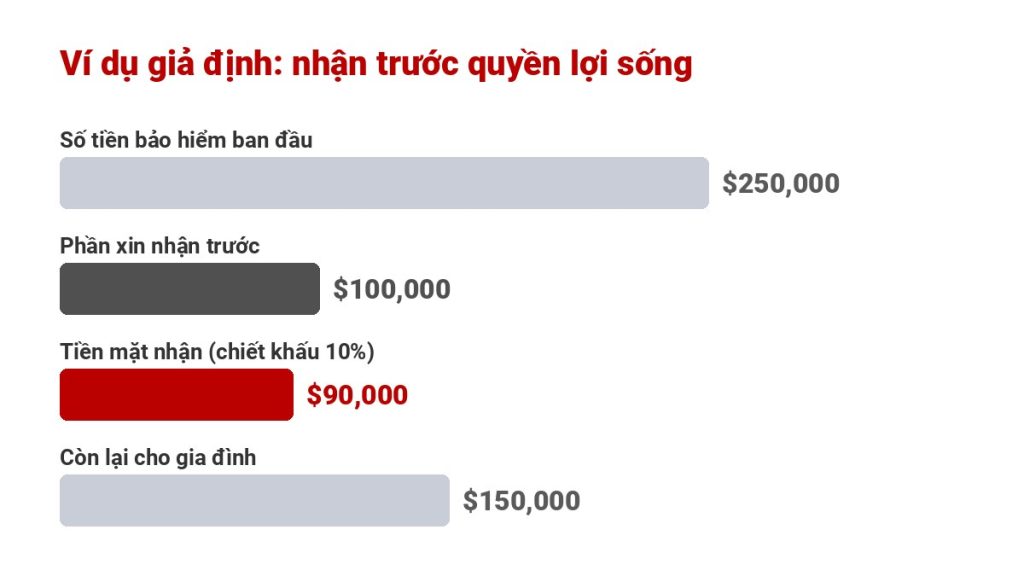
Ví dụ giả định: hợp đồng $250,000, anh Minh bị chẩn đoán bệnh hiểm nghèo và xin nhận trước $100,000. Giả sử hãng chiết khấu 10%:
- Tiền mặt nhận: $100,000 × (1 − 10%) = $90,000.
- Số tiền bảo hiểm còn lại: $250,000 − $100,000 = $150,000 cho gia đình sau này.
Mức chiết khấu thật phụ thuộc tuổi, bệnh, tiên lượng sống và lãi suất. Người có tiên lượng ngắn thường bị chiết khấu ít hơn. Dùng máy tính dưới đây để ước tính với số của mình:
Máy tính ước tính quyền lợi sống nhận trước
Tiền mặt ước tính nhận được:
Điều kiện, thời gian chờ và giới hạn của quyền lợi sống
- Thời gian chờ: với bệnh hiểm nghèo, nhiều hợp đồng có thời gian chờ tính từ ngày hiệu lực, thường khoảng 30 ngày, riêng ung thư có thể tới 90 ngày. Bệnh phát hiện trong thời gian này có thể không được trả.
- Giới hạn tối đa: mỗi hãng giới hạn tổng số tiền được nhận trước, theo phần trăm số tiền bảo hiểm và theo số tiền cụ thể.
- Dùng một loại có thể ảnh hưởng loại khác: đã nhận trước cho bệnh này thì số tiền còn lại cho các quyền lợi khác cũng giảm.
- Hợp đồng phải còn hiệu lực và thông tin sức khỏe lúc mua phải được khai trung thực. Xem thêm vì sao bảo hiểm từ chối bồi thường.
Quyền lợi sống có bị đánh thuế không?
Theo luật thuế liên bang Mỹ, tiền nhận trước khi bị bệnh giai đoạn cuối (bác sĩ xác nhận tiên lượng sống không quá 24 tháng) thường không bị tính thuế thu nhập. Với bệnh mãn tính, tiền nhận trước cũng thường được miễn thuế nhưng có giới hạn và điều kiện về cách sử dụng. Mỗi trường hợp khác nhau, nên hỏi chuyên viên thuế trước khi nhận khoản lớn.
Một điểm ít người biết: tiền nhận từ quyền lợi sống có thể ảnh hưởng đến điều kiện nhận các trợ cấp xét theo thu nhập và tài sản như Medicaid hoặc SSI. Nếu gia đình đang hoặc sắp nhận các trợ cấp này, hãy hỏi trước khi nộp hồ sơ.
Loại bảo hiểm nhân thọ nào có living benefits?
Living benefits có thể có trên nhiều loại bảo hiểm nhân thọ: Term Life, Whole Life và IUL. Điều quan trọng là xem hợp đồng cụ thể:
- Có đủ cả 3 loại (terminal, chronic, critical) hay chỉ có terminal.
- Được gắn sẵn không tốn phí trả trước, hay phải mua thêm và trả phí hằng tháng.
- Với Term Life, quyền lợi sống chỉ dùng được khi hợp đồng còn trong thời hạn. Hết hạn term là hết luôn quyền lợi này. Xem Term Life hết hạn thì sao.
Quyền lợi sống khác bảo hiểm sức khỏe và chăm sóc dài hạn
| Quyền lợi sống | Bảo hiểm sức khỏe | Chăm sóc dài hạn (LTC) | |
|---|---|---|---|
| Trả cho ai | Người được bảo hiểm | Bệnh viện, bác sĩ | Thường theo chi phí chăm sóc |
| Dùng tiền vào việc gì | Tự do | Chi phí y tế | Chăm sóc dài hạn |
| Ảnh hưởng tiền tử vong | Có, bị trừ | Không | Không (trừ loại kết hợp) |
Quyền lợi sống không thay thế bảo hiểm sức khỏe. Nó là lớp bảo vệ thêm, giúp gia đình có tiền mặt khi bệnh nặng làm mất thu nhập.
Cách nộp hồ sơ yêu cầu quyền lợi sống
- Báo cho người tư vấn hoặc hãng ngay khi có chẩn đoán, để biết hợp đồng có quyền lợi nào.
- Điền đơn yêu cầu (claim form) của hãng.
- Nộp bệnh án và xác nhận của bác sĩ ghi rõ chẩn đoán, mức độ bệnh, hoặc tiên lượng sống.
- Xem bảng tính của hãng: số tiền nhận được, mức chiết khấu, số tiền bảo hiểm còn lại, rồi mới ký đồng ý.
Khi bệnh án không ghi đủ mức độ bệnh, hồ sơ có thể bị chậm hoặc bị từ chối, như trong câu chuyện chị Nga. Khách hàng Thinksmart được hỗ trợ suốt quá trình tại trang giải quyết quyền lợi bảo hiểm.
5 câu nên hỏi về quyền lợi sống trước khi mua
- Hợp đồng có đủ terminal, chronic và critical illness không?
- Quyền lợi sống có tốn thêm phí không, tính phí lúc mua hay lúc dùng?
- Danh sách bệnh hiểm nghèo gồm những bệnh nào, định nghĩa ra sao?
- Thời gian chờ bao lâu và giới hạn tối đa được nhận trước là bao nhiêu?
- Nếu dùng quyền lợi sống, số tiền bảo hiểm còn lại và phí hằng tháng thay đổi thế nào?
Nên đọc thêm các trường hợp bảo hiểm nhân thọ không chi trả để biết những giới hạn phổ biến.
Câu hỏi thường gặp
Quyền lợi sống là gì?
Quyền lợi sống (Living Benefits) cho phép người được bảo hiểm nhận trước một phần tiền bảo hiểm nhân thọ khi bị bệnh giai đoạn cuối, bệnh mãn tính hoặc bệnh hiểm nghèo theo định nghĩa của hợp đồng.
Dùng quyền lợi sống thì gia đình còn nhận tiền bảo hiểm không?
Còn, nhưng ít hơn. Số tiền bảo hiểm bị trừ đúng bằng phần đã nhận trước. Phần còn lại vẫn trả cho người thụ hưởng khi người được bảo hiểm qua đời, nếu hợp đồng còn hiệu lực.
Bệnh mãn tính được trả khi nào?
Thường khi không tự làm được ít nhất 2 trong 6 sinh hoạt hằng ngày (tắm, ăn, thay đồ, đi vệ sinh, di chuyển, kiểm soát bài tiết) trong ít nhất 90 ngày, hoặc bị suy giảm nhận thức nặng như Alzheimer.
Tiền quyền lợi sống có phải đóng thuế không?
Với bệnh giai đoạn cuối, tiền nhận trước thường không bị tính thuế thu nhập liên bang. Với bệnh mãn tính, thường được miễn thuế nhưng có giới hạn. Nên hỏi chuyên viên thuế cho trường hợp cụ thể.
Term Life có quyền lợi sống không?
Nhiều hợp đồng Term Life có quyền lợi sống, có khi được gắn sẵn không tốn thêm phí. Tuy nhiên chỉ dùng được khi hợp đồng còn trong thời hạn term.
Muốn biết hợp đồng của mình có quyền lợi sống không?
Đội ngũ Thinksmart Insurance nói tiếng Việt sẽ đọc hợp đồng cùng anh chị và giải thích từng quyền lợi, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance