
Chronic illness rider là một quyền lợi sống (living benefit) đi kèm nhiều hợp đồng bảo hiểm nhân thọ ở Mỹ. Nếu bạn không còn tự làm được những việc sinh hoạt hằng ngày cơ bản, hợp đồng cho phép bạn nhận trước một phần tiền bảo hiểm ngay khi còn sống, thay vì chỉ trả cho gia đình khi bạn mất.
Nhiều cô chú người Việt mua bảo hiểm nhân thọ nhưng không biết hợp đồng của mình có quyền lợi này. Bài viết giải thích bằng lời dễ hiểu: 6 sinh hoạt hằng ngày (ADLs) là gì, khi nào được trả, được trả thế nào, có bị thuế không, kèm ví dụ tính từng bước và máy tính.
6 sinh hoạt hằng ngày (ADLs) trong chronic illness rider
ADLs là viết tắt của Activities of Daily Living, tức là những việc tối thiểu một người cần làm mỗi ngày để tự sống. Hầu hết các hợp đồng dùng 6 sinh hoạt sau:
| Sinh hoạt | Hiểu đơn giản |
|---|---|
| Tắm rửa (bathing) | Tự tắm, tự vào và ra bồn tắm hoặc vòi sen |
| Ăn uống (eating) | Tự đưa thức ăn vào miệng khi thức ăn đã được chuẩn bị |
| Thay đồ (dressing) | Tự mặc và cởi quần áo, kể cả nẹp hay chân tay giả |
| Đi vệ sinh (toileting) | Tự vào nhà vệ sinh, ngồi lên, đứng dậy và làm vệ sinh |
| Di chuyển (transferring) | Tự ra vào giường, ghế hoặc xe lăn |
| Kiểm soát bài tiết (continence) | Tự kiểm soát việc tiểu tiện và đại tiện |
“Không tự làm được” thường có nghĩa là cần người khác giúp đáng kể, có thể là giúp bằng tay hoặc phải có người đứng cạnh trông chừng để không bị nguy hiểm. Định nghĩa chính xác nằm trong phần rider của hợp đồng.
Điều kiện để chronic illness rider chi trả
Để được nhận quyền lợi, thường phải có đủ các điều kiện sau:
- Không tự làm được ít nhất 2/6 ADLs và tình trạng được dự kiến kéo dài ít nhất 90 ngày.
- Hoặc bị suy giảm nhận thức nặng (severe cognitive impairment) như Alzheimer, sa sút trí tuệ, cần người giám sát thường xuyên để an toàn.
- Có xác nhận của bác sĩ hoặc người hành nghề y có giấy phép, trong vòng 12 tháng gần nhất.
- Hợp đồng còn hiệu lực và rider đã có trong hợp đồng.
Một số hãng còn yêu cầu tình trạng phải là vĩnh viễn (không hồi phục). Đây là điểm khác biệt quan trọng giữa các hãng, nên hãy đọc kỹ hoặc hỏi chuyên viên trước khi mua.
Chronic illness rider trả tiền thế nào?
Khác với tiền bồi thường khi mất (trả một lần), quyền lợi chronic illness thường trả dần:
- Trả theo tháng hoặc theo năm, có mức tối đa mỗi năm do hãng quy định.
- Có chiết khấu: vì bạn nhận tiền sớm, số tiền nhận được thường thấp hơn phần tiền bảo hiểm bị trừ đi.
- Giảm tiền cho gia đình: mỗi đồng nhận trước sẽ làm giảm tiền bảo hiểm còn lại khi bạn mất.
- Có tổng giới hạn: mỗi hãng có mức tối đa có thể nhận trước trong suốt hợp đồng.
- Tiền dùng tự do: với nhiều hợp đồng, bạn được tự quyết dùng tiền vào việc gì, không cần nộp hóa đơn chăm sóc.
Ở nhiều hãng, rider này có sẵn mà không thêm phí hằng tháng; chi phí nằm ở phần chiết khấu khi bạn thật sự dùng. Một số hãng khác tính phí riêng. Xem tổng quan các loại quyền lợi sống tại bài quyền lợi sống trong bảo hiểm nhân thọ.
Ví dụ giả định: chronic illness rider trả được bao nhiêu?
Một bảng minh họa IUL cho nam 45 tuổi, mệnh giá $250,000, cho thấy nếu đủ điều kiện chronic illness ở tuổi 65, quyền lợi ước tính khoảng $3,713 mỗi tháng. Đây là con số minh họa, không phải cam kết, và thay đổi theo hãng, tuổi, sức khỏe và giá trị hợp đồng.
Giả sử chi phí thuê người chăm sóc tại nhà của gia đình là $5,000 mỗi tháng (số giả định) và tổng số tiền có thể nhận trước là $200,000 (giả định):
- Quyền lợi mỗi năm: $3,713 × 12 = $44,556.
- Phần còn thiếu mỗi tháng: $5,000 − $3,713 = $1,287, tức $15,444 mỗi năm gia đình tự lo.
- Thời gian quyền lợi kéo dài: $200,000 ÷ $3,713 ≈ 53.9 tháng, khoảng 4.5 năm.
- Tỉ lệ chi phí được gánh: $3,713 ÷ $5,000 ≈ 74%.
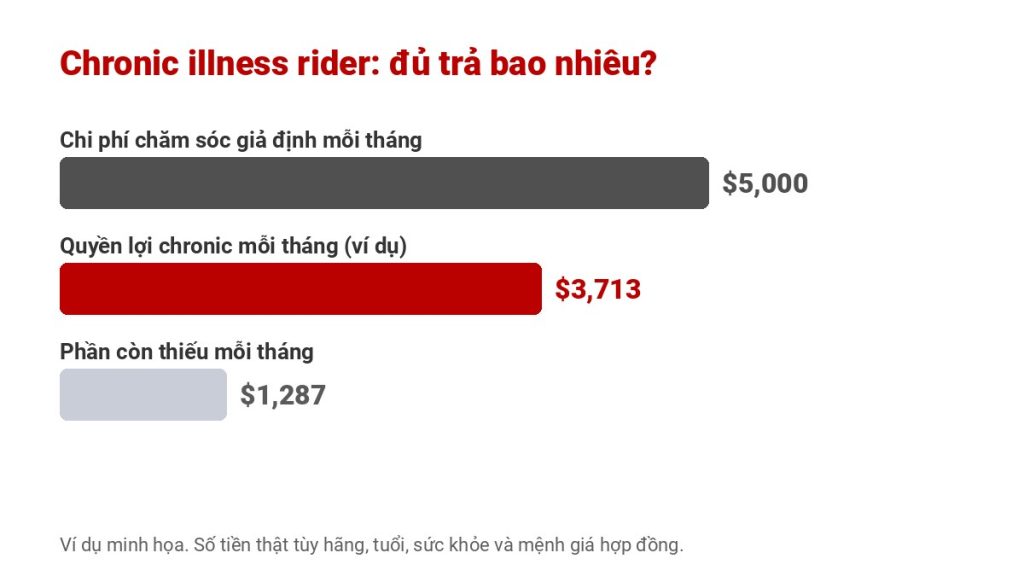
Bài học: chronic illness rider giúp rất nhiều nhưng thường không trả hết mọi chi phí. Gia đình nên có thêm tiền dành dụm hoặc kế hoạch khác cho phần còn thiếu.
Máy tính: quyền lợi chronic illness đủ trả chăm sóc trong bao lâu?
Chronic illness rider có bị đánh thuế không?
Theo luật thuế liên bang, tiền nhận trước từ hợp đồng bảo hiểm nhân thọ vì bệnh mãn tính thường được xem như tiền bồi thường bảo hiểm và không bị tính thuế thu nhập, nếu người được bảo hiểm đủ định nghĩa “chronically ill” và hợp đồng đáp ứng quy định. Với loại trả theo ngày (per diem), có mức tối đa mỗi ngày được miễn thuế do IRS điều chỉnh hằng năm. Nếu nhận số tiền lớn, hãy hỏi người khai thuế để chắc chắn.
Chronic illness rider khác bảo hiểm chăm sóc dài hạn (LTC) thế nào?
| Điểm so sánh | Chronic illness rider | Bảo hiểm LTC riêng |
|---|---|---|
| Phí | Thường có sẵn, không thêm phí hằng tháng | Đóng phí riêng, có thể tăng theo thời gian |
| Nếu không bao giờ dùng | Gia đình vẫn nhận tiền bảo hiểm khi bạn mất | Thường không nhận lại gì |
| Số tiền nhận | Giới hạn trong tiền bảo hiểm, có chiết khấu | Theo mức quyền lợi đã mua |
| Điều kiện vĩnh viễn | Một số hãng yêu cầu | Thường không yêu cầu |
Medicare không trả cho chăm sóc lâu dài kiểu giúp tắm rửa, ăn uống hằng ngày. Medicaid có thể trả nhưng chỉ sau khi gia đình gần như dùng hết tài sản. Vì vậy chronic illness rider là một lớp bảo vệ đáng cân nhắc cho người Việt muốn tự chủ khi về già.
5 điều cần kiểm tra trước khi mua
- Hợp đồng có rider chronic illness không, và có tính phí không.
- Có yêu cầu tình trạng vĩnh viễn không. Rider không đòi điều kiện này linh hoạt hơn.
- Mức tối đa mỗi năm và tổng giới hạn là bao nhiêu.
- Cách tính chiết khấu: xin bảng minh họa có dòng chronic illness ở tuổi 65, 75, 85.
- Sức khỏe hiện tại: một số bệnh có từ trước có thể làm hãng loại trừ quyền lợi chronic illness. Khai đúng sức khỏe khi nộp đơn.
Thinksmart so sánh nhiều hãng và giúp bạn đọc rõ phần rider này. Xem thêm bảo hiểm IUL và các loại bảo hiểm nhân thọ để chọn loại phù hợp.
Các bước yêu cầu chi trả chronic illness rider
- Gọi hãng bảo hiểm hoặc chuyên viên để báo yêu cầu và xin bộ mẫu đơn quyền lợi sống.
- Nhờ bác sĩ điền phần xác nhận: ghi rõ những sinh hoạt hằng ngày không tự làm được, từ khi nào và dự kiến kéo dài bao lâu.
- Nộp hồ sơ y tế mà hãng yêu cầu. Hãng có thể cử người đánh giá tại nhà.
- Nhận bảng tính số tiền (đã chiết khấu) và đồng ý trước khi hãng chi trả.
- Xác nhận lại mỗi năm để tiếp tục nhận quyền lợi.
Người thân nên biết hợp đồng để ở đâu, tên hãng và số hợp đồng. Khi người được bảo hiểm bị suy giảm trí nhớ, người có giấy ủy quyền (power of attorney) sẽ dễ làm thủ tục hơn.
Câu hỏi thường gặp
Chronic illness rider là gì?
Là quyền lợi sống cho phép nhận trước một phần tiền bảo hiểm nhân thọ khi bạn không tự làm được ít nhất 2 trong 6 sinh hoạt hằng ngày từ 90 ngày, hoặc bị suy giảm nhận thức nặng.
6 sinh hoạt hằng ngày (ADLs) gồm những gì?
Tắm rửa, ăn uống, thay đồ, đi vệ sinh, di chuyển (ra vào giường, ghế) và kiểm soát bài tiết.
Bị Alzheimer có được chronic illness rider trả không?
Thường có. Suy giảm nhận thức nặng như Alzheimer là một điều kiện riêng, kể cả khi người bệnh vẫn còn tự làm được một số sinh hoạt.
Dùng chronic illness rider có làm giảm tiền cho gia đình không?
Có. Tiền nhận trước sẽ được trừ vào tiền bảo hiểm, thường kèm chiết khấu, nên phần còn lại cho người thụ hưởng sẽ ít hơn.
Tiền chronic illness rider có bị đánh thuế không?
Thường không bị tính thuế thu nhập liên bang nếu đủ định nghĩa bệnh mãn tính theo luật và hợp đồng đáp ứng quy định. Hỏi người khai thuế nếu nhận số tiền lớn.
Muốn biết hợp đồng của mình có chronic illness rider không?
Thinksmart Insurance giúp bạn đọc hợp đồng, xin bảng minh họa và so sánh nhiều hãng, giải thích rõ ràng bằng tiếng Việt và không mất phí tư vấn. Liên hệ ngay →




 Thinksmart Insurance