
Câu chuyện bồi thường bảo hiểm có thật là cách dễ hiểu nhất để biết bảo hiểm nhân thọ hoạt động thế nào khi gia đình gặp chuyện. Thinksmart Insurance đã được 6 khách hàng đồng ý chia sẻ hành trình của mình: 5 người nhận quyền lợi sống khi bệnh nặng và 1 người vay tiền từ giá trị tích lũy của hợp đồng IUL. Bài này tóm tắt cả 6 câu chuyện và rút ra 6 bài học cho gia đình người Việt ở Mỹ.

Bảng tóm tắt 6 câu chuyện bồi thường bảo hiểm
| Khách hàng | Sự kiện | Số tiền | Ghi chú |
|---|---|---|---|
| Chị Tiên, 40 tuổi, Pennsylvania | Ung thư vú giai đoạn 4 | $323,195 | Hơn 54% mệnh giá $593,743 |
| Chị Hồng, 47 tuổi, California | Đột quỵ | $196,432 | Khoảng 71% mệnh giá $275,000 |
| Anh Cường, 37 tuổi, Washington | Suy gan, thay gan | $119,212 | Khoảng 52% giá trị $230,000 |
| Chị Nga, 55 tuổi, Nevada | Thoát vị đĩa đệm | $105,000 | 3 đợt × $35,000 |
| Anh Sơn, 54 tuổi, Iowa | Ung thư gan | $54,000 | 54% giá trị $100,000 |
| Cô Dân, Georgia | Vay để sửa nhà | $20,000 | Nhận sau khoảng 48 giờ |
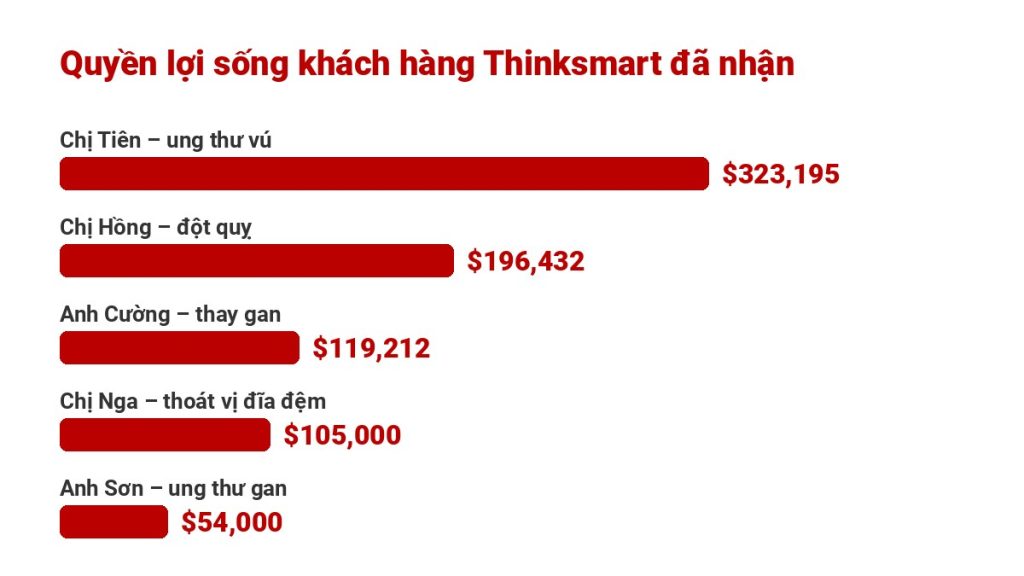
1. Chị Tiên: ung thư vú giai đoạn 4, nhận $323,195
Chị Tiên là thợ nail ở Pennsylvania, mua hợp đồng IUL của National Life Group năm 35 tuổi để lo tuổi già. Năm 40 tuổi, chị phát hiện ung thư vú giai đoạn 4. Nhờ quyền lợi sống nhóm bệnh hiểm nghèo, chị được duyệt $323,195, hơn 54% mệnh giá, đợt đầu chuyển khoản trong 3 ngày sau khi duyệt. Đọc đầy đủ: câu chuyện chị Tiên.
2. Chị Hồng: đột quỵ chỉ 6 tháng sau khi tham gia
Chị Hồng, thợ nail ở California, đóng khoảng $10 mỗi ngày. Khoảng 6 tháng sau khi tham gia, chị bị đột quỵ với di chứng nặng. Hồ sơ mất khoảng 9 tháng vì hợp đồng còn dưới 2 năm nên hãng xem xét lại khai báo sức khỏe ban đầu. Kết quả chị nhận $196,432. Đọc đầy đủ: câu chuyện chị Hồng.
3. Anh Cường: thay gan khi hợp đồng chưa tròn 2 năm
Anh Cường, thợ nail 37 tuổi ở Washington, cùng vợ để dành tiền tip để đóng phí. Khoảng 1 năm 4 tháng sau khi tham gia, anh bị suy gan giai đoạn cuối và được chỉ định thay gan. Anh nhận $119,212 từ quyền lợi sống, thời gian xét duyệt hơn 2 tháng. Đọc đầy đủ: câu chuyện anh Cường.
4. Chị Nga: thoát vị đĩa đệm, nhận 3 đợt
Chị Nga làm nail hơn 20 năm ở Nevada, mua IUL năm 2019 dù chồng và người thân phản đối. Sau hai ca mổ cột sống, chị nhận $35,000 mỗi năm trong 2022, 2023 và 2024 theo quyền lợi bệnh mãn tính, tổng $105,000. Lần thứ ba suýt bị từ chối vì bệnh án chưa ghi đủ, và chỉ được duyệt sau khi bác sĩ đánh giá lại. Đọc đầy đủ: câu chuyện chị Nga.
5. Anh Sơn: hợp đồng vợ giữ suốt 8 năm
Năm 2017, chị Lan mua IUL cho cả hai vợ chồng. Khi gia đình khó khăn, chị hủy hợp đồng của mình nhưng giữ lại hợp đồng của chồng. Gần 8 năm sau, anh Sơn bị ung thư gan và nhận $54,000, tức 54% giá trị hợp đồng, sau khoảng 2 tuần xét hồ sơ. Đọc đầy đủ: câu chuyện anh Sơn.
6. Cô Dân: vay $20,000 từ giá trị tích lũy
Cô Dân làm nail tự do ở Georgia, tham gia IUL từ năm 2017 với khoảng $200 mỗi tháng. Cô mượn thử khoảng $5,000 để xem quy trình, sau đó mượn $20,000 để sửa nhà và nhận tiền sau khoảng 48 giờ. Đọc đầy đủ: câu chuyện cô Dân.
6 bài học từ các câu chuyện bồi thường bảo hiểm
Đọc lại từng câu chuyện bồi thường bảo hiểm, chúng tôi thấy 6 điểm chung mà gia đình nào cũng nên biết trước khi mua.
Bài học 1: Mua khi còn khỏe
Trong cả 6 câu chuyện bồi thường bảo hiểm, khách hàng đều tham gia khi sức khỏe tốt. Nếu chờ đến khi có bệnh mới mua, hồ sơ thường bị từ chối hoặc phí rất cao. Chị Hồng và anh Cường phát bệnh chỉ vài tháng đến hơn 1 năm sau khi ký.
Bài học 2: Quyền lợi sống có nhiều nhóm khác nhau
Chị Tiên, chị Hồng, anh Cường, anh Sơn nhận tiền theo nhóm bệnh hiểm nghèo (ung thư, đột quỵ, cấy ghép). Chị Nga nhận theo nhóm bệnh mãn tính, điều kiện là không tự làm được ít nhất 2 trong 6 sinh hoạt hằng ngày. Mức chi trả tùy mức độ bệnh và điều khoản từng hợp đồng.
Bài học 3: Khai báo sức khỏe trung thực
Trong 2 năm đầu, hãng có quyền xem xét lại hồ sơ khi có yêu cầu bồi thường. Vì chị Hồng và anh Cường khai báo đúng, hồ sơ vẫn được chi trả dù mất thêm thời gian.
Bài học 4: Bệnh án quyết định kết quả
Chẩn đoán thôi chưa đủ. Hồ sơ của chị Nga cho thấy bệnh án phải ghi rõ mức độ ảnh hưởng đến sinh hoạt. Hãy giữ đầy đủ giấy tờ khám, mổ, xét nghiệm.
Bài học 5: Giữ hợp đồng khi khó khăn
Quyết định giữ lại hợp đồng của chồng giúp gia đình anh Sơn có $54,000 lúc cần nhất. Khi kẹt tiền, hãy hỏi người tư vấn các cách giảm phí hay điều chỉnh hợp đồng trước khi hủy.
Bài học 6: Giá trị tích lũy có thể dùng khi cần, nhưng cần hiểu rõ
Cô Dân cho thấy có thể mượn tiền từ IUL nhanh. Tuy vậy, khoản vay có tính lãi, làm giảm giá trị tài khoản và số tiền bảo hiểm nếu chưa trả. Nếu hợp đồng mất hiệu lực khi còn nợ vay, có thể phát sinh thuế.
Quy trình bồi thường 5 bước trong các câu chuyện bồi thường bảo hiểm
Dù bệnh khác nhau, các câu chuyện bồi thường bảo hiểm ở trên đều đi qua cùng một quy trình:
- Báo tình trạng sức khỏe cho người tư vấn hoặc hãng ngay khi có chẩn đoán.
- Mở hồ sơ yêu cầu bồi thường với hãng bảo hiểm.
- Hoàn tất giấy tờ: đơn yêu cầu, giấy tờ tùy thân, bệnh án, kết quả xét nghiệm, giấy xác nhận của bác sĩ.
- Hãng xét duyệt: có thể liên hệ bác sĩ, bệnh viện để xác minh. Hợp đồng dưới 2 năm thường được xem kỹ hơn.
- Nhận tiền: chuyển khoản hoặc ngân phiếu, có khi chia nhiều đợt như trường hợp chị Tiên và chị Nga.
Điều khiến hồ sơ chậm nhất trong các câu chuyện bồi thường bảo hiểm này là thiếu bệnh án hoặc bác sĩ chậm cung cấp thông tin. Vì vậy, khi có chẩn đoán, anh chị nên xin bản sao hồ sơ y tế càng sớm càng tốt.
Thinksmart hỗ trợ khách hàng bồi thường thế nào?
Trong các câu chuyện trên, đội ngũ Thinksmart giúp khách hàng báo tình trạng với hãng, mở hồ sơ, chuẩn bị giấy tờ và theo dõi đến khi nhận tiền. Tìm hiểu thêm tại trang giải quyết quyền lợi bảo hiểm hoặc đọc Thinksmart Insurance là ai.
Nếu anh chị muốn có hợp đồng có quyền lợi sống, có thể tìm hiểu chương trình IUL hoặc Term Life. Mỗi hợp đồng có điều khoản riêng, nên hãy hỏi kỹ từng nhóm quyền lợi trước khi ký.
Câu hỏi thường gặp
Các câu chuyện bồi thường bảo hiểm này có thật không?
Có. Đây là khách hàng thật của Thinksmart Insurance, đã đồng ý chia sẻ câu chuyện và video của mình. Mỗi câu chuyện có bài viết riêng với chi tiết đầy đủ.
Quyền lợi sống là gì?
Là phần tiền bảo hiểm được trả trước khi người được bảo hiểm còn sống, khi mắc bệnh nặng như ung thư, đột quỵ, cấy ghép nội tạng hoặc bệnh mãn tính, tùy điều khoản hợp đồng.
Mới tham gia vài tháng có được bồi thường không?
Có thể. Chị Hồng bị đột quỵ khoảng 6 tháng sau khi tham gia và vẫn được chi trả. Tuy nhiên hợp đồng dưới 2 năm thường được hãng xem xét kỹ hơn, nên mất nhiều thời gian hơn.
Thời gian xét hồ sơ bồi thường mất bao lâu?
Trong các câu chuyện này, từ khoảng 2 tuần (anh Sơn) đến khoảng 9 tháng (chị Hồng). Thời gian tùy tuổi hợp đồng và việc có đủ hồ sơ y tế hay không.
Vay tiền từ IUL có ảnh hưởng gì không?
Khoản vay có tính lãi và làm giảm giá trị tài khoản cũng như số tiền bảo hiểm nếu chưa trả. Nếu hợp đồng mất hiệu lực khi còn nợ vay, có thể phát sinh thuế.
Muốn biết hợp đồng của mình có quyền lợi sống không?
Đội ngũ Thinksmart Insurance nói tiếng Việt sẽ kiểm tra hợp đồng và giải thích từng quyền lợi cho anh chị, miễn phí. Đặt lịch tư vấn miễn phí →




 Thinksmart Insurance